

-
Доходное заведение в "маленьком Монако"Небольшой бар-ресторан на тихой улочке у казино в Ментоне, Лазурный берег, Франция Цена 360 000 евро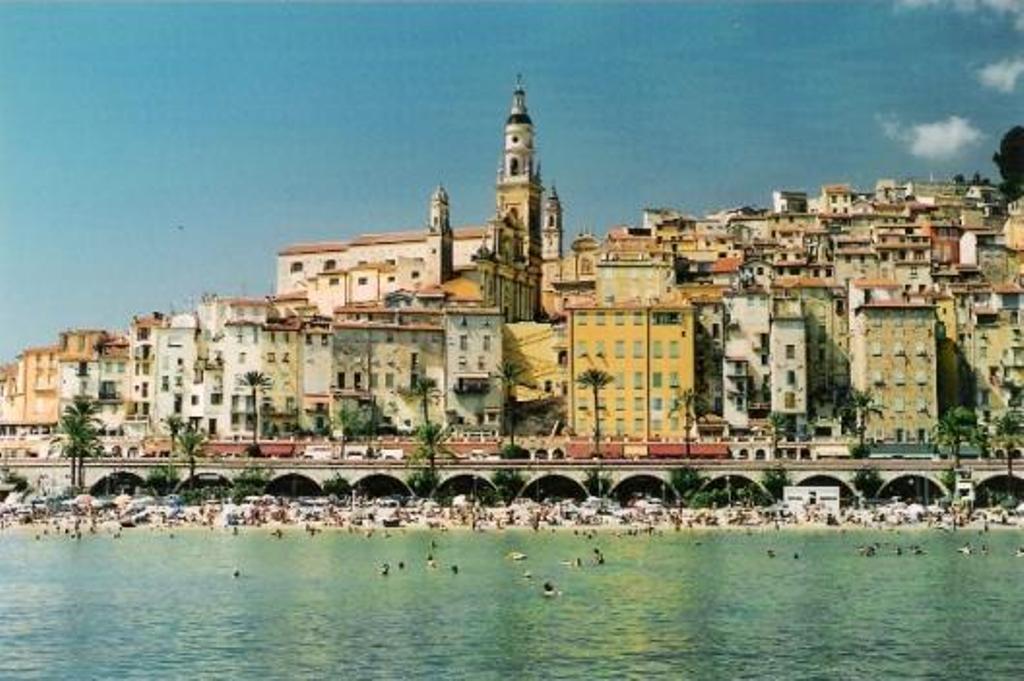
-
Новый дом в ПортугалииТолько построенная вилла - готова к заселению. Стоимость: 270 000 евро
-
Новые квартиры в Барселоне с видом на море Новые квартиры в элитном комплексе Барселоны с панорамным видом нат море. Площадь: от 69 кв. м. до 153 кв. м. Стоимость: от 485 000 евро.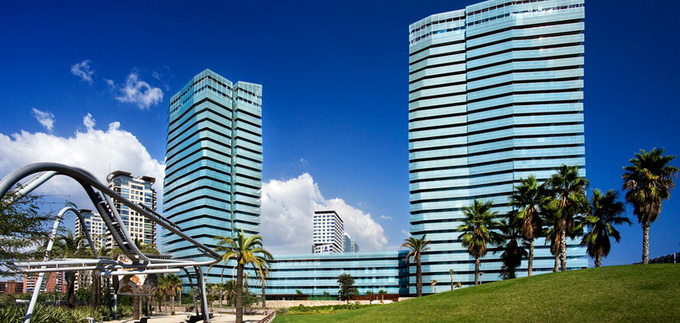
-
Ресторан в центре БрюсселяГорячее спецпредложение! Готовый ресторанный бизнес. Цена: 40 000 евро
-
Красивые дома и виллы в Швейцарии Выгодные приобретения от CHF 600.000
-
Рентабельный коммерческий центр в Дюссельдорфе, ГерманияВ самом центре города, в пяти шагах от знаменитого КЕ, как любовно называют жители центральную фешенебельную улицу Дюссельдорфа находится 6-ти этажное здание с парковкой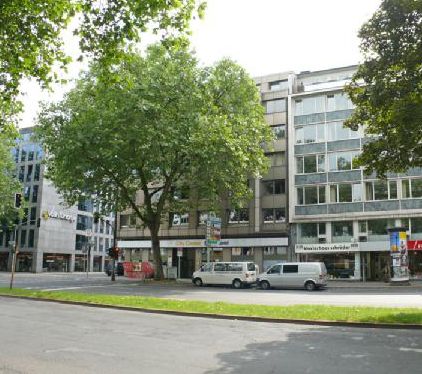
-
Легализация Ваших капиталов в ЕвропеПриватные юридические услуги для жизни за границей.
-
Прекрасное новое шале с потрясающим панорамным видом на Швейцарские Альпы Прекрасное новое шале с потрясающим панорамным видом на Швейцарские Альпы.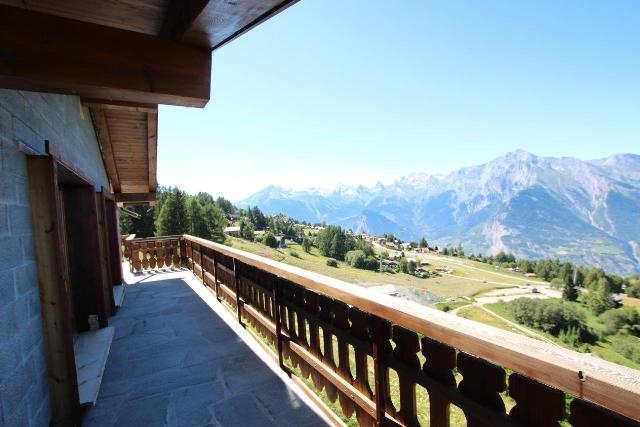
-
Уникальный проект в Швейцарии - возрождение термальных источников Предлагается принять участие в проекте, который входит в число 30-ти проектов, имеющих национальное значение и получающих государственную поддержку. Цель проекта - строительство нового оздоровительного комплекса, состоящего из отеля на 174 номеров на территории с природными термальными источниками.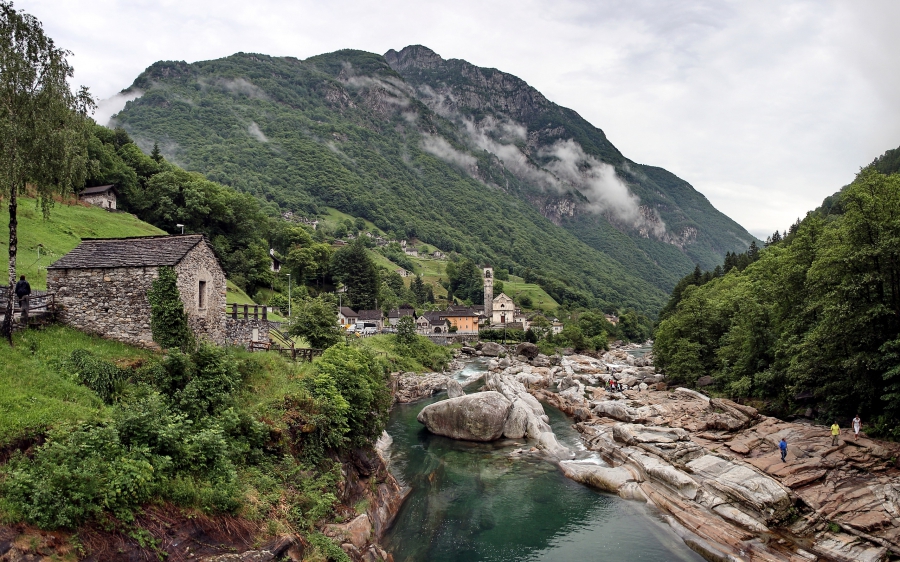
-
Популярный бар в Сан-Ремо (Италия) на продажу Продается бар в Сан-Ремо вместе с лицензией, оборудованием и недвижимостью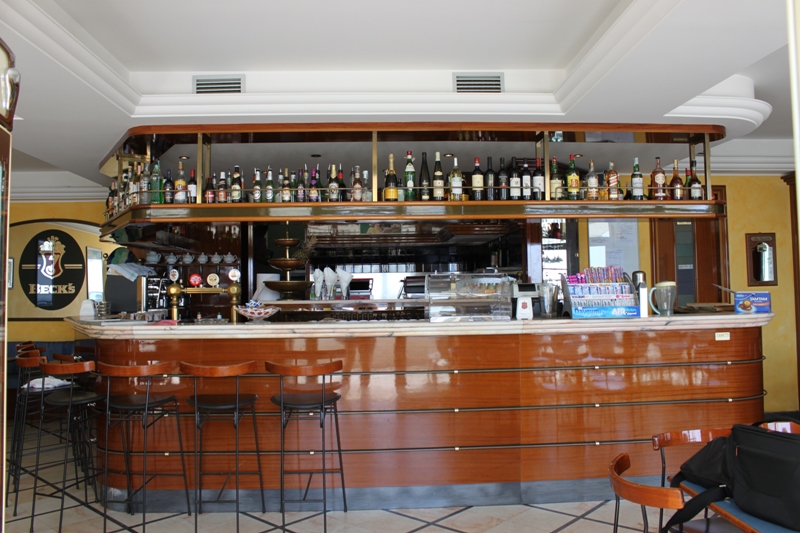
-
Современная гостиница 4* в центре Брюсселя
-
Шоколадный магазин у «Писающего мальчика» в БрюсселеУникальный шанс. Продается шоколадный магазин в Брюcселе возле статуи писающего мальчика.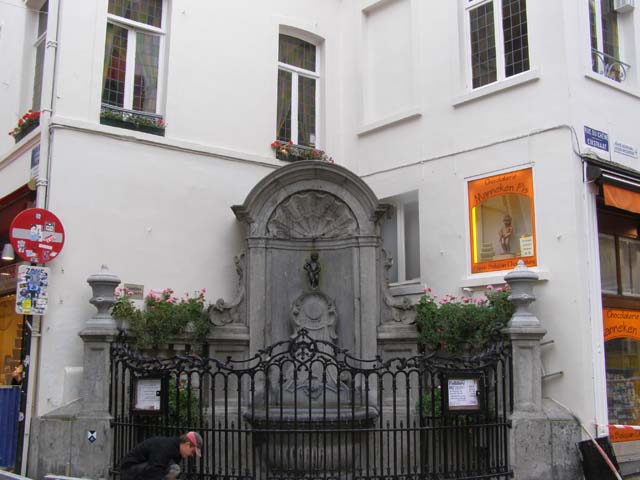
-
Отличный кабаре бар с жилой квартирой в швейцарском Вале Отличный кабаре бар с жилой квартирой можно приобрести в швейцарском Вале.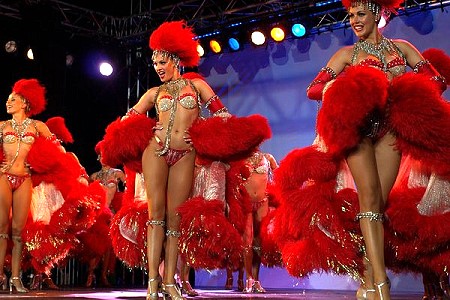
-
Продается известная ИТ-консалтинговая компания в Швейцарии В 2016 году компания произвела продажи в размере 820 000 швейцарских франков. На протяжении многих лет владелец был в состоянии заплатить стабильную, достойную заработную плату. После более чем 15 лет работы в бизнесе владелец хочет сосредоточиться на новых проектах и оставить свой бизнес в надежных руках.
-
Cтать хозяином 30 автозаправочных станций в ШвейцарииМожно стать хозяином 31 автозаправочной станции. 2 партнерские компании решили продать свой общий бизнес+ стены. Это предприятие существует с далекого 1948 г.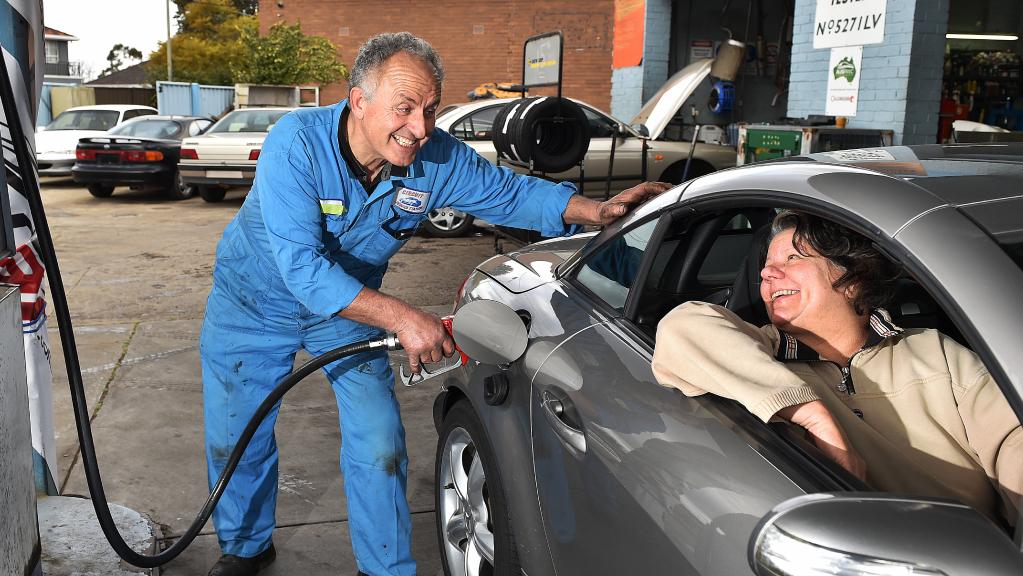
-
Отель в долине близ озера (Австрия)Гостиница в прекрасной долине в Австрии с рестораном, входит в 5-ку лучших отелей страны с участком земли. Цена: 3 000 000 евро
-
Действующий ресторан в Сан-Ремо, Италия Продается шикарный, вкусный ресторан в центре итальянского курорта. Аренда на 10 лет Стоимость : 750 000 евро (возможен торг)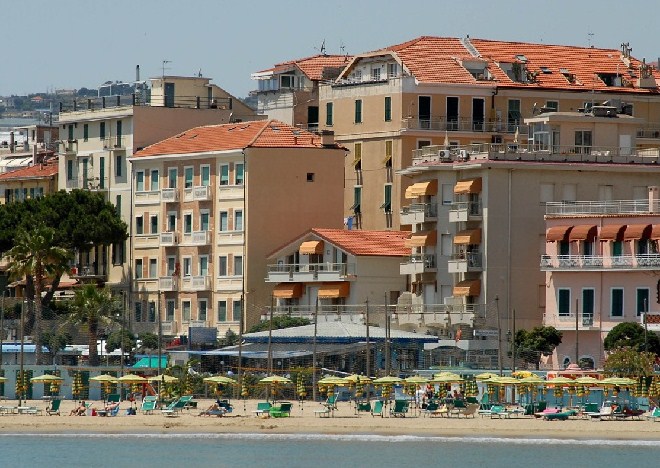
-
Отель в Бриссаго (Швейцария)Продажа 3-звездочного отеля в Швейцарии
-
Ресторан в Каннах на оживленной пешеходной улицеОбщая площадь 107 кв. м. и терраса 35 кв м , 80 посадочных мест, только после ремонта, полностью экипированный, есть лицензия на торговлю спиртными напитками.
-
Квартиры в МонакоВы хотите снять, купить в Монако недорогую (по этим меркам) квартиру? Мы Вам поможем в этом!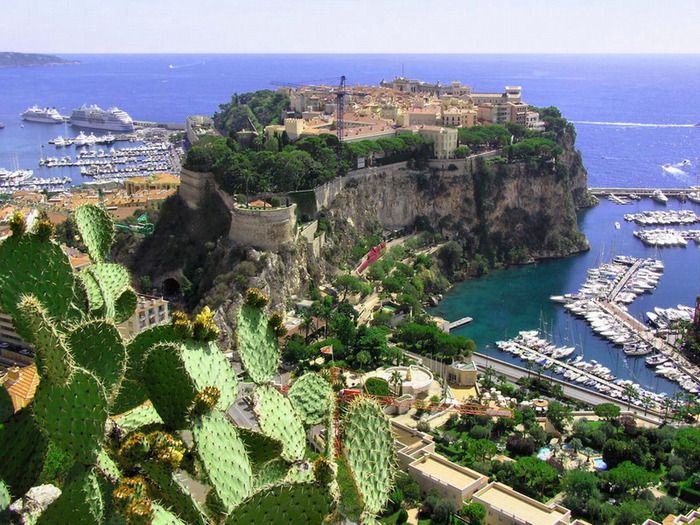
-
Доходный бизнес в Швейцарии: Автозаправка в Лозанне!Отлаженный бизнес с постоянным доходом: АЗС, станция техобслуживания и магазин на высокопроездном месте.
-
Здание для бизнеса в Голландии, рядом с Роттердамом. Комерческое здание под готовый бизнес, близ Роттердама. Площадь 105 м2
-
Недвижимость и готовый бизнес в ИталииСрочная продажа - производственная площадь в Парме, недалеко от Милана для доходного бизнеса. Стоимость: 1 500 000 евро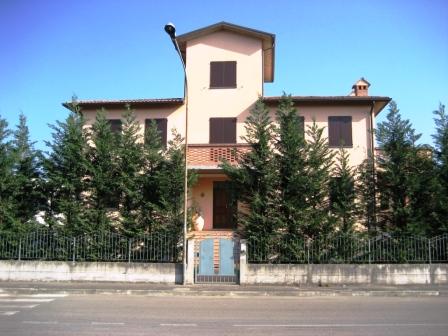
-
Коммерческая недвижимость в Германии за 70% от рыночной стоимостиОтличное предложение для инвесторов - дома в Германии от банков за 60-70% их рыночной стоимости!
-
Коттедж в историческом центре ЛондонаОчаровательный уникальный коттедж расположенный в самом центре великолепной тихой площади недалеко от метро и парка. £699,950 - 2 спальный коттедж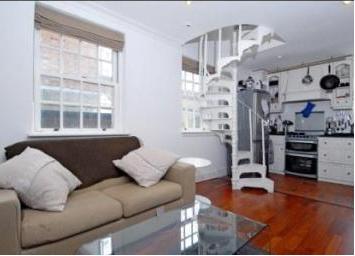
-
Итальянская Ривьера от застройщикаКомфортабельная резиденция с видом на море в г. Бордигера, регион Империя, в 13 км от Сан-Ремо, 4 км от границы с Францией и 31км от Монте Карло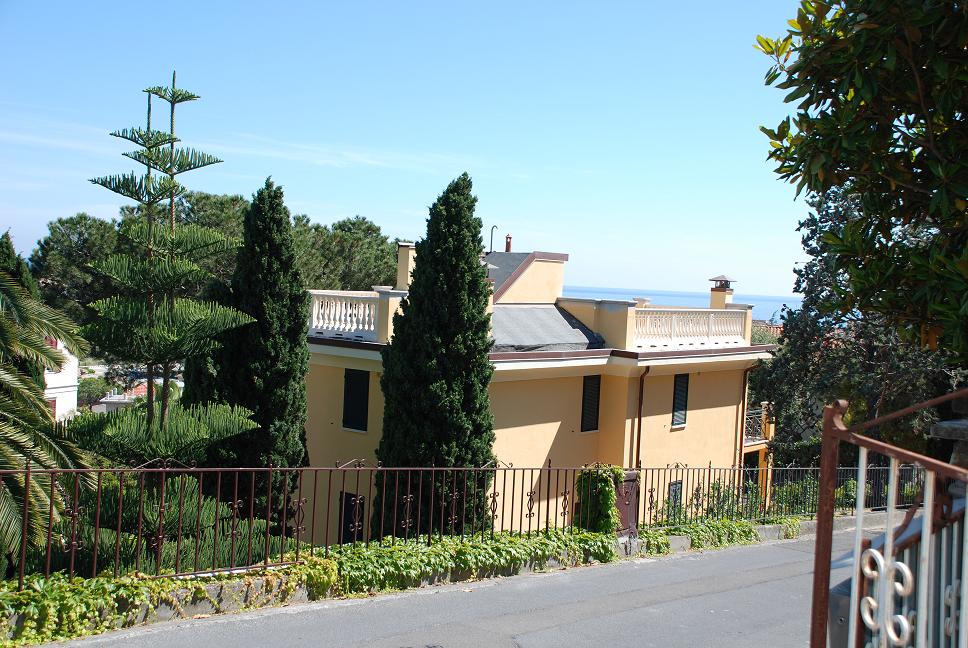
-
Лигурийская ривьера - резиденция от застройщика с бассейном и садомРезиденция состоит из трех двухэтажных зданий, с видом на море, окруженных парком площадью 5га из олеандров и оливковых деревьев.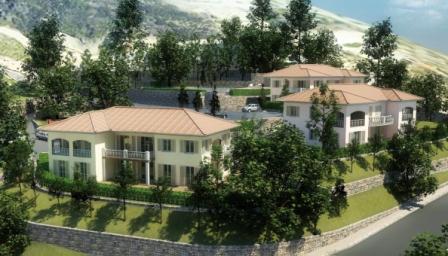
-
Квартира в центральной части НиццыПродается квартира в центральной части Ниццы, рядом с православным Русским Собором.
-
Коммерческая недвижимость в Германии с 7.5% доходности в год. Инвест - пакет коммерческой недвижимости в Германии от немецкого банка DKB.
-
Доходный дом с землей на Лазурном берегу, Вильнев ЛюбеДом - 1000 кв. м. 30 квартир, магазин и пиццерия с участком земли 2500 кв. м. - у моря с видом на Марину Бе дез Анж. Стоимость - 6 300 000 евро. Доход - более 380 000 евро.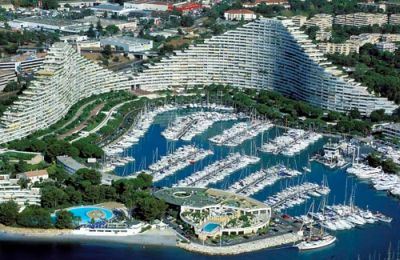
-
Пиццерия-кафе в Дюссельдорфе Новая пиццерия на оживленной улице в деловом центре Цена 100 000 евро
-
Аренда вилл на курортах Европы Аренда вилл в Европе, на море Выбор и критерии Ваши, комфортная организация отдыха - наша!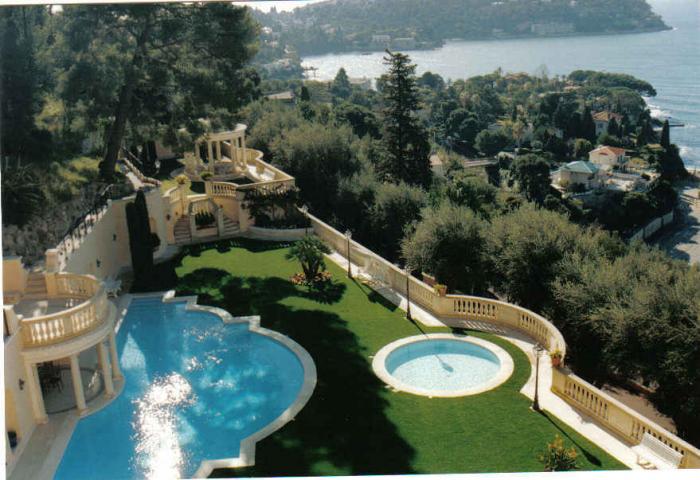
-
Коммерческая недвижимость в Швейцарии!В Швейцарии продается высокорентабельное производство, отели, рестораны, магазины для доходного бизнеса!
-
ВНЖ, бизнес, инвестиции в Австрию, Швейцарию, Германию. Экономический потенциал Австрии, Швейцарии и Германии можно смело назвать опорой всей экономики Европы.
-
Подбор доходного объекта для бизнеса за рубежомМы поможем подобрать Вам желаемый вид бизнеса, действующую фирму, объект жилой или коммерческой недвижимости, предприятие или банк - за рубежом и предоставим полный пакет сопутствующих услуг.
-
Готовые фирмы в ШвейцарииПредлагаются на продажу готовые фирмы в Швейцарии, с полностью оплаченным уставным капиталом, без долгов
-
Вилла в Монако (Монте-Карло) на продажу Вилла в 5 минутах от Казино в Монте-Карло на продажу
-
Элитная резиденция в Швейцарии Экологически чистые места, где воздух чист и прозрачен… Величественные Альпы, вызывающие трепет и восторг, стоящие как добрые исполины в снежных шапках… Мечта? Сказка? Нет, это горная Швейцария.
-
Лазурный Берег как на ладони: продажа пентхауса, Франция, Антиб Пентахус с панорамным видом, Франция, Антиб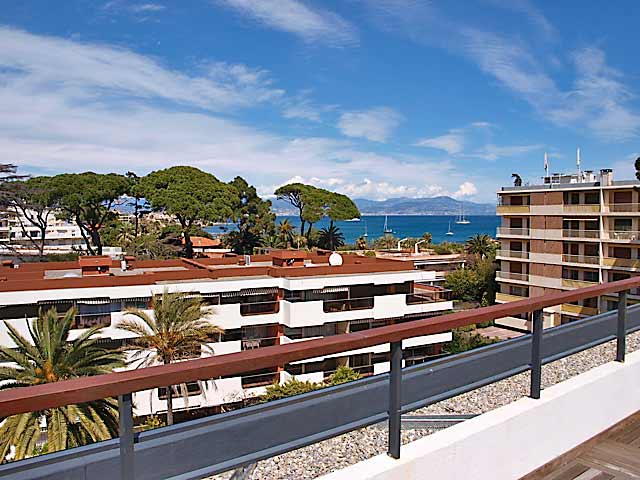
-
ВНЖ во Франции для финансово - независимых лицБыстрый вариант получения вида на жительство во Франции без права занятия трудовой деятельностью. Новые требования Генерального Консульства Франции для подачи досье на ВНЖ в 2020 году.
-
Гражданство Мальты - ЕС Правительство Мальты предлагает новую легальную возможность получить паспорт ЕС. Гражданство Мальты можно получить по Мальтийской Программе Индивидуального Инвестора, которая работает с начала 2014 года.
-
Продается компания работающая в направлении управления финансовыми активами в Швейцарии.Любой, кто хочет купить готовый бизнес в Швейцарии имеет возможность почувствовать себя в роли партнера, приобретя часть акций, либо стать обладателем 100 % стоимостью в 5 миллионов франков. Предложение стоящее и заслуживает внимания.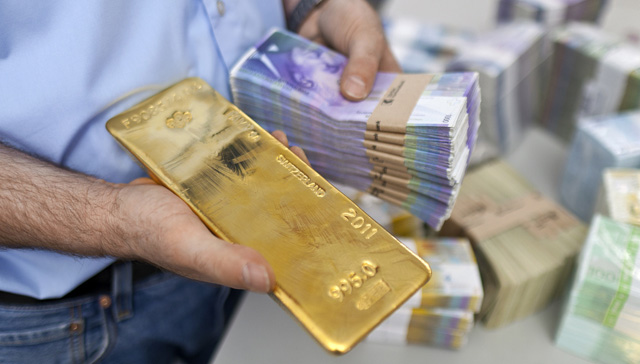
-
Вид на жительство, гражданство, бизнес в Европе в условиях санкцийСпециалисты европейского Холдинга Дэниса Миллера делятся последней информацией по всем процедурным изменениям ЕС. Опытные юристы для тех, кто хочет свободно чувствовать себя в России и в Европе.
-
Продажа отеля три звезды на Французской Ривьере Продается гостиница в Каннах. 70 просторных номеров с роскошным видом. На последнем этаже находится большая терраса с бассейном, а для деловых переговоров оборудованы конференц-залы. Численность персонала составляет 12 человек.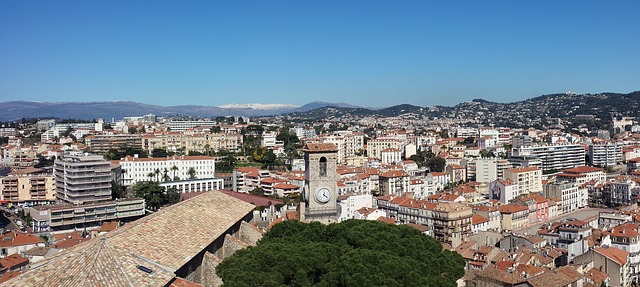
-
Продажа уютного отеля в центре Ниццы Отель 35 номеров в шаговой доступности от пляжа. Занимает территорию 1 500 кв. м с красивым садом и частной парковкой. Все номера комфортабельные и просторные более 20 м2. Постоянные клиенты пишут положительные отзывы на популярных сайтах бронирования. Загрузка отеля в год достигает 73%, а годовой оборот 845 000 евро. Полная стоимость стен и бизнеса 6 миллионов евро.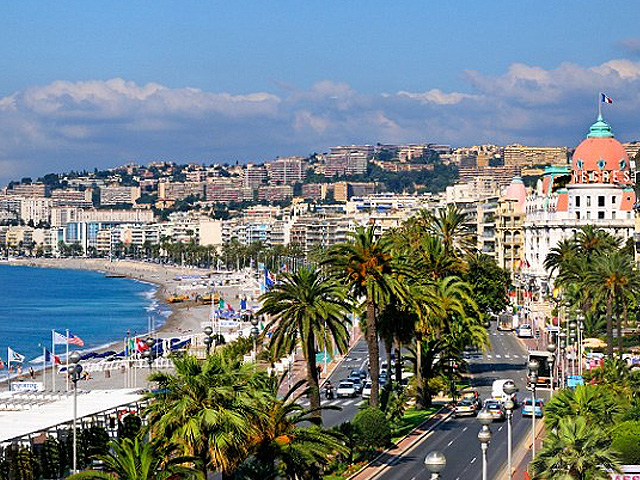
-
Продается гостиница на 30 номеров в городе Антиб Франция Продается гостиница на 30 номеров в городе Антиб, который считается жемчужиной Лазурного берега Франции.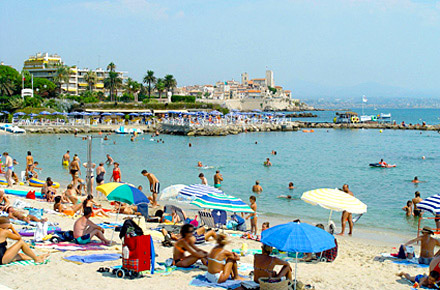
-
Новый каталог объектов недвижимости и готового бизнеса в Европе Недвижимость в Европе может стать надежной резиденцией, местом, где Вы и Ваша семья будете чувствовать себя в безопасности и комфорте.
-
Элитное шале в Южных Альпах Франции, ВальбергПредлагаем купить или арендовать элитное шале в Южных Альпах Франции на лыжном курорте Вальберг.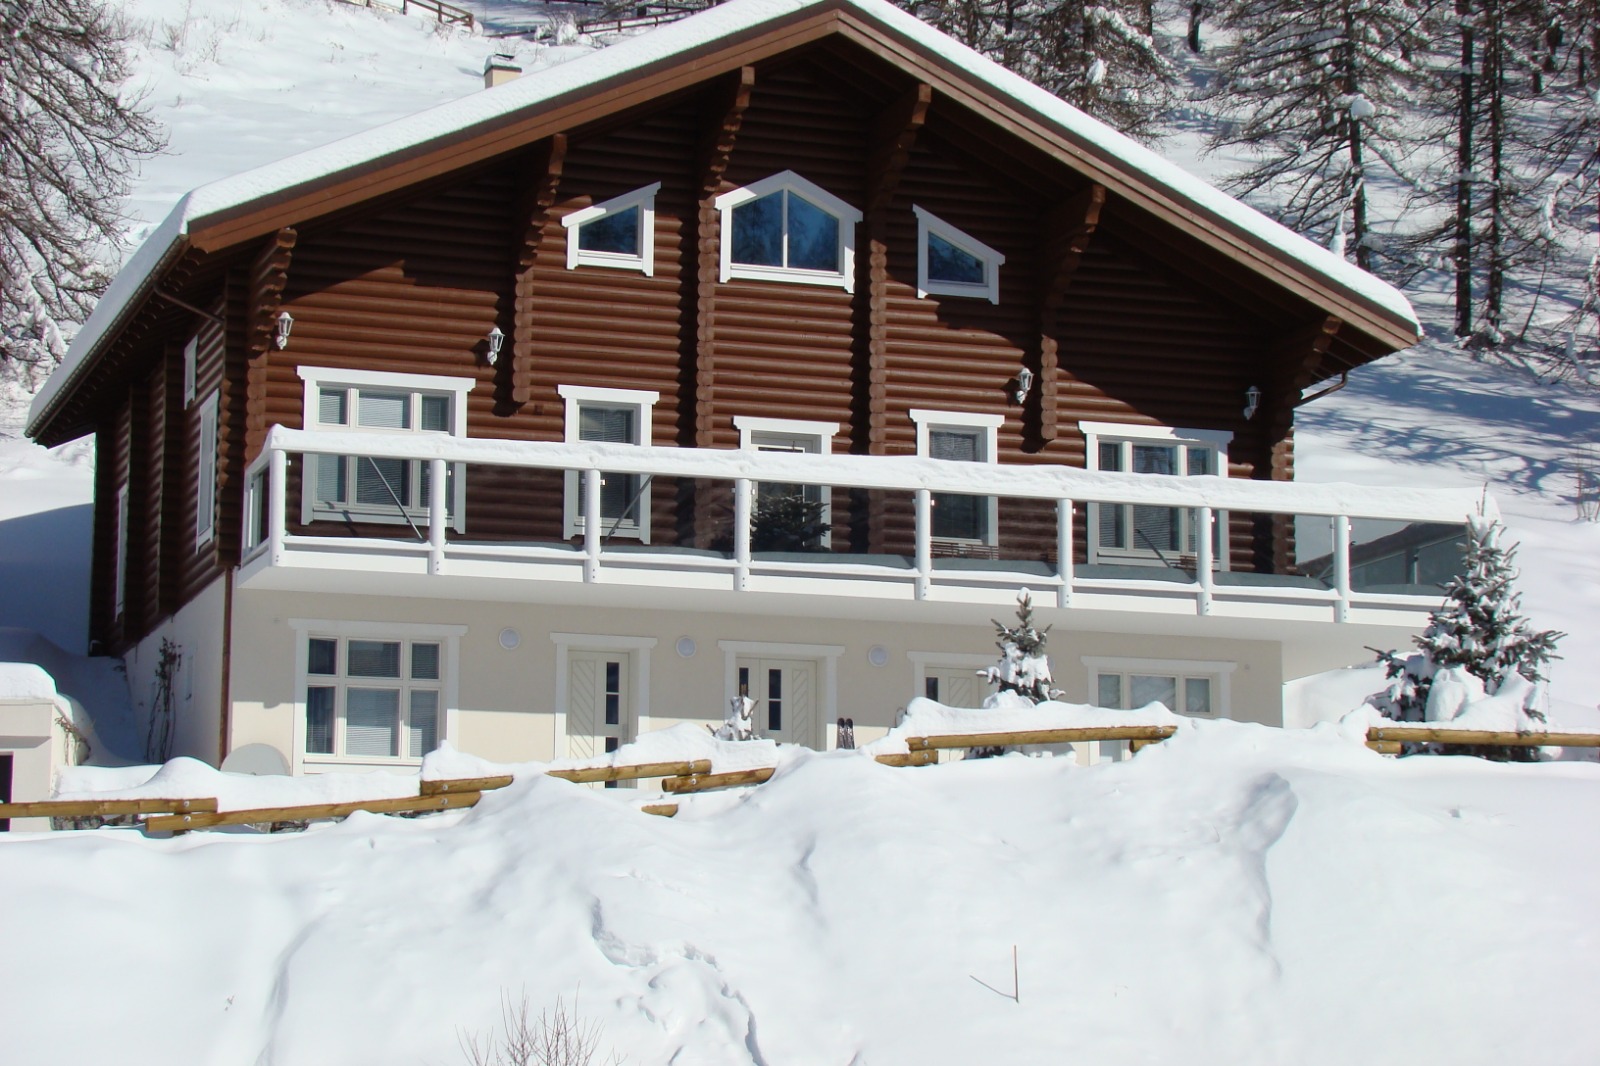
-
Новый каталог юристов и адвокатов в ЕвропеЕврогруппа Консалт гарантирует эффективную помощь в получении вида на жительство и гражданства ЕС; а также в сопровождении сделок с недвижимостью и бизнесом в Евросоюзе.
-
Бизнес иммиграция - бюджетные вариантыВладение бизнесом в Европе не означает предоставление автоматического вида на жительство, но является главным фактором и предпосылкой к его получению.
-
Вид на жительство в Европе | ЕвросоюзеВид на жительство в странах Евросоюза, Швейцарии - высокий уровень жизни и бизнеса без ограничений
-
Виажер Фонд – гарантированная доходность и легализация во Франции. Виажер (пожизненная рента) - высокорентабельный бизнес на Лазурном берегу Франции.
-
Иммиграция в Европу Консультации по вопросам иммиграции, получения вида на жительство, постоянного места жительства и гражданства в Европе.
Публикации
"Налоги в Нидерландах платят и голландцы, и иностранцы".
["Деловой Петербург" (Санкт-Петербург).-15.09.2003.-№170.-с.4 приложение "Деловой Петербург" (Окно в Нидерланды)]
15 сентября 2003
Налогообложение в Нидерландах вызывает все больший интерес российских инвесторов.
Знание и понимание основ налогового законодательства считается в Голландии важнейшим фактором развития и успешной деятельности любого предприятия.
Поскольку российские инвесторы проявляют интерес к бизнесу в Нидердандах, этот вопрос имеет для них первостепенное значение.
Налог на доходы
Компании, созданные по законодательству Нидерландов, или иностранные компании, осуществляющие свою деятельность в Нидерландах, являются плательщиками налога на доходы. Размер этого налога составляет 34,5%, причем первые 22.689 евро облагаются по ставке 29%. Исключение составляют постоянные представительства иностранных компаний, доходы которых не облагаются налогом.
Доходы от капитала могут рассматриваться в качестве объекта налогообложения по налогу на доходы по вышеуказанным ставкам в момент их возникновения. Освобождение от уплаты может быть получено компанией в случае изменения организационно-правовой формы.
Принципиально все расходы являются вычитаемыми из налогооблагаемой базы. Исключение могут составлять лишь проценты, уплаченные в связи с приобретением долей (акций) в уставном капитале иностранных юридических лиц, не создающих налогооблагаемого дохода в Нидерландах.
Убытки могут быть перенесены на неопределенное будущее или на прошлый период, но не более чем на 3 года, и соответственно уменьшить налогооблагаемую прибыль за определенный период.
Налог на добавленную стоимость
В соответствии с действующим законодательством иностранный предприниматель, не зарегистрированный в Нидерландах для осуществления предпринимательской деятельности, но приобретающий товары, работы, услуги на территории Нидерландов, обязан зарегистрироваться в налоговых органов для уплаты налога на добавленную стоимость (НДС). Размер НДС составляет 19%.
НДС по ставке 6% облагаются товары и услуги, направленные на удовлетворение нужд первой необходимости - например, продукты питания, питьевая вода, медицинские услуги, некоторые товары и услуги для сельскохозяйственных нужд, пассажирские перевозки и услуги гостиниц.
НДС подлежит уплате, если поставка товаров или услуг осуществляется в Нидерландах. В соответствии с законодательством Нидерландов товары считаются поставленными на территории страны, где товары находятся в момент перехода права собственности. Если перевозка товаров осуществляется в связи с их поставкой, то НДС уплачивается в стране, из которой вывозятся товары.
Услуги считаются оказанными в стране нахождения лица, оказывающего услуги. Исключением из этого правила является консультационные финансовые и телекоммуникационные услуги, местом оказания которых является место нахождения получателя услуг.
НДС не облагаются реализация услуг в сфере образования, науки и культуры и реализация почтовых, банковских и финансовых услуг.
Услуги, связанные с продажей и транспортировкой товаров между предпринимателями стран ЕС, на территории страны, из которой товары отправляются, подлежат обложению по ставке 0%. В этом случае предприниматель уплачивает НДС на приобретение товаров и услуг.
Налоги у источника выплаты
Дивиденды и другие формы распределения прибыли, выплачиваемые компанией-резидентом Нидерландов, облагаются налогом по ставке 25% на доходы у источника выплаты. Этот налог может быть уменьшен на основании межправительственных соглашений об избежании двойного налогообложения. Проценты и роялти, выплачиваемые компанией-резидентом Нидерландов, не облагаются налогом у источника выплаты.
Налоговые льготы
Налоговым законодательством Нидерландов предусмотрены следующие льготы для налогоплательщиков: льгота на сумму инвестиций и ускоренная амортизация.
Суть льготы на сумму инвестиций понятна из названия. Инвестиции, осуществленные в размере от 1900 до 270 тыс. евро, могут вычитаться из налогооблагаемой базы по налогу на доходы в размере от 3 до 26,5% в том налоговом периоде, в котором они были осуществлены. В случае если в течение 5 лет с момента осуществления инвестиций активы предприятия, в отношении которых льгота была получена (общей стоимостью более 1900 евро), будут отчуждены, налогооблагаемая прибыль должна будет быть восстановлена на сумму полученных льгот.
Ускоренная амортизация может быть использована в отношении некоторых видов инвестиций, имеющих своей целью защиту экологии, включая инвестиции в оборудование в соответствии с утвержденным Министерством по вопросам экологии перечнем.
Подоходный налог с физических лиц
Проживающие на территории Нидерландов физические лица являются плательщиками подоходного налога. Физические лица, проживающие за пределами Нидерландов, но получающие доходы на территории Нидерландов, уплачивают подоходный налог от источников в Нидерландах.
Доходы физических лиц облагаются по различным ставкам в зависимости от вида и размера доходов. В частности, максимальная ставка для доходов от работы по найму составляет по максимальной ставке 52%, по доходам от участия в компаниях - 25%, а по депозитным доходам и инвестициям - 30%.
<...>
***
Операции, которые облагаются НДС по законодательству Нидерландов:
1. операции по реализации товаров или услуг;
2. операции по приобретению товаров в странах ЕС.
3. импорт товаров из стран, не являющихся членами ЕС.