"Где будут работать деньги?".
["Финансовый контроль" (Москва).-16.06.2004.-№006.-с.76-80]
16 июня 2004
Всякий капитал, как известно, должен работать и приносить прибыль. Во что же эффективнее и разумнее вкладывать денежные средства? Финансовые рынки сильно лихорадит, шаткий курс мировых валют не внушает особого доверия, что, конечно же, бьет по держателям капиталов и акций. Набор апробированных средств для капиталовложений невелик: банковские вклады под проценты, приобретение акций с расчетом на дивиденды по ним, игра на бирже, покупка драгоценных металлов для перепродажи по более высокой цене, инвестиции в недвижимость. В Европе финансовые средства раскладывают таким образом, чтобы в случае потерь в какой-то сфере приложения урон компенсировался прибылью в другой.
ВКЛАДЫ, АКЦИИ, ИНВЕСТИЦИОННЫЕ ФОНДЫ
Мировая практика операций в отношении денежных вкладов в банках и приобретения акций, ценных бумаг, облигаций через банки такова, что обладатель капиталов прежде всего обращается в банк за советом. Как правило, в "свой" банк, в том смысле, что он там уже давний клиент. У каждого клиента в "его" банке есть поручитель, как бы опекун, ведущий все его дела. Это доверенное лицо не только выполняет распоряжения своего клиента, но является авторитетным советником насчет того, как лучше действовать в каждой конкретной ситуации, чтобы получить максимальную выгоду.
Такова повсеместная практика. Однако во всех странах Европы нарастают настоящие бури недовольства по поводу того, что капиталы не только не преумножаются, но тают на глазах. Так, например, во Франции за последние три года вопреки, казалось бы, благим намерениям банковских специалистов держатели капиталов в банках в виде ценных бумаг потеряли свыше 50 процентов своих сбережений, некоторые вообще разорились. Причина в том, что рынок акций развивался по кривой не вверх, а вниз, шел на убыль, а курсы валют вели себя непредсказуемо и вопреки прогнозам профессионалов.
Безусловно, не вина банков в том, что акции многих предприятий, фирм, агентств падали, что облигации обесценивались. Однако вкладчики, держатели капиталов и ценных бумаг не хотят об этом слышать и заявляют, что их плохо ориентировали, что банки плохо управляли доверенными им средствами. Теперь потерпевшие стороны предъявляют рекламации и требуют сатисфакции через суд. Нередко такие жалобы признаются правомерными, и банки вынуждены возмещать потери своим клиентам. Так, в Великобритании за неправильную ориентацию клиентов крупнейшие в стране страховые компании выплатили им в 2003 году 12 млрд. фунтов стерлингов (16,6 млрд. евро). Подобные явления в сегодняшней Европе не единичны. Процессы против банков постоянно ведутся в Люксембурге, в Германии, во Франции. Поэтому на вопрос, какие акции являются наиболее перспективными или наименее рискованными, биржевые специалисты ответа не дают. По их мнению, в нынешних условиях это своего рода рулетка: произойдет рост или падение курса акций той или иной компании, вычислить невозможно. Поэтому и здесь может быть применен тот же принцип - не сосредоточиваться на какой-то одной компании и покупать акции разных.
Основными центрами, где вращаются акции и ценные бумаги, являются фондовые биржи. Там хотя и царит уныние, но тем не менее ежедневно прокручиваются миллиардные суммы. Несмотря на опасности, подстерегающие обладателей капиталов, игра на бирже продолжается своим чередом. Причин же массового падения акций за последние четыре года много, но если их суммировать, то в итоге получается, что произошла утрата доверия ко многим компаниям и предприятиям, считавшимся до недавнего времени перспективными. Этому в полной мере способствовало банкротство и разорение ряда крупнейших американских корпораций, а также небывалый размах терроризма, создающий повсеместную нестабильность. В результате всего этого большинство держателей акций стали их продавать, что также привело к падению их первоначальной стоимости.
В итоге произошло сокращение инвестиций, и в экономике промышленно развитых стран обозначилась тенденция на спад. Наиболее отчетливо это проявилось в Соединенных Штатах. Стремясь как-то повлиять на держателей средств и заставить их перенаправить капиталы в отрасли производства, Федеральный банк США значительно снизил процентную ставку по вкладам, в долларах это всего 1 процент годовых. Расчет в том, что при такой низкой ставке будет невыгодно хранить доллары на банковских счетах, и люди станут активнее приобретать акции, то есть энергичнее инвестировать. Однако такие расчеты оправдались лишь частично и далеко не в том объеме, как было задумано, как этого хотелось американской администрации. Дело в том, что, несмотря на все ее ухищрения, деловой мир пугает астрономический по размерам внешнеторговый дефицит США, который в 2003 году достиг 542 млрд. долларов. Отсюда и повышенное недоверие к доллару, усугубляемое затяжной военной операцией в Ираке, куда уходят также огромные непроизводительные расходы.
В это смутное время большинство обладателей средств, фигурирующих на денежном и вексельном рынках, склоняется к тому, чтобы хранить их в наиболее солидных банках. К тому же новая общеевропейская валюта - евро, претендующая на валюту мирового значения, фактически становится альтернативой доллару и к ней проявляют повышенный интерес. В первую очередь это страны Азии, Ближнего и Среднего Востока, Африки. В пользу евро говорят такие факторы: во-первых, эта валюта обеспечивается достоянием всех пятнадцати стран, входящих в зону евро; во-вторых, процентная ставка годовых по банковским вкладам в евро составляет 2 процента, что выгодно отличается от долларовой ставки.
При всей сложности и неопределенности обстановки в сфере приложения капиталов наиболее верным направлением, как показывает практика, оказываются инвестиционные фонды. Ваш корреспондент встретился и беседовал на эту тему с генеральным директором одного из таких фондов - Carnert - Гари Кларком, который многие годы работал в фонде Ротшильда. Его рассказ сводится к следующему.
Основное преимущество любого инвестиционного фонда заключается в том, что он курирует сразу целую и порой весьма значительную группу предприятий конкретной ориентации. Скажем, охватывается сотня и более предприятий высокой технологии, телекоммуникационных компаний, пищевой, автомобильной промышленности и т. д. В таком фонде профессионалы своего дела неусыпно следят за обстановкой и движением акций каждого предприятия данной отрасли. Обладатели капиталов просто физически не могут это делать самостоятельно, не могут быть постоянно прикованными к экранам, отражающим беспрерывно меняющуюся ситуацию на мировых рынках.
Второе преимущество инвестиционных фондов в том, что они в силу своей высокой специализации чутко и оперативно реагируют на малейшие изменения конъюнктуры в отношении акций курируемых компаний и делают соответствующие ходы. Получается, что даже если фонд проигрывает на манипуляциях с акциями какого-то одного или нескольких предприятий, то, в конечном счете, выигрывает на остальной массе других. Обладатель же капиталов, действуя самостоятельно и замыкаясь на небольшом количестве предприятий, лишен возможности видеть всю панораму рынка и не может гибко приспосабливаться к обстоятельствам.
И еще одно преимущество фондов, практически устраняющее опасность их банкротства и разорения, - это значительный, порой многомиллиардный капитал, аккумулированный за счет паевого участия в нем большого количества вкладчиков-партнеров.
ОБЛИГАЦИИ И АКЦИИ: В ЧЕМ РАЗНИЦА?
Следующий наш собеседник - директор Люксембургской биржи Жак Криер. Ему был задан вопрос: наиболее распространенными формами применения капиталов, их помещения в рост в современном обществе являются акции и облигации. В чем здесь разница, что лучше и почему?
Ответ: "Любое предприятие, корпорация, фирма всякий раз оказываются перед дилеммой, когда речь идет об увеличении основного капитала, когда требуется расширить деятельность, развивать производство. В одном случае это выпуск и продажа акций, которые их обладателям должны, в конечном счете, обеспечить дивиденды. В итоге держатель акций становится совладельцем данного предприятия со всеми вытекающими последствиями: хорошо идут дела у предприятия - он зарабатывает, плохо - несет вместе с предприятием убытки.
В другом случае для получения нужных финансов производится эмиссия облигаций, что, по сути, является не чем иным, как взятием в долг требуемых средств. Поэтому держатель облигаций выступает здесь уже как кредитор того предприятия, которому он ссудил свой капитал под проценты.
В этом заключается разница между акциями и облигациями. Предприятие, корпорация или фирма могут, конечно, обратиться за кредитом непосредственно в банк, но проценты там будут значительно выше...
Общим для акций и облигаций является то, что и те, и другие могут свободно продаваться и покупаться на рынке ценных бумаг. Котировки акций зависят от состояния дел выпустившего их предприятия, от конъюнктуры рынка на производимые им товары и от прочих обстоятельств. Стоимость облигаций тоже варьируется; но не столь часто и не так резко, как это происходит на рынке акций.
Наибольший объем находящихся сегодня в обращении облигаций приходится на государственные. К ним - повышенное доверие, хотя и государство тоже не застраховано от неожиданных катаклизмов. Банкротство, произошедшее два года назад с Аргентиной, тому пример. Частные компании тем более рискуют обанкротиться и прогореть - со всеми тяжелыми для держателей акций или облигаций последствиями. В общем, инвесторы все активнее в последнее время расстаются с акциями, переходя на облигации. Самыми падежными по нраву считаются гособлигации стран - участниц Европейского союза, недоразумений с которыми никогда не было.
Руководитель Люксембургской биржи, безусловно, человек осведомленный в кредитно-финансовой сфере. Но, несмотря на весьма скромные проценты по вкладам, многие граждане все-таки предпочитают беречь свои денежки в банках. В Европе есть несколько стран, где свято соблюдается тайна вкладов. Потому-то банкиры со всего мира стремятся открыть здесь филиалы, а состоятельные люди - поместить в такие банки свои средства. Меккой и Мединой не только финансистов европейского континента, но теперь уже и всего света считаются Швейцария и Люксембург, где находятся соответственно четыреста и двести крупных банков с мировыми именами. Открыть счет в этих странах для любого лица, в том числе и для граждан России, не представляет особого труда.
Не секрет, что ныне российские граждане прилежно и с большим энтузиазмом принялись осваивать Европу - внедряются в экономику, банковские структуры, в туризм, гостинично-ресторанные предприятия, охотно приобретают недвижимость. Но чтобы начать в какой-то европейской стране свое дело, скажем, учредить фирму или купить дом, необходимо выполнить длинный перечень формальностей, условий, обязательных процедур. Поэтому обращение к местному нотариусу или адвокату является первым шагом в этом направлении. Собственно говоря, без их помощи и поддержки, без их прямого участия невозможно осуществить операцию по оформлению какого-либо контракта, сделки, договора. Похоже, этим и объясняется тот факт, что в Европе расплодилось великое множество юридических контор и адвокатских кабинетов, занимающихся такого рода посреднической практикой.
Однако приходится констатировать, что далеко не все они работают добросовестно и честно. По причине повышенного спроса в среде юристов оказалось немало рвачей, стяжателей и просто мошенников. Наиболее распространенный прием вымогательства у несведущих клиентов (особенно и в первую очередь из стран СНГ и Восточной Европы) выражается в требовании крупного аванса за будущие услуги. Это вполне может быть сумма в несколько десятков тысяч долларов. При этом обещают, как говорится, золотые горы, намекая, что, мол, за быстрое оформление придется кое-кому "дать на лапу". Но как только клиент вносит запрошенную сумму, адвокат-"кидала" теряет к нему всякий интерес, и начинаются нескончаемые затяжки и проволочки. Расчет таков: поскольку солидный куш юрист уже сорвал, а вопрос клиента ему кажется трудным или даже порой неразрешимым, то он просто-напросто перестает им заниматься, исходя из того, что полученные деньги возвращаться все равно не будут, даже если обманутое лицо обратится в судебные органы. Во-первых, это будет длительный процесс, который может растянуться на годы. Во-вторых, такое разбирательство может встать истцу в копеечку - расходы и судебные издержки окажутся дороже, чем та сумма, которую хотелось бы вернуть.
Прежде чем довериться той или иной юридической конторе, следует навести о ней справки, выяснить ее репутацию. Затем надо выяснить через другие подобные учреждения стоимость услуг с тем, чтобы избежать завышенных трат. Не следует выплачивать аванс за предстоящую работу сразу крупной суммой. Лучше всего это делать поэтапно, по мере того как будут выполняться оговоренные заранее услуги. При этом все осуществленные конторой расходы должны быть ею документально подтверждены. Необходимо также изначально зафиксировать сроки выполнения данной операции и регулярно их контролировать".
НЕДВИЖИМОСТЬ И ЗОЛОТО
Однажды в беседе с вашим корреспондентом бывший председатель Комиссии Европейского союза и бывший премьер-министр Люксембурга Жак Саптер рассказал: "В Брюсселе я арендую в престижном районе квартиру и обратил внимание, что фамилия владельца явно русская. Оказалось, что сам он, находясь в Москве, владеет не только этой квартирой, а вообще всем жилым комплексом - это почти квартал..."
В агентствах, специализирующихся на недвижимости, граждане России воспринимаются как серьезные и, соответственно, весьма желанные клиенты, их уже хорошо знают во многих странах Западной Европы.
Интерес россиян к европейской недвижимости обоснован, и в здравомыслии им не откажешь. Дело в том, что приобретенные здесь дома, квартиры, офисы, участки земли представляют собой, пожалуй, самое надежное и беспроигрышное вложение капитала. Акции, облигации, всякого рода ценные бумаги, как мы уже отмечали, не внушают большого доверия. Курсы валют и биржевые рынки находятся в постоянном движении, как волны морей и океанов, - в этой стихии сплошная неопределенность, не поддающаяся никаким логическим прогнозам.
В сфере недвижимости обстановка выглядит более определенно - спрос идет в основном в ногу с предложением или даже его опережает. Во всяком случае в большинстве стран Европы за последние десять-двенадцать лет стоимость недвижимости возросла вдвое и даже больше. При этом следует отметить, что нигде не наблюдается обратного хода - чтобы цены шли на убыль. Это, естественно, привлекает "денежные мешки" , стремящиеся преумножить свое состояние. Таким образом, в Старом Свете образовалась прослойка крупных домовладельцев и землевладельцев. Они отчаянно конкурируют друг с другом, скупая квадратные метры площади, земельные участки, ведут строительство новых зданий, целых комплексов жилых и служебных помещений в перспективных с точки зрения экономического и туристского развития регионов континента. Короче говоря, жизнью подсказано и доказано, что эта область предпринимательской деятельности в настоящее время наиболее надежная для капиталовложения и получения приличных доходов.
Что касается ценообразования, то амплитуда довольно ощутимая - все зависит от страны и конкретного региона. Если, скажем, взять цены на недвижимость в Люксембурге, Монако, Андорре, Австрии, то они выглядят намного выше по отношению к ценам в Германии, Франции, Бельгии, Испании (имеется в виду периферия, а не районы столиц и не курортные зоны Средиземноморья или Атлантики). В общем, приобретая квартиру или дом, владелец твердо знает, что время работает на него и что при любых жизненных невзгодах и обстоятельствах он с лихвой вернет свой первоначальный капитал. В среднем динамика роста стоимости недвижимости в Западной Европе такова: ежегодно цена возрастает на 8-10 процентов: участки земли под разрешенную на них постройку зданий - более чем на 10 процентов.
Приобретение недвижимости и земли гражданами других стран законом не ограничено. Поэтому иностранцы активно включились в процесс приобретения квартир, домов, участков, ферм, которые зачастую сдаются в пользование. Однако не следует забывать о налогах, в том числе порой значительных региональных (муниципальных), о всякого рода связанных с эксплуатацией помещения обязательных расходах, о страховании от пожаров и прочих бедствий. Все это оплачивает владелец недвижимости.
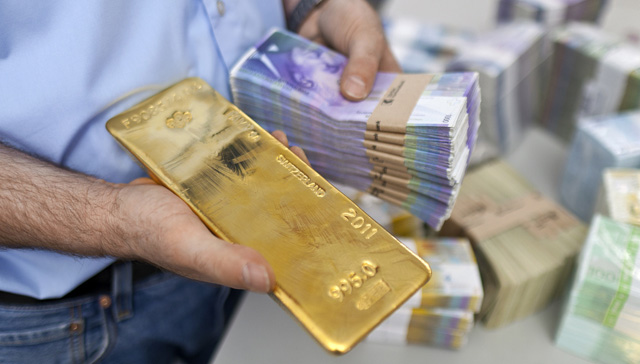
С тех пор как в 1971 году президент Соединенных Штатов Ричард Никсон отменил закон о том, что американский доллар может свободно обмениваться казной на золото, и, таким образом, золотой паритет этой валюты перестал существовать, - с тех пор к драгоценному металлу финансовый мир несколько охладел. Извечный символ богатства и благополучия хотя по-прежнему и остается вариантом вложения капитала, но не столь популярным, как в былые времена.
Вкладывать средства в золото и хранить слитки в сейфах банков считалось до недавнего времени делом непрактичным. Действительно, слитки или монеты, упрятанные за бронированные дверцы, выглядят как "спящий" капитал, который не приносит ожидаемого быстрого оборота. Однако низкие учетные ставки по банковским вкладам и спад на рынках ценных бумаг разбудили интерес к золоту, и цена на него стала расти: если еще года два назад унция желтого металла (31,1 грамма) стоила 280 долларов, то в этом году подскакивала до 428 долларов и продолжает варьироваться в пределах этой суммы.
В современном мире золото выступает главным образом как предмет спекуляции. Основные центры купли-продажи драгоценного металла - Лондон, Чикаго, Нью-Йорк, Токио, Сингапур. Между тем спрос на золото и уровень цен на него определяют все-таки ювелиры, которые всегда были и остаются его главными потребителями. Снижение же цены происходит в том случае, когда какое-либо государство выбрасывает из своих запасов на рынок большое количество драгметалла. Так, к примеру, произошло в прошлом году, когда Швейцария решила сократить свой золотой запас и пополнить валютный. Цена зависит также -от активности основных производителей золота - ЮАР, США, Австралии и России.
***
И еще одно преимущество фондов, практически устраняющее опасность их банкротства и разорения, - это значительный, порой многомиллиардный капитал, аккумулированный за счет паевого участия в нем большого количества вкладчиков-партнеров. А наличие крупных средств, как известно, дает и возможность широко, с размахом, действовать и маневрировать на мировых рынках.
***
Не секрет, что ныне российские граждане прилежно и с большим энтузиазмом принялись осваивать Европу - внедряются в экономику, банковские структуры, в туризм, гостинично-ресторанные предприятия, охотно приобретают недвижимость. Но чтобы начать в какой-то европейской стране свое дело, скажем, учредить фирму или купить дом, необходимо выполнить длинный перечень формальностей, условий, обязательных процедур.
Владимир Катин
Вернуться назад