

-
Доходное заведение в "маленьком Монако"Небольшой бар-ресторан на тихой улочке у казино в Ментоне, Лазурный берег, Франция Цена 360 000 евро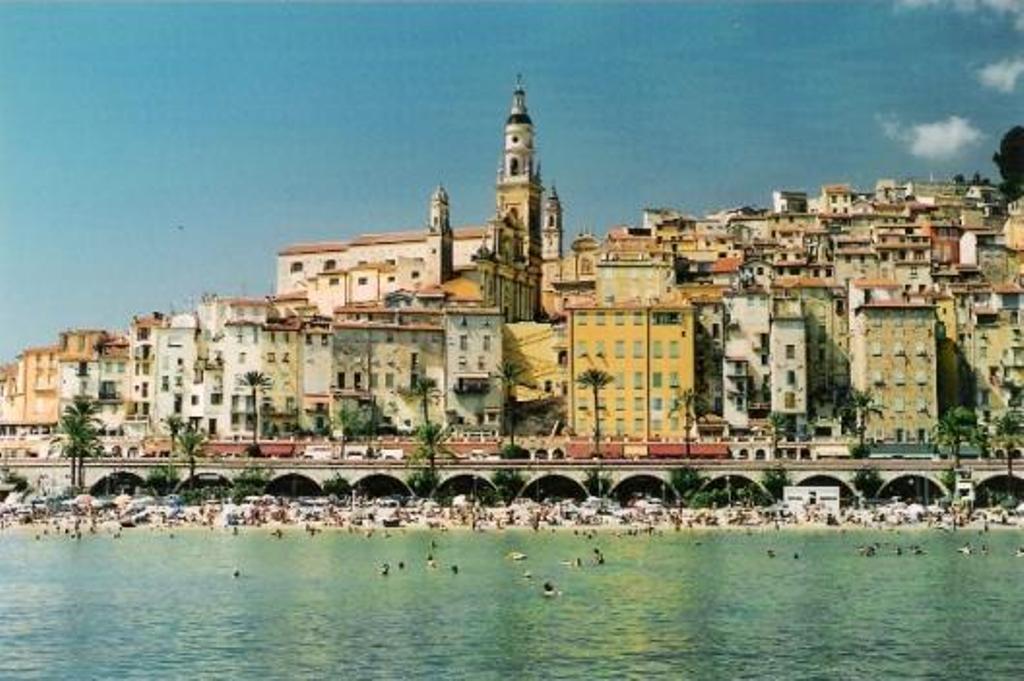
-
Новый дом в ПортугалииТолько построенная вилла - готова к заселению. Стоимость: 270 000 евро
-
Новые квартиры в Барселоне с видом на море Новые квартиры в элитном комплексе Барселоны с панорамным видом нат море. Площадь: от 69 кв. м. до 153 кв. м. Стоимость: от 485 000 евро.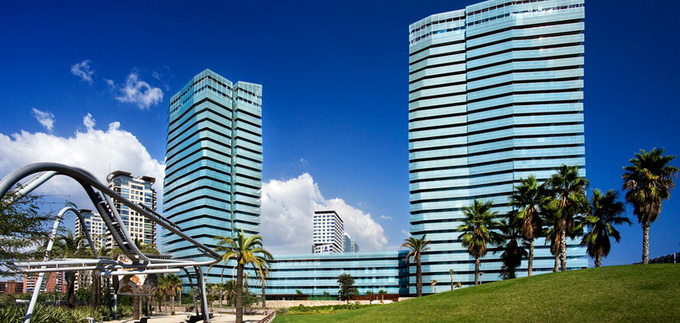
-
Ресторан в центре БрюсселяГорячее спецпредложение! Готовый ресторанный бизнес. Цена: 40 000 евро
-
Красивые дома и виллы в Швейцарии Выгодные приобретения от CHF 600.000
-
Рентабельный коммерческий центр в Дюссельдорфе, ГерманияВ самом центре города, в пяти шагах от знаменитого КЕ, как любовно называют жители центральную фешенебельную улицу Дюссельдорфа находится 6-ти этажное здание с парковкой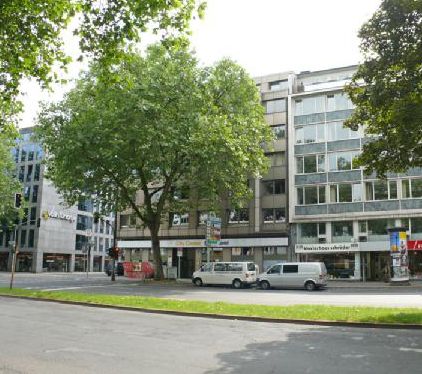
-
Легализация Ваших капиталов в ЕвропеПриватные юридические услуги для жизни за границей.
-
Прекрасное новое шале с потрясающим панорамным видом на Швейцарские Альпы Прекрасное новое шале с потрясающим панорамным видом на Швейцарские Альпы.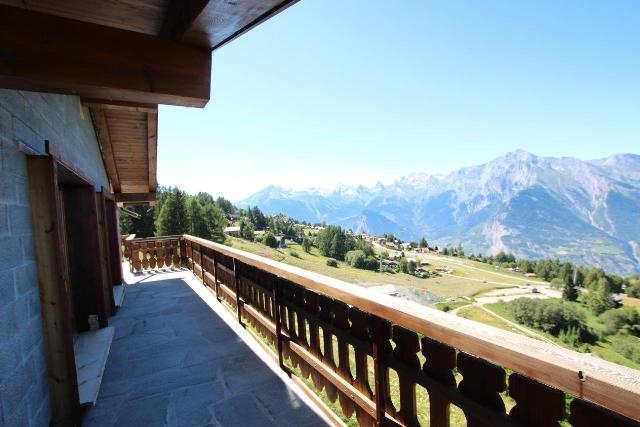
-
Уникальный проект в Швейцарии - возрождение термальных источников Предлагается принять участие в проекте, который входит в число 30-ти проектов, имеющих национальное значение и получающих государственную поддержку. Цель проекта - строительство нового оздоровительного комплекса, состоящего из отеля на 174 номеров на территории с природными термальными источниками.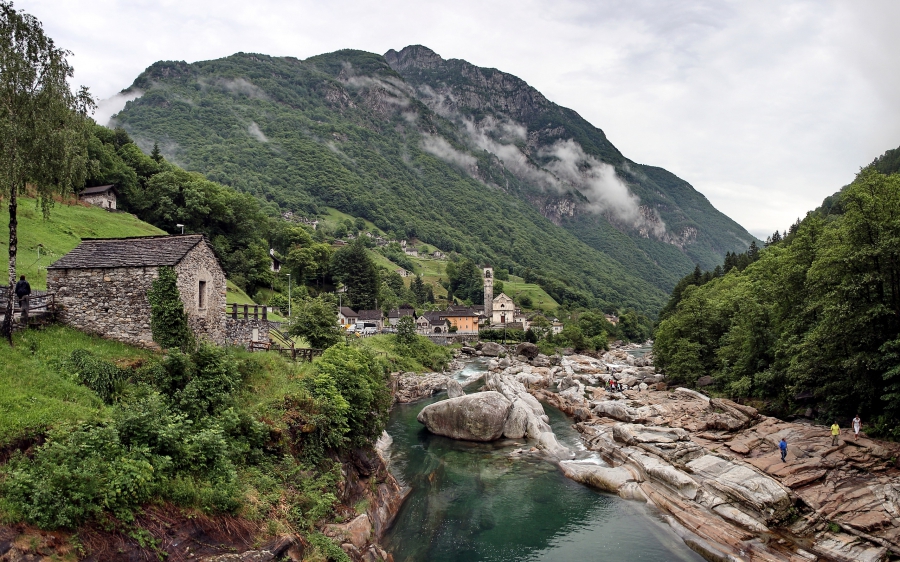
-
Популярный бар в Сан-Ремо (Италия) на продажу Продается бар в Сан-Ремо вместе с лицензией, оборудованием и недвижимостью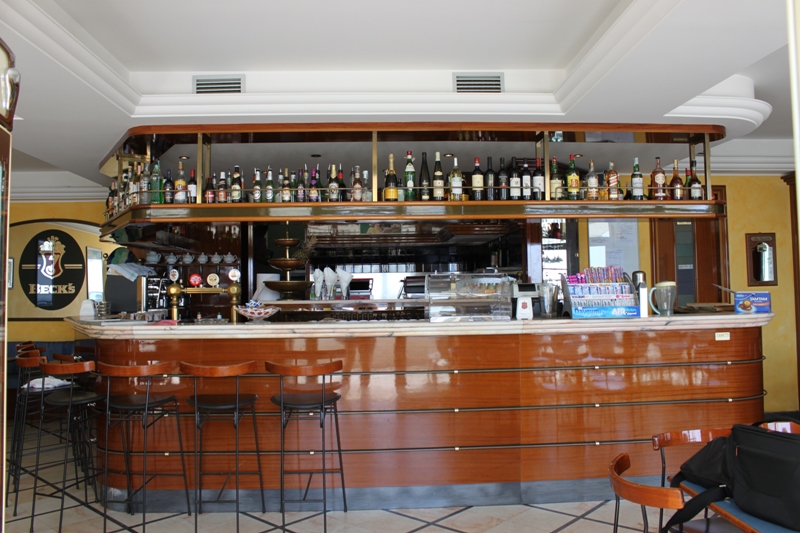
-
Современная гостиница 4* в центре Брюсселя
-
Шоколадный магазин у «Писающего мальчика» в БрюсселеУникальный шанс. Продается шоколадный магазин в Брюcселе возле статуи писающего мальчика.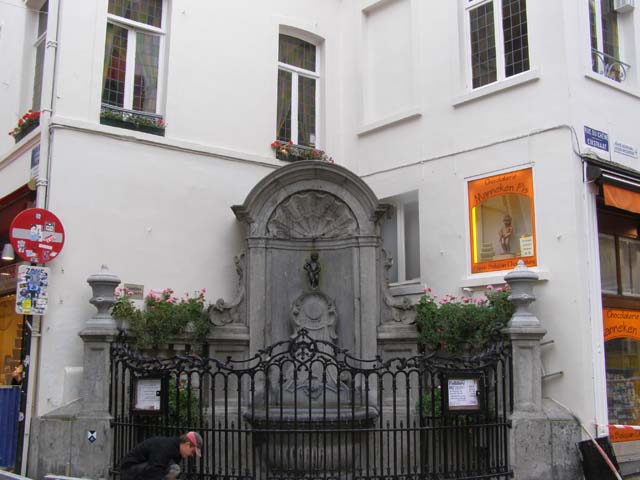
-
Отличный кабаре бар с жилой квартирой в швейцарском Вале Отличный кабаре бар с жилой квартирой можно приобрести в швейцарском Вале.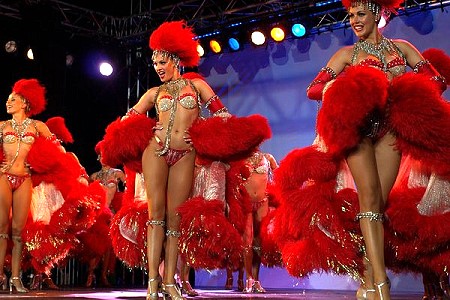
-
Продается известная ИТ-консалтинговая компания в Швейцарии В 2016 году компания произвела продажи в размере 820 000 швейцарских франков. На протяжении многих лет владелец был в состоянии заплатить стабильную, достойную заработную плату. После более чем 15 лет работы в бизнесе владелец хочет сосредоточиться на новых проектах и оставить свой бизнес в надежных руках.
-
Cтать хозяином 30 автозаправочных станций в ШвейцарииМожно стать хозяином 31 автозаправочной станции. 2 партнерские компании решили продать свой общий бизнес+ стены. Это предприятие существует с далекого 1948 г.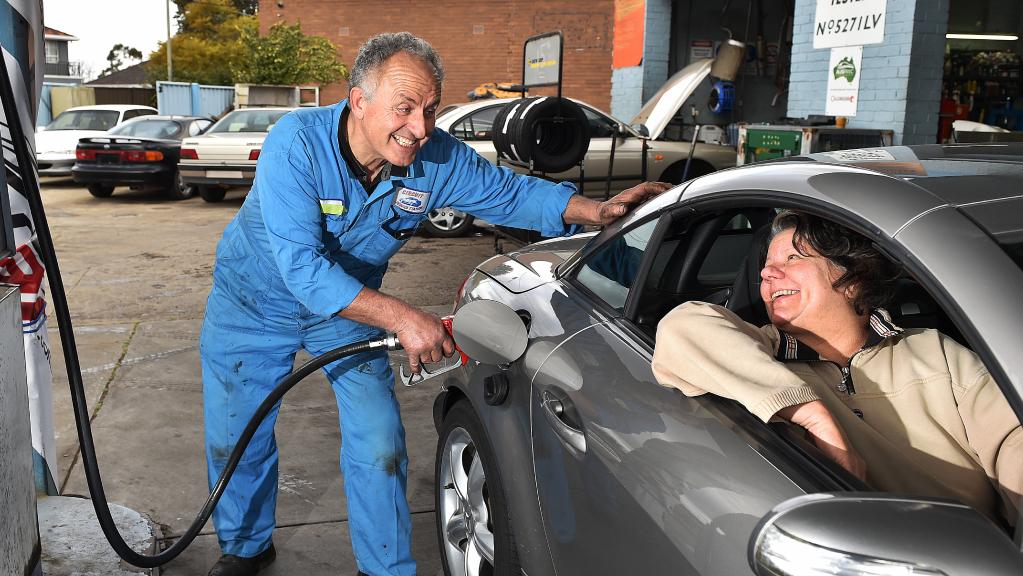
-
Отель в долине близ озера (Австрия)Гостиница в прекрасной долине в Австрии с рестораном, входит в 5-ку лучших отелей страны с участком земли. Цена: 3 000 000 евро
-
Действующий ресторан в Сан-Ремо, Италия Продается шикарный, вкусный ресторан в центре итальянского курорта. Аренда на 10 лет Стоимость : 750 000 евро (возможен торг)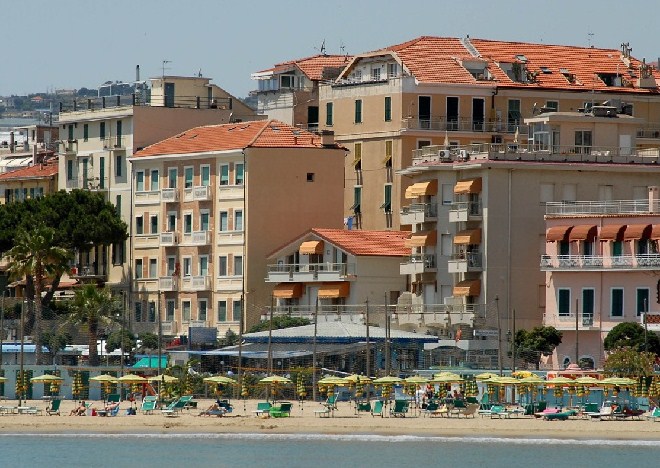
-
Отель в Бриссаго (Швейцария)Продажа 3-звездочного отеля в Швейцарии
-
Ресторан в Каннах на оживленной пешеходной улицеОбщая площадь 107 кв. м. и терраса 35 кв м , 80 посадочных мест, только после ремонта, полностью экипированный, есть лицензия на торговлю спиртными напитками.
-
Квартиры в МонакоВы хотите снять, купить в Монако недорогую (по этим меркам) квартиру? Мы Вам поможем в этом!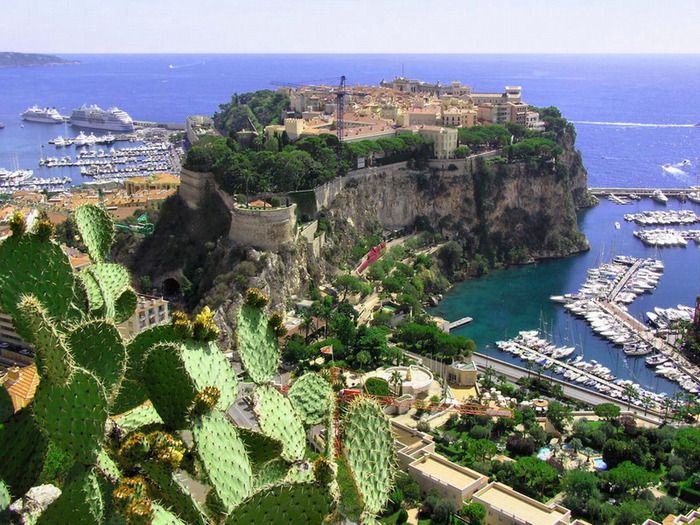
-
Доходный бизнес в Швейцарии: Автозаправка в Лозанне!Отлаженный бизнес с постоянным доходом: АЗС, станция техобслуживания и магазин на высокопроездном месте.
-
Здание для бизнеса в Голландии, рядом с Роттердамом. Комерческое здание под готовый бизнес, близ Роттердама. Площадь 105 м2
-
Недвижимость и готовый бизнес в ИталииСрочная продажа - производственная площадь в Парме, недалеко от Милана для доходного бизнеса. Стоимость: 1 500 000 евро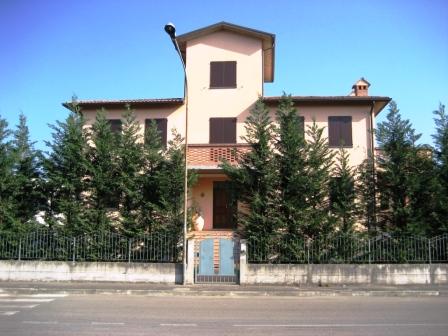
-
Коммерческая недвижимость в Германии за 70% от рыночной стоимостиОтличное предложение для инвесторов - дома в Германии от банков за 60-70% их рыночной стоимости!
-
Коттедж в историческом центре ЛондонаОчаровательный уникальный коттедж расположенный в самом центре великолепной тихой площади недалеко от метро и парка. £699,950 - 2 спальный коттедж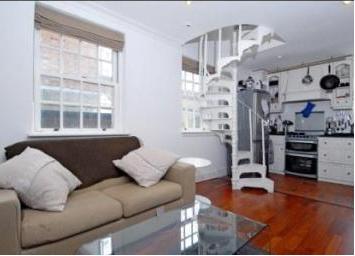
-
Итальянская Ривьера от застройщикаКомфортабельная резиденция с видом на море в г. Бордигера, регион Империя, в 13 км от Сан-Ремо, 4 км от границы с Францией и 31км от Монте Карло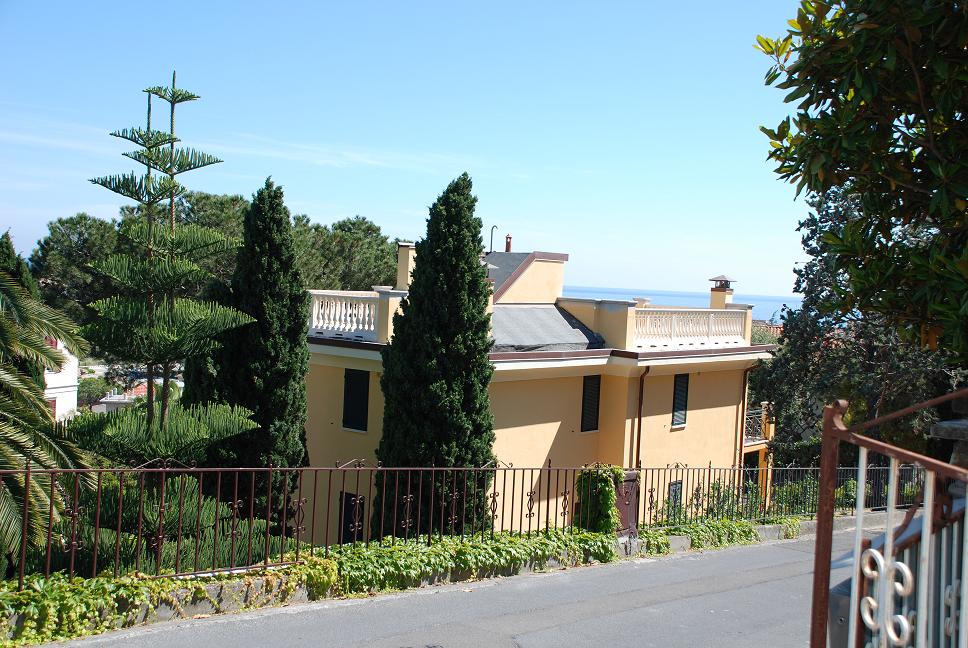
-
Лигурийская ривьера - резиденция от застройщика с бассейном и садомРезиденция состоит из трех двухэтажных зданий, с видом на море, окруженных парком площадью 5га из олеандров и оливковых деревьев.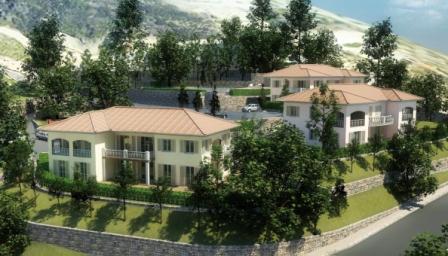
-
Квартира в центральной части НиццыПродается квартира в центральной части Ниццы, рядом с православным Русским Собором.
-
Коммерческая недвижимость в Германии с 7.5% доходности в год. Инвест - пакет коммерческой недвижимости в Германии от немецкого банка DKB.
-
Доходный дом с землей на Лазурном берегу, Вильнев ЛюбеДом - 1000 кв. м. 30 квартир, магазин и пиццерия с участком земли 2500 кв. м. - у моря с видом на Марину Бе дез Анж. Стоимость - 6 300 000 евро. Доход - более 380 000 евро.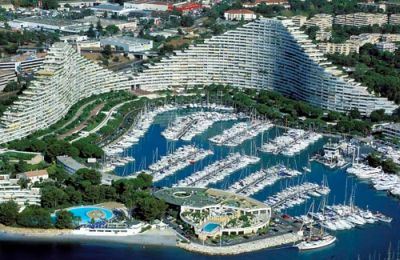
-
Пиццерия-кафе в Дюссельдорфе Новая пиццерия на оживленной улице в деловом центре Цена 100 000 евро
-
Аренда вилл на курортах Европы Аренда вилл в Европе, на море Выбор и критерии Ваши, комфортная организация отдыха - наша!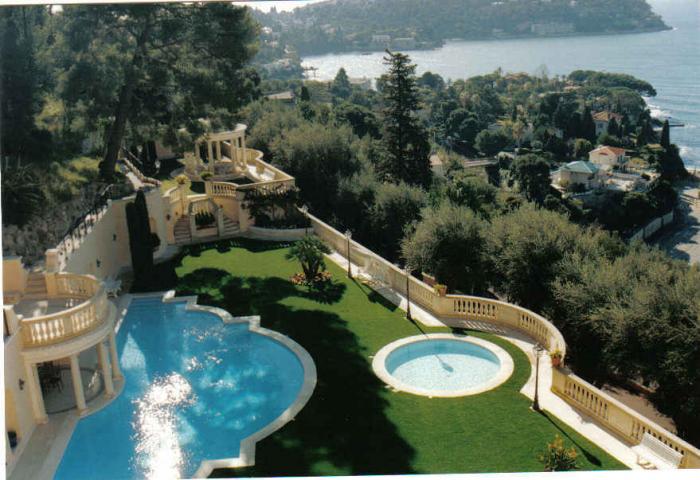
-
Коммерческая недвижимость в Швейцарии!В Швейцарии продается высокорентабельное производство, отели, рестораны, магазины для доходного бизнеса!
-
ВНЖ, бизнес, инвестиции в Австрию, Швейцарию, Германию. Экономический потенциал Австрии, Швейцарии и Германии можно смело назвать опорой всей экономики Европы.
-
Подбор доходного объекта для бизнеса за рубежомМы поможем подобрать Вам желаемый вид бизнеса, действующую фирму, объект жилой или коммерческой недвижимости, предприятие или банк - за рубежом и предоставим полный пакет сопутствующих услуг.
-
Готовые фирмы в ШвейцарииПредлагаются на продажу готовые фирмы в Швейцарии, с полностью оплаченным уставным капиталом, без долгов
-
Вилла в Монако (Монте-Карло) на продажу Вилла в 5 минутах от Казино в Монте-Карло на продажу
-
Элитная резиденция в Швейцарии Экологически чистые места, где воздух чист и прозрачен… Величественные Альпы, вызывающие трепет и восторг, стоящие как добрые исполины в снежных шапках… Мечта? Сказка? Нет, это горная Швейцария.
-
Лазурный Берег как на ладони: продажа пентхауса, Франция, Антиб Пентахус с панорамным видом, Франция, Антиб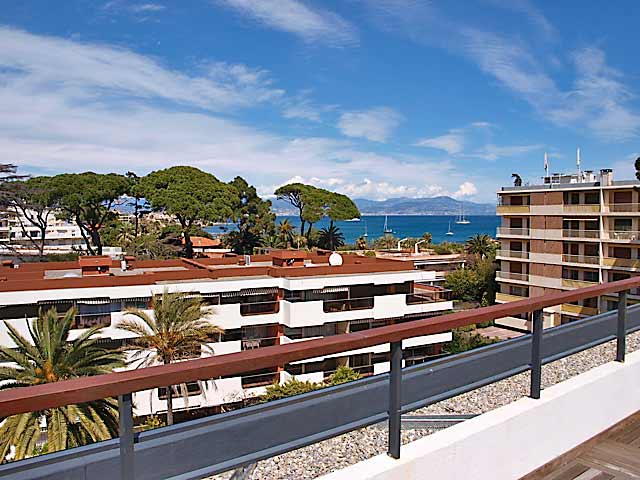
-
ВНЖ во Франции для финансово - независимых лицБыстрый вариант получения вида на жительство во Франции без права занятия трудовой деятельностью. Новые требования Генерального Консульства Франции для подачи досье на ВНЖ в 2020 году.
-
Гражданство Мальты - ЕС Правительство Мальты предлагает новую легальную возможность получить паспорт ЕС. Гражданство Мальты можно получить по Мальтийской Программе Индивидуального Инвестора, которая работает с начала 2014 года.
-
Продается компания работающая в направлении управления финансовыми активами в Швейцарии.Любой, кто хочет купить готовый бизнес в Швейцарии имеет возможность почувствовать себя в роли партнера, приобретя часть акций, либо стать обладателем 100 % стоимостью в 5 миллионов франков. Предложение стоящее и заслуживает внимания.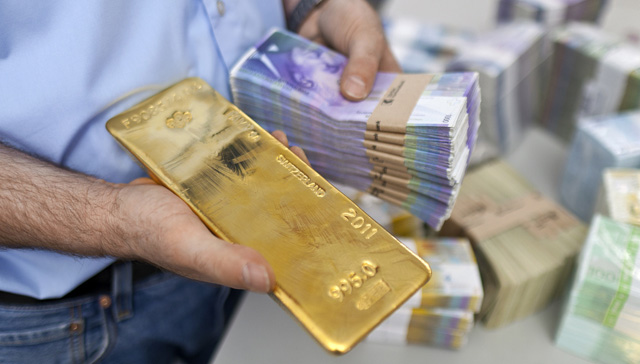
-
Вид на жительство, гражданство, бизнес в Европе в условиях санкцийСпециалисты европейского Холдинга Дэниса Миллера делятся последней информацией по всем процедурным изменениям ЕС. Опытные юристы для тех, кто хочет свободно чувствовать себя в России и в Европе.
-
Продажа отеля три звезды на Французской Ривьере Продается гостиница в Каннах. 70 просторных номеров с роскошным видом. На последнем этаже находится большая терраса с бассейном, а для деловых переговоров оборудованы конференц-залы. Численность персонала составляет 12 человек.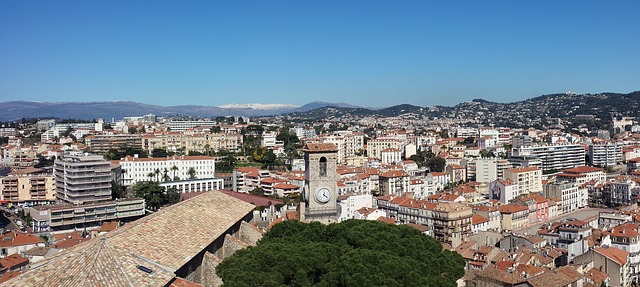
-
Продажа уютного отеля в центре Ниццы Отель 35 номеров в шаговой доступности от пляжа. Занимает территорию 1 500 кв. м с красивым садом и частной парковкой. Все номера комфортабельные и просторные более 20 м2. Постоянные клиенты пишут положительные отзывы на популярных сайтах бронирования. Загрузка отеля в год достигает 73%, а годовой оборот 845 000 евро. Полная стоимость стен и бизнеса 6 миллионов евро.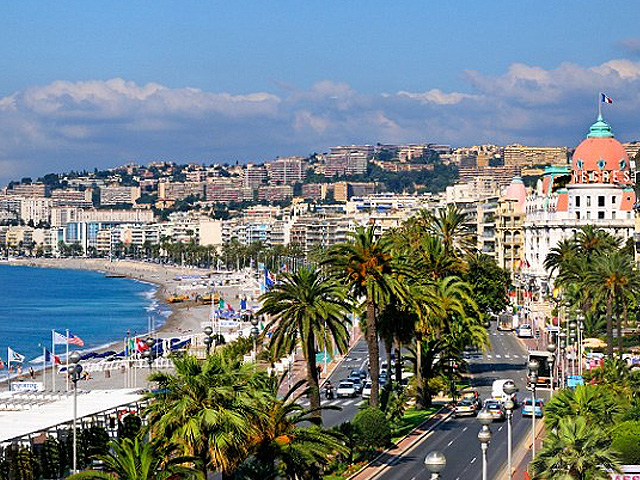
-
Продается гостиница на 30 номеров в городе Антиб Франция Продается гостиница на 30 номеров в городе Антиб, который считается жемчужиной Лазурного берега Франции.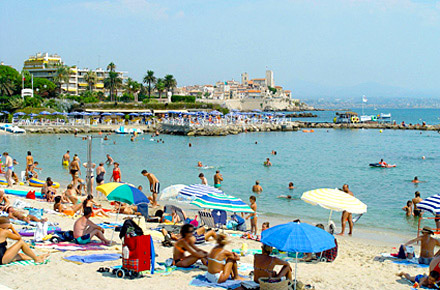
-
Новый каталог объектов недвижимости и готового бизнеса в Европе Недвижимость в Европе может стать надежной резиденцией, местом, где Вы и Ваша семья будете чувствовать себя в безопасности и комфорте.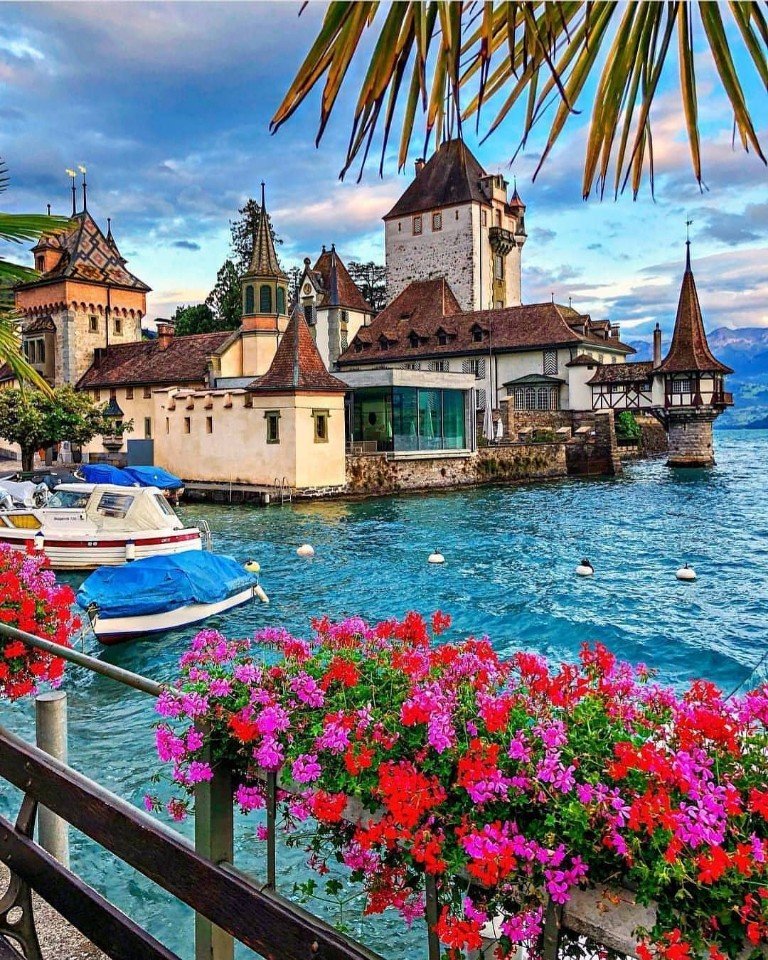
-
Элитное шале в Южных Альпах Франции, ВальбергПредлагаем купить или арендовать элитное шале в Южных Альпах Франции на лыжном курорте Вальберг.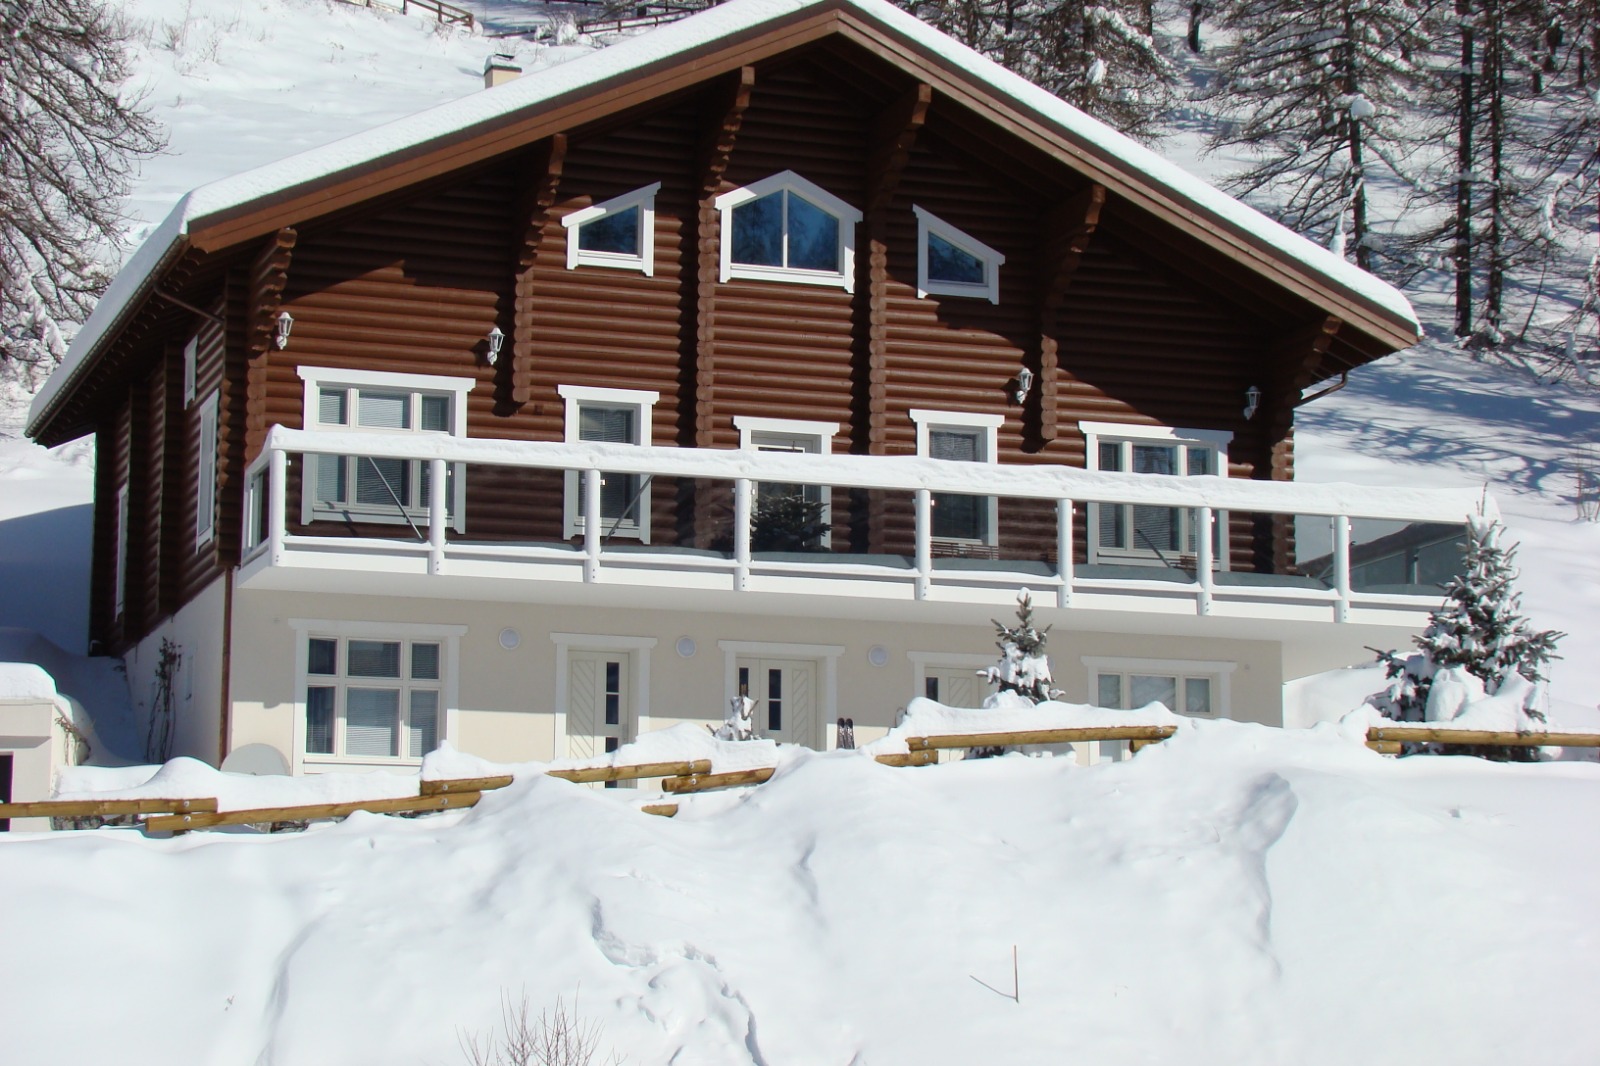
-
Новый каталог юристов и адвокатов в ЕвропеЕврогруппа Консалт гарантирует эффективную помощь в получении вида на жительство и гражданства ЕС; а также в сопровождении сделок с недвижимостью и бизнесом в Евросоюзе.
-
Бизнес иммиграция - бюджетные вариантыВладение бизнесом в Европе не означает предоставление автоматического вида на жительство, но является главным фактором и предпосылкой к его получению.
-
Вид на жительство в Европе | ЕвросоюзеВид на жительство в странах Евросоюза, Швейцарии - высокий уровень жизни и бизнеса без ограничений
-
Виажер Фонд – гарантированная доходность и легализация во Франции. Виажер (пожизненная рента) - высокорентабельный бизнес на Лазурном берегу Франции.
-
Иммиграция в Европу Консультации по вопросам иммиграции, получения вида на жительство, постоянного места жительства и гражданства в Европе.
Публикации
""Белые" оффшорные стратегии".
["Бизнес & Балтия" (Рига).-04.06.2004.-№106.]
04 июня 2004
В предыдущих трех статьях (NN 91, 96, 101) мы разобрали различные концепции налогового планирования. Вкратце содержание опубликованных статей можно свести к следующему: большинство российских бизнесменов используют схемы налогового планирования в усеченном и, как правило, нелегальном варианте. С другой стороны, скрупулезное следование советам консультантов ведет зачастую к неоправданным расходам на единицу зарабатываемого доллара или евро.
В связи с тем, что отношение к оффшорным схемам со стороны фискальных и контролирующих органов неизменно ухудшается, возникла необходимость маскировки. Элементы такой маскировки формируют концепцию "Белые воротнички", как я ее называю. Она основывается на российских реалиях, в то же время сохраняет видимость неоффшорности и даже использует договоры об избежании двойного налогообложения, однако не в целях перевода дивидендов, но в целях изменения налогового резидентного статуса.
В первую очередь речь идет о схеме Англия - Кипр, во-вторых, это использование английских и израильских компаний в качестве агента оффшорной компании.
Английская нерезидентная схема использует особенности Договора об избежании двойного налогообложения Англии с Кипром. Из договора следует, что английская компания при определенных условиях может выбрать налоговую резиденцию на Кипре и, соответственно, платить налоги на Кипре, и будет освобождена от уплаты налогов в Англии. Условия для создания такой налоговой резиденции следующие: акционеры компании, управляющие органы, банковские счета, офис - все должно находиться на Кипре. Другими словами, только регистрационный офис компании будет находиться в Англии, а реальная деятельность должна осуществляться из Кипра. Необходимо отметить, что это исключительный по своему действию договор Англии об избежании двойного налогообложения. В большинстве случаев такие договоры применяются лишь к пассивным доходам - дивидендам, роялти, процентам по кредитам и так далее. Налоги на прибыль, как правило, взимаются по месту регистрации компании, если она не действует в другой стране через отделение или постоянное представительство. Как применяется такая схема? Как мы видим, внешне сохраняются атрибуты английской компании: регистрационные документы - английские, регистрационный адрес - английский. Внешне компания - английская. И лишь налоги она платит на Кипре. Естественное ограничение такой схемы - для внешних операций необходимо применять договоры двойного налогообложения с Кипром, а не с Англией, ведь компания является налоговым резидентом именно Кипра. Поэтому получение справки налоговой резиденции в Англии - как требуют многие клиенты для предоставления в налоговые органы России - моментально уничтожает суть схемы, ведь в дальнейшем для освобождения от английских налогов нам необходимо заявить налоговую резиденцию на Кипре. Еще один важный момент: управление компанией действительно должно происходить из Кипра, поскольку статус налоговой резиденции определяется местонахождением и органов управления, и даже бенефициара. Если же киприот выдает доверенность на россиянина, то схема снова под угрозой, так как возникает сомнение о реальном статусе директора и бенефициара.
В реальной жизни все эти условия и ограничения соблюдаются чрезвычайно редко. В большинстве случаев клиент платит большие деньги за организацию схемы, но через полгода расслабляется ("Все ведь и так хорошо работает?!"), просит выдать на себя доверенность, открывает счет в прибалтийском банке и сводит всю схему к обычному "оффшор + счет в Риге".
Английская агентская схема также призвана скрыть истинного владельца - оффшор - от бизнес-партнеров и государственных органов. Принципал (оффшорная компания) поручает агенту (английская компания) провести ряд действий - купить в одном месте, продать в другом месте. Деньги и идея принадлежат принципалу, а английская компания всего лишь исполняет договор поручения, за что вознаграждается каким-либо процентом от сделки или фиксированной суммой. Таким образом, внешне участником всех сделок является английская компания, хотя налоги в Англии она платит только на сумму своего вознаграждения. В этой схеме важно придерживаться основного правила: управление принципалом должно происходить из-за рубежа Англии, при этом управление английской компанией и оффшором не должно быть формально сосредоточено в одних руках.
Используя обе описанные схемы, нужно принимать во внимание, что они являются в первую очередь именно схемами, а не утвержденными в законодательстве правилами. Налоговая инспекция может не согласиться с тем или иным толкованием договора об избежании двойного налогообложения или оспорить место нахождения бенефициара, и так далее.
Наименее спорным с налоговой точки зрения является использование английских партнерств с ограниченной ответственностью (Limited Liability Partnership - LLP). Такое партнерство - аналогично LLC в США - является гибридом обычной компании с ограниченной ответственностью и партнерства, что означает, что налоги LLP платит именно как партнерство. Из этого, в частности, следует, что если оба участника LLP являются нерезидентами Англии и налог на прибыль, полученную за пределами Англии и не из английских источников, они не платят, то LLP оказывается совершенно безналоговым инструментом, оставаясь при этом отдельным юридическим лицом с регистрацией в Англии.
Важно понимать, что поскольку такое LLP является нерезидентом Англии, к нему неприменимы договоры об избежании двойного налогообложения.
Израильская комиссионная схема работает следующим образом.
Выплата комиссионных, оплата маркетинговых и управленческих услуг в Израиле ограничена - без налога разрешается переводить не более 60000 долларов в год на одного получателя. Для больших сумм необходимо запрашивать специальное разрешение. Такое разрешение обычно выдается, если сумма комиссионных не превышает 10-12 процентов от всей налогооблагаемой базы.
Налогооблагаемая база израильского предприятия, работающего в качестве агента другого предприятия, считается по специальной формуле таким образом, что эффективный налог составит 4,32% от суммы, заложенной на расходы предприятия.
Итак, третий подход, который мы определяем как "беловоротничковый", позволяет платить мало, но ходить в смокинге и белых перчатках.
Вывод, который делаем мы как консультанты:
Древнероссийская концепция - относительно опасная, хулиганская, однако дешевая и пока эффективная. Пользуется популярностью у бизнесменов преимущественно на короткие сроки жизни (комплекты компаний без регистрации в налоговых органах).
Европейско-израильская - относительно сложная и потому опасная, дорогая, но чрезвычайно легальная и эффективная для реальных холдинговых компаний (договоры об избежании двойного налогообложения).
Беловоротничковая концепция - построенная на хитростях и поэтому, возможно, не на сто процентов долговечная, однако относительно недорогая и несложная. Используется во всех областях бизнеса (агентские схемы, израильские, венгерские, американские зарегистрированные компании).
Дотошный клиент, возможно, возмутится: как же так, неужели нет решения более стабильного? Невозможно жить под угрозой постоянных изменений! Действительно, хорошо бы иметь "вечную" схему. К сожалению, вечных схем не бывает, и если 6 лет назад такое утверждение было теоретическим прогнозом, то сегодня мы имеем дело с тем, что мир постоянно изменяется - в плохом для оффшорного клиента направлении. Уже почти забыты широко использовавшиеся оффшорные компании Ирландии, правительство которой изменило налоговое законодательство под давлением Европейского сообщества. Но еще помнится то время, когда не существовало зловеще длинных "черных" списков оффшорных территорий, в которые включены даже многие штаты США. Необходимо также отметить, что так называемые вечные схемы стоят немалых денег. Наша задача состоит в том, чтобы предложить продукт, который будет устойчивым к прогнозируемым изменениям законодательства и в то же время не очень дорогим по стоимости.
Олег Магарил, Meridian Companies House
