

-
Доходное заведение в "маленьком Монако"Небольшой бар-ресторан на тихой улочке у казино в Ментоне, Лазурный берег, Франция Цена 360 000 евро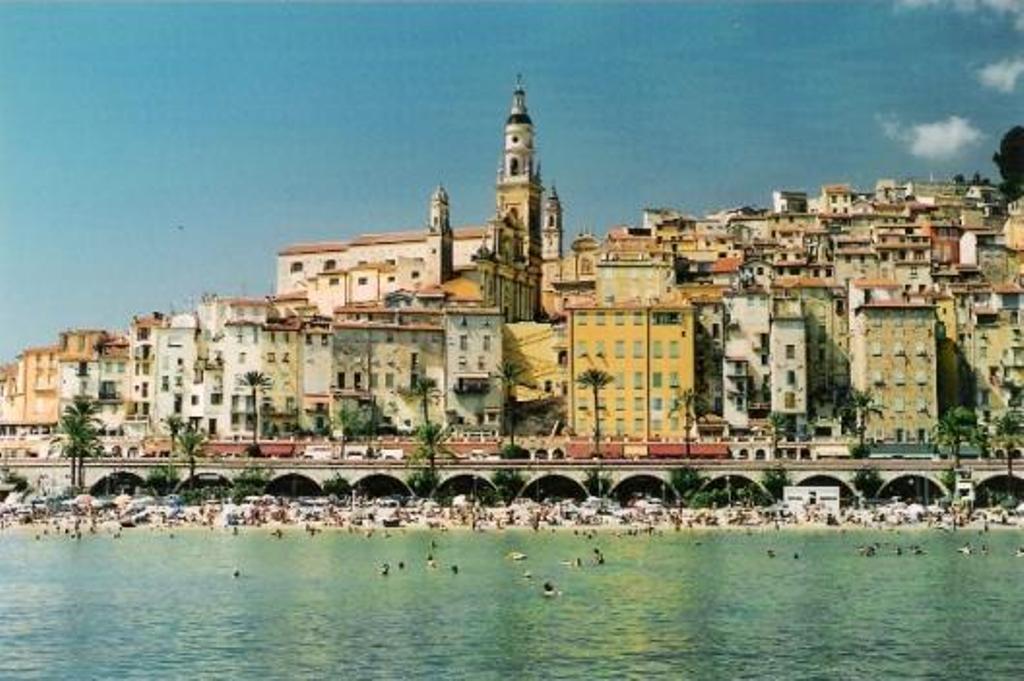
-
Новый дом в ПортугалииТолько построенная вилла - готова к заселению. Стоимость: 270 000 евро
-
Новые квартиры в Барселоне с видом на море Новые квартиры в элитном комплексе Барселоны с панорамным видом нат море. Площадь: от 69 кв. м. до 153 кв. м. Стоимость: от 485 000 евро.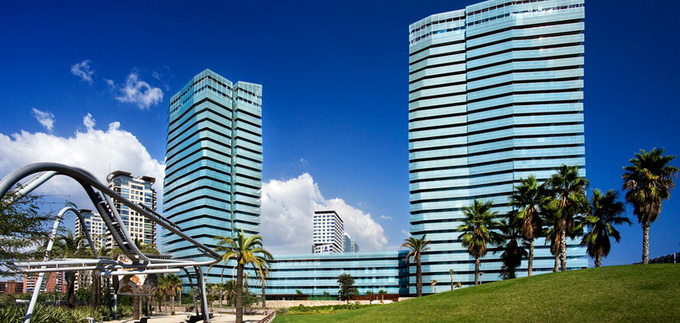
-
Ресторан в центре БрюсселяГорячее спецпредложение! Готовый ресторанный бизнес. Цена: 40 000 евро
-
Красивые дома и виллы в Швейцарии Выгодные приобретения от CHF 600.000
-
Рентабельный коммерческий центр в Дюссельдорфе, ГерманияВ самом центре города, в пяти шагах от знаменитого КЕ, как любовно называют жители центральную фешенебельную улицу Дюссельдорфа находится 6-ти этажное здание с парковкой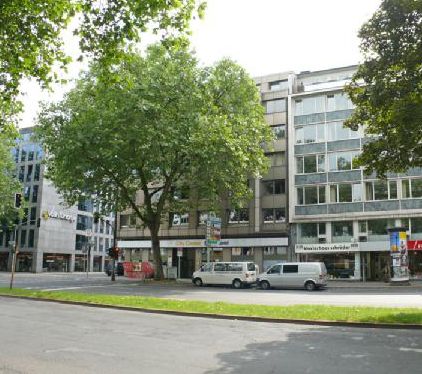
-
Легализация Ваших капиталов в ЕвропеПриватные юридические услуги для жизни за границей.
-
Прекрасное новое шале с потрясающим панорамным видом на Швейцарские Альпы Прекрасное новое шале с потрясающим панорамным видом на Швейцарские Альпы.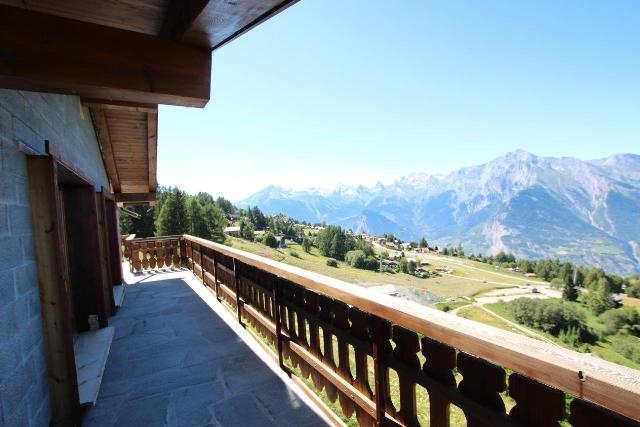
-
Уникальный проект в Швейцарии - возрождение термальных источников Предлагается принять участие в проекте, который входит в число 30-ти проектов, имеющих национальное значение и получающих государственную поддержку. Цель проекта - строительство нового оздоровительного комплекса, состоящего из отеля на 174 номеров на территории с природными термальными источниками.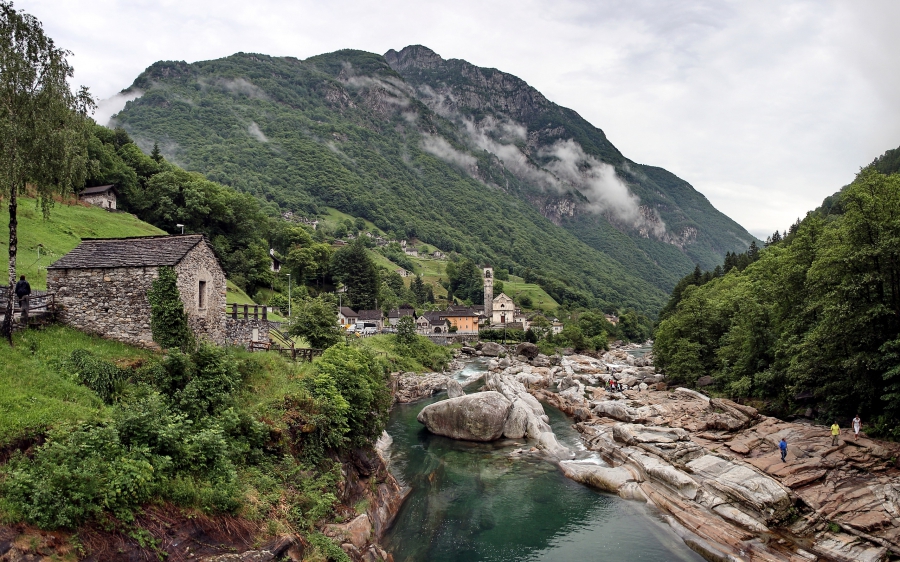
-
Популярный бар в Сан-Ремо (Италия) на продажу Продается бар в Сан-Ремо вместе с лицензией, оборудованием и недвижимостью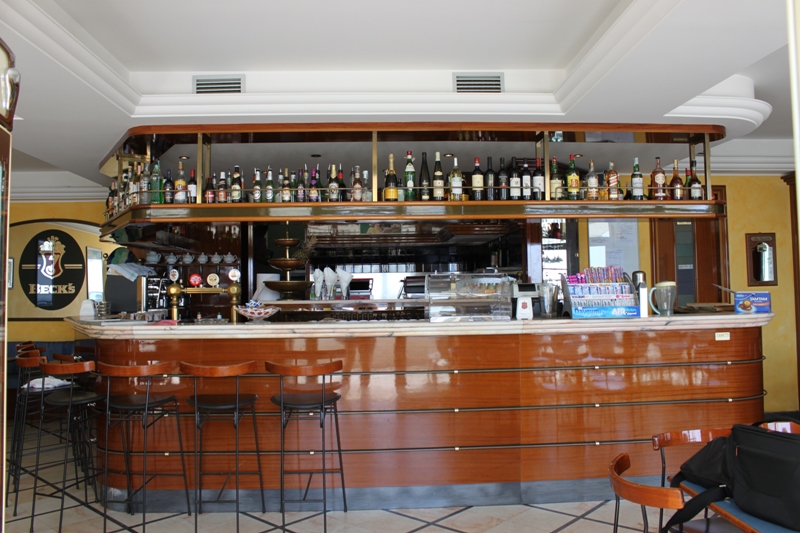
-
Современная гостиница 4* в центре Брюсселя
-
Шоколадный магазин у «Писающего мальчика» в БрюсселеУникальный шанс. Продается шоколадный магазин в Брюcселе возле статуи писающего мальчика.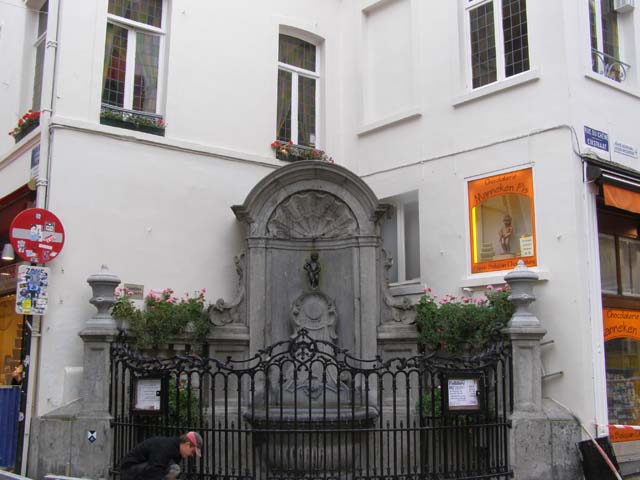
-
Отличный кабаре бар с жилой квартирой в швейцарском Вале Отличный кабаре бар с жилой квартирой можно приобрести в швейцарском Вале.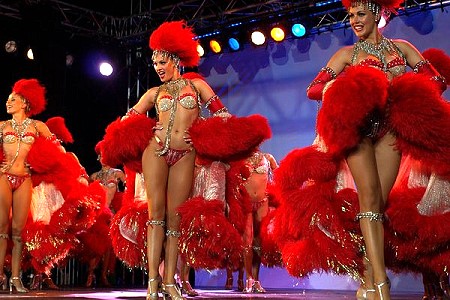
-
Продается известная ИТ-консалтинговая компания в Швейцарии В 2016 году компания произвела продажи в размере 820 000 швейцарских франков. На протяжении многих лет владелец был в состоянии заплатить стабильную, достойную заработную плату. После более чем 15 лет работы в бизнесе владелец хочет сосредоточиться на новых проектах и оставить свой бизнес в надежных руках.
-
Cтать хозяином 30 автозаправочных станций в ШвейцарииМожно стать хозяином 31 автозаправочной станции. 2 партнерские компании решили продать свой общий бизнес+ стены. Это предприятие существует с далекого 1948 г.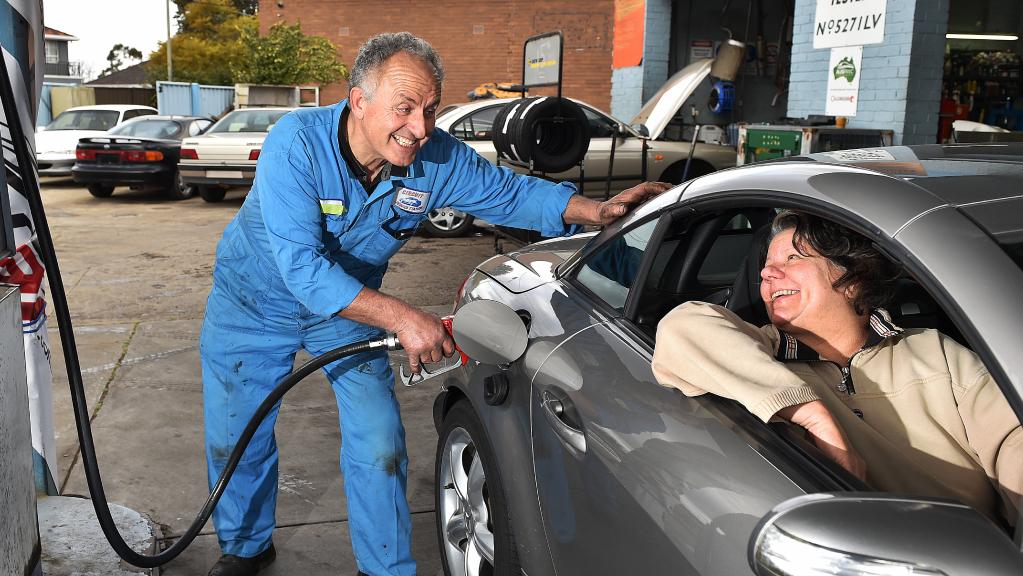
-
Отель в долине близ озера (Австрия)Гостиница в прекрасной долине в Австрии с рестораном, входит в 5-ку лучших отелей страны с участком земли. Цена: 3 000 000 евро
-
Действующий ресторан в Сан-Ремо, Италия Продается шикарный, вкусный ресторан в центре итальянского курорта. Аренда на 10 лет Стоимость : 750 000 евро (возможен торг)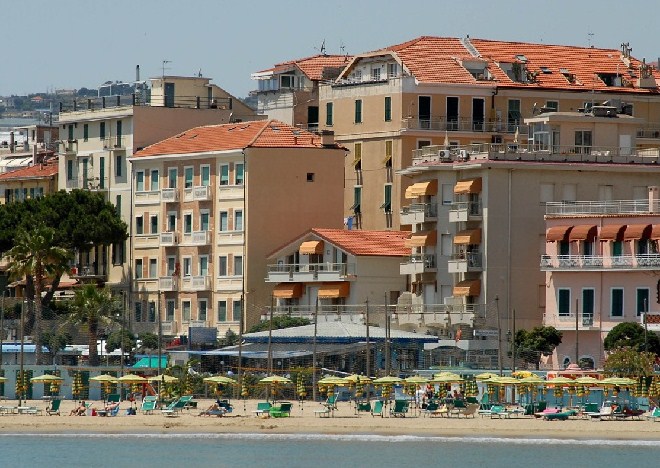
-
Отель в Бриссаго (Швейцария)Продажа 3-звездочного отеля в Швейцарии
-
Ресторан в Каннах на оживленной пешеходной улицеОбщая площадь 107 кв. м. и терраса 35 кв м , 80 посадочных мест, только после ремонта, полностью экипированный, есть лицензия на торговлю спиртными напитками.
-
Квартиры в МонакоВы хотите снять, купить в Монако недорогую (по этим меркам) квартиру? Мы Вам поможем в этом!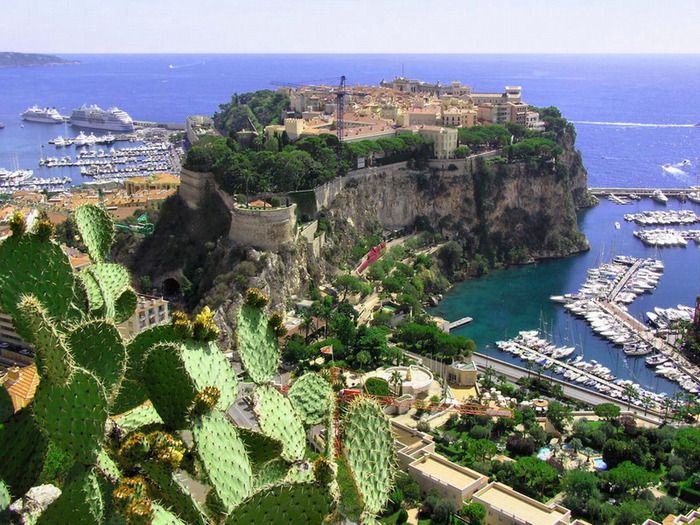
-
Доходный бизнес в Швейцарии: Автозаправка в Лозанне!Отлаженный бизнес с постоянным доходом: АЗС, станция техобслуживания и магазин на высокопроездном месте.
-
Здание для бизнеса в Голландии, рядом с Роттердамом. Комерческое здание под готовый бизнес, близ Роттердама. Площадь 105 м2
-
Недвижимость и готовый бизнес в ИталииСрочная продажа - производственная площадь в Парме, недалеко от Милана для доходного бизнеса. Стоимость: 1 500 000 евро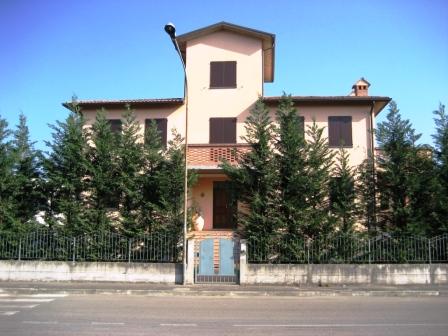
-
Коммерческая недвижимость в Германии за 70% от рыночной стоимостиОтличное предложение для инвесторов - дома в Германии от банков за 60-70% их рыночной стоимости!
-
Коттедж в историческом центре ЛондонаОчаровательный уникальный коттедж расположенный в самом центре великолепной тихой площади недалеко от метро и парка. £699,950 - 2 спальный коттедж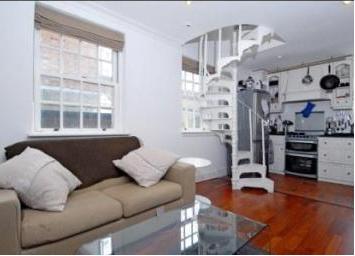
-
Итальянская Ривьера от застройщикаКомфортабельная резиденция с видом на море в г. Бордигера, регион Империя, в 13 км от Сан-Ремо, 4 км от границы с Францией и 31км от Монте Карло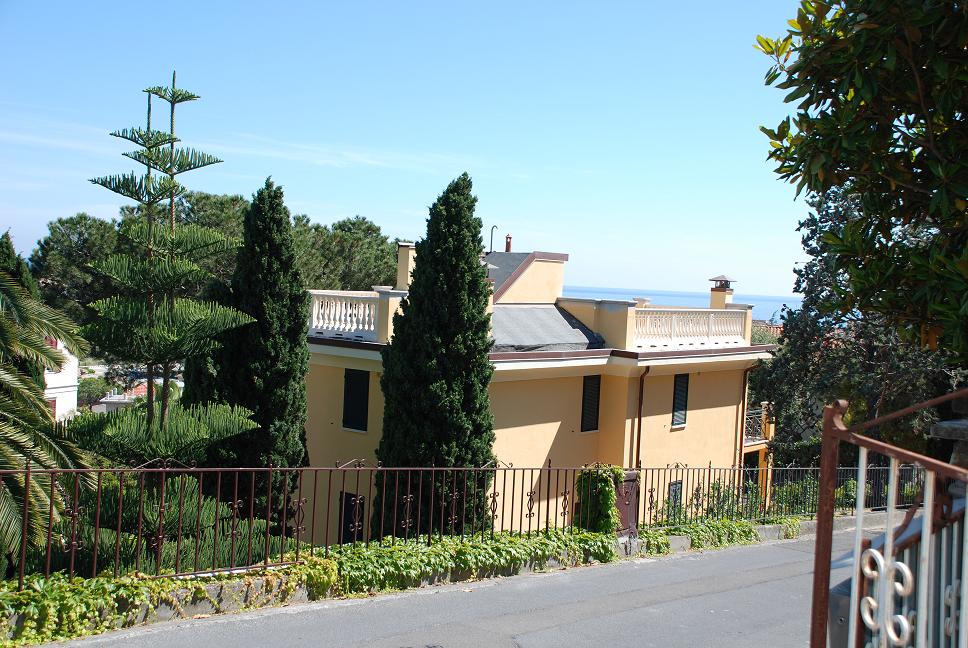
-
Лигурийская ривьера - резиденция от застройщика с бассейном и садомРезиденция состоит из трех двухэтажных зданий, с видом на море, окруженных парком площадью 5га из олеандров и оливковых деревьев.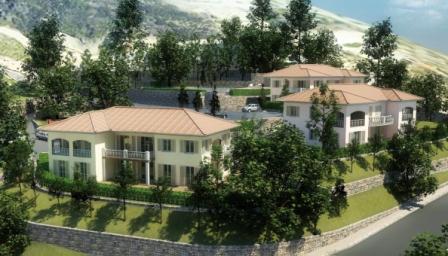
-
Квартира в центральной части НиццыПродается квартира в центральной части Ниццы, рядом с православным Русским Собором.
-
Коммерческая недвижимость в Германии с 7.5% доходности в год. Инвест - пакет коммерческой недвижимости в Германии от немецкого банка DKB.
-
Доходный дом с землей на Лазурном берегу, Вильнев ЛюбеДом - 1000 кв. м. 30 квартир, магазин и пиццерия с участком земли 2500 кв. м. - у моря с видом на Марину Бе дез Анж. Стоимость - 6 300 000 евро. Доход - более 380 000 евро.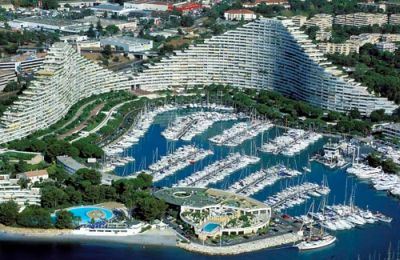
-
Пиццерия-кафе в Дюссельдорфе Новая пиццерия на оживленной улице в деловом центре Цена 100 000 евро
-
Аренда вилл на курортах Европы Аренда вилл в Европе, на море Выбор и критерии Ваши, комфортная организация отдыха - наша!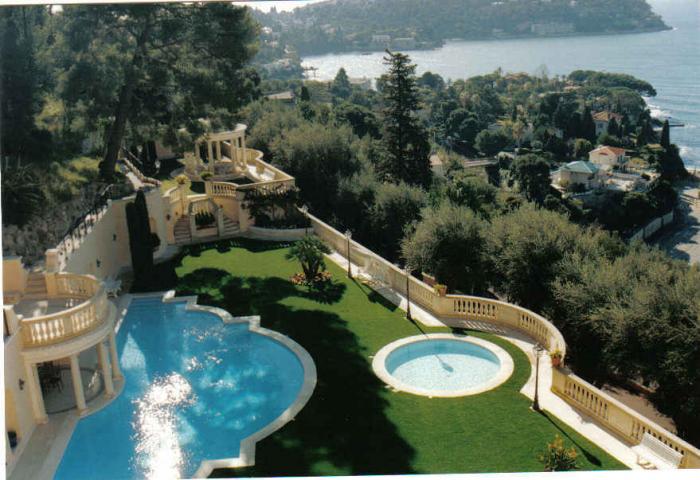
-
Коммерческая недвижимость в Швейцарии!В Швейцарии продается высокорентабельное производство, отели, рестораны, магазины для доходного бизнеса!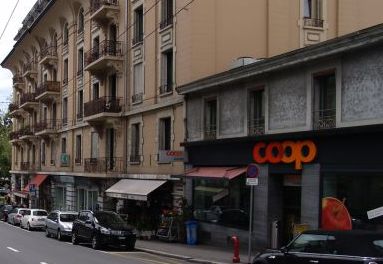
-
ВНЖ, бизнес, инвестиции в Австрию, Швейцарию, Германию. Экономический потенциал Австрии, Швейцарии и Германии можно смело назвать опорой всей экономики Европы.
-
Подбор доходного объекта для бизнеса за рубежомМы поможем подобрать Вам желаемый вид бизнеса, действующую фирму, объект жилой или коммерческой недвижимости, предприятие или банк - за рубежом и предоставим полный пакет сопутствующих услуг.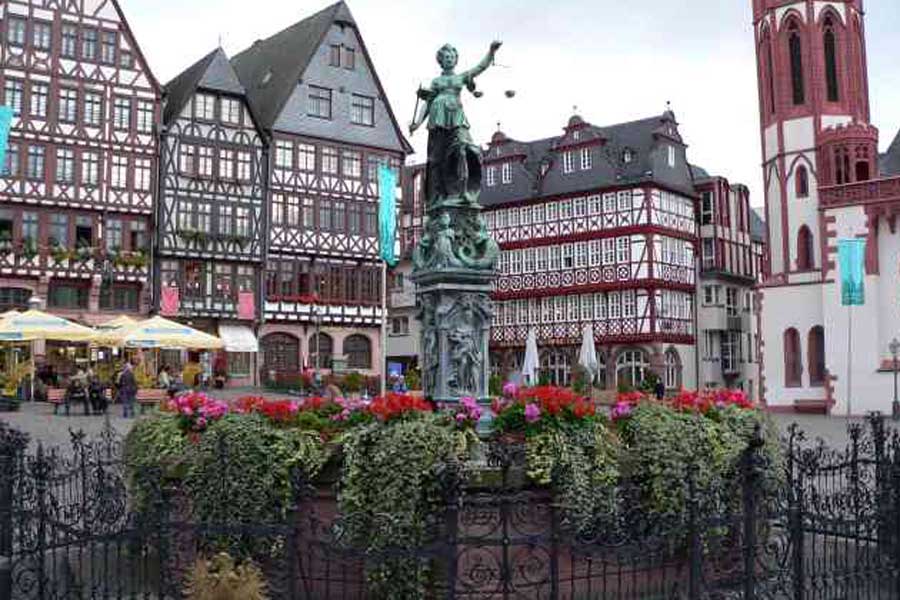
-
Готовые фирмы в ШвейцарииПредлагаются на продажу готовые фирмы в Швейцарии, с полностью оплаченным уставным капиталом, без долгов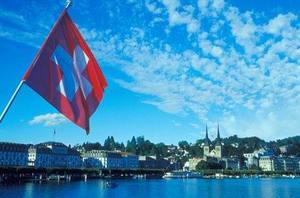
-
Вилла в Монако (Монте-Карло) на продажу Вилла в 5 минутах от Казино в Монте-Карло на продажу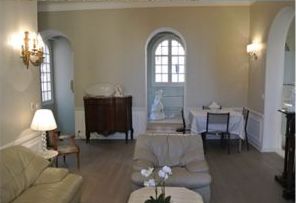
-
Элитная резиденция в Швейцарии Экологически чистые места, где воздух чист и прозрачен… Величественные Альпы, вызывающие трепет и восторг, стоящие как добрые исполины в снежных шапках… Мечта? Сказка? Нет, это горная Швейцария.
-
Лазурный Берег как на ладони: продажа пентхауса, Франция, Антиб Пентахус с панорамным видом, Франция, Антиб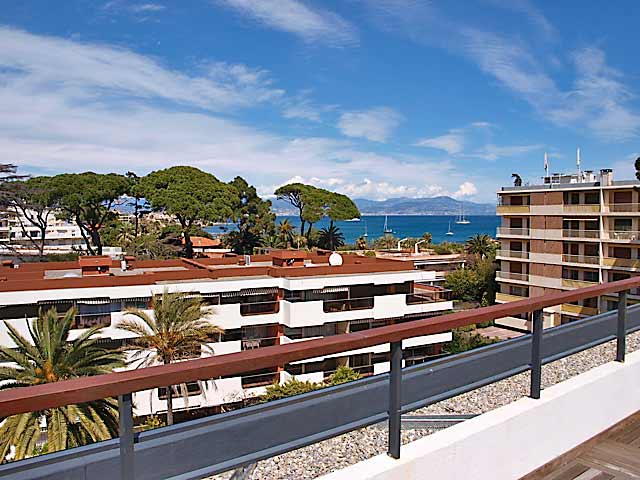
-
ВНЖ во Франции для финансово - независимых лицБыстрый вариант получения вида на жительство во Франции без права занятия трудовой деятельностью. Новые требования Генерального Консульства Франции для подачи досье на ВНЖ в 2020 году.
-
Гражданство Мальты - ЕС Правительство Мальты предлагает новую легальную возможность получить паспорт ЕС. Гражданство Мальты можно получить по Мальтийской Программе Индивидуального Инвестора, которая работает с начала 2014 года.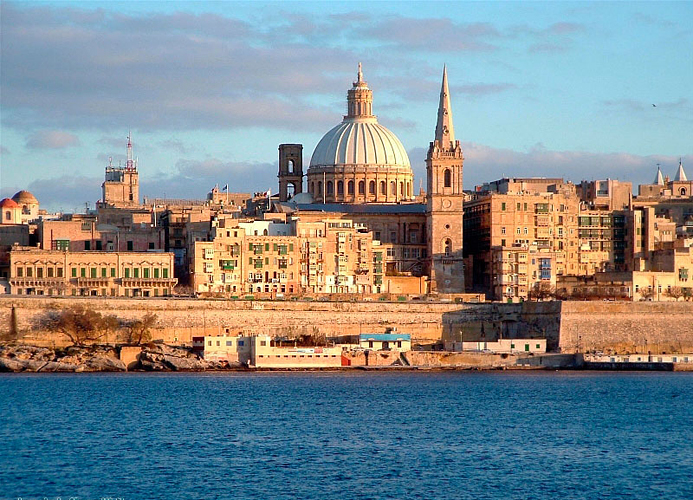
-
Продается компания работающая в направлении управления финансовыми активами в Швейцарии.Любой, кто хочет купить готовый бизнес в Швейцарии имеет возможность почувствовать себя в роли партнера, приобретя часть акций, либо стать обладателем 100 % стоимостью в 5 миллионов франков. Предложение стоящее и заслуживает внимания.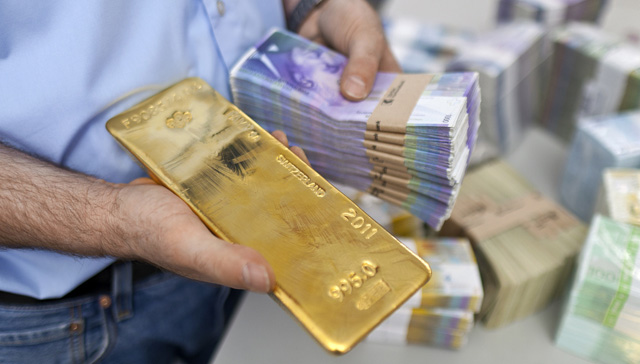
-
Вид на жительство, гражданство, бизнес в Европе в условиях санкцийСпециалисты европейского Холдинга Дэниса Миллера делятся последней информацией по всем процедурным изменениям ЕС. Опытные юристы для тех, кто хочет свободно чувствовать себя в России и в Европе.
-
Продажа отеля три звезды на Французской Ривьере Продается гостиница в Каннах. 70 просторных номеров с роскошным видом. На последнем этаже находится большая терраса с бассейном, а для деловых переговоров оборудованы конференц-залы. Численность персонала составляет 12 человек.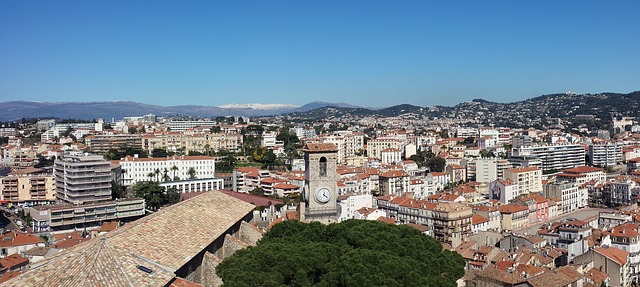
-
Продажа уютного отеля в центре Ниццы Отель 35 номеров в шаговой доступности от пляжа. Занимает территорию 1 500 кв. м с красивым садом и частной парковкой. Все номера комфортабельные и просторные более 20 м2. Постоянные клиенты пишут положительные отзывы на популярных сайтах бронирования. Загрузка отеля в год достигает 73%, а годовой оборот 845 000 евро. Полная стоимость стен и бизнеса 6 миллионов евро.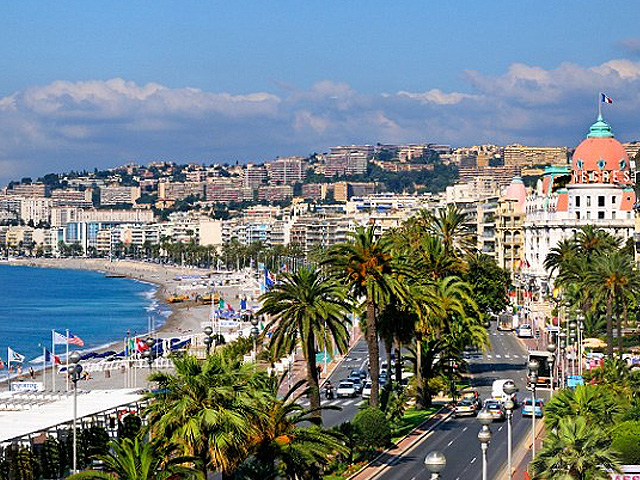
-
Продается гостиница на 30 номеров в городе Антиб Франция Продается гостиница на 30 номеров в городе Антиб, который считается жемчужиной Лазурного берега Франции.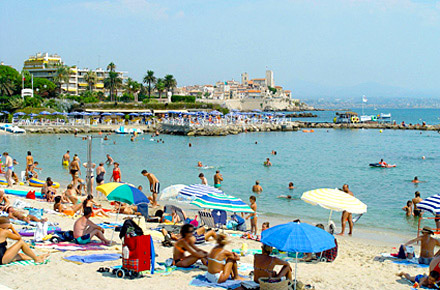
-
Новый каталог объектов недвижимости и готового бизнеса в Европе Недвижимость в Европе может стать надежной резиденцией, местом, где Вы и Ваша семья будете чувствовать себя в безопасности и комфорте.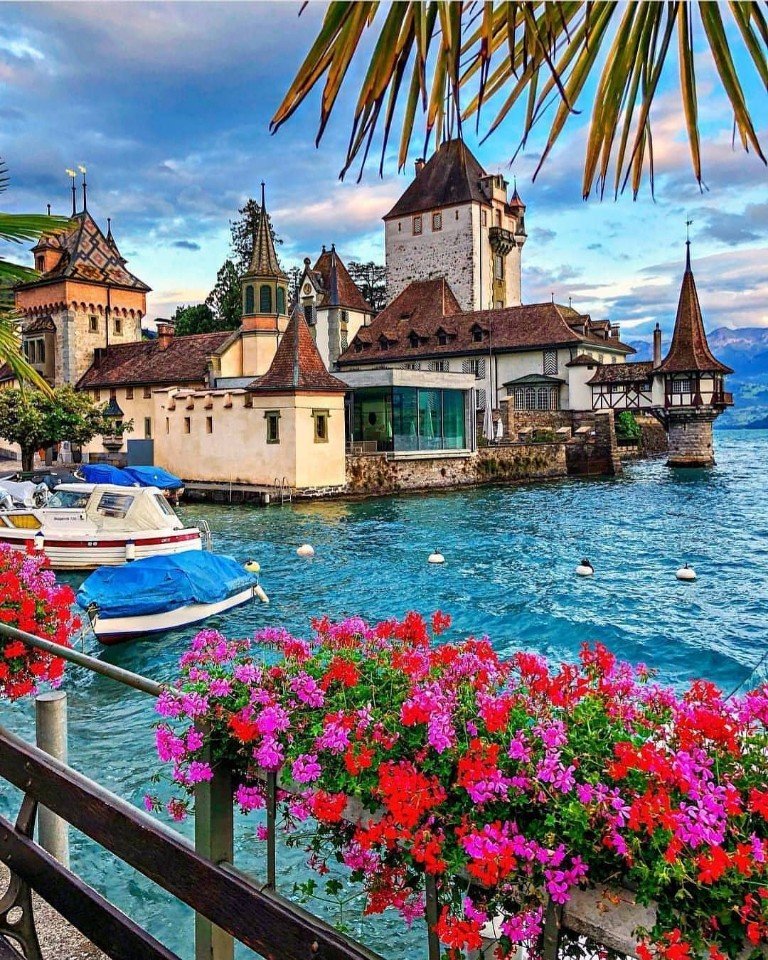
-
Элитное шале в Южных Альпах Франции, ВальбергПредлагаем купить или арендовать элитное шале в Южных Альпах Франции на лыжном курорте Вальберг.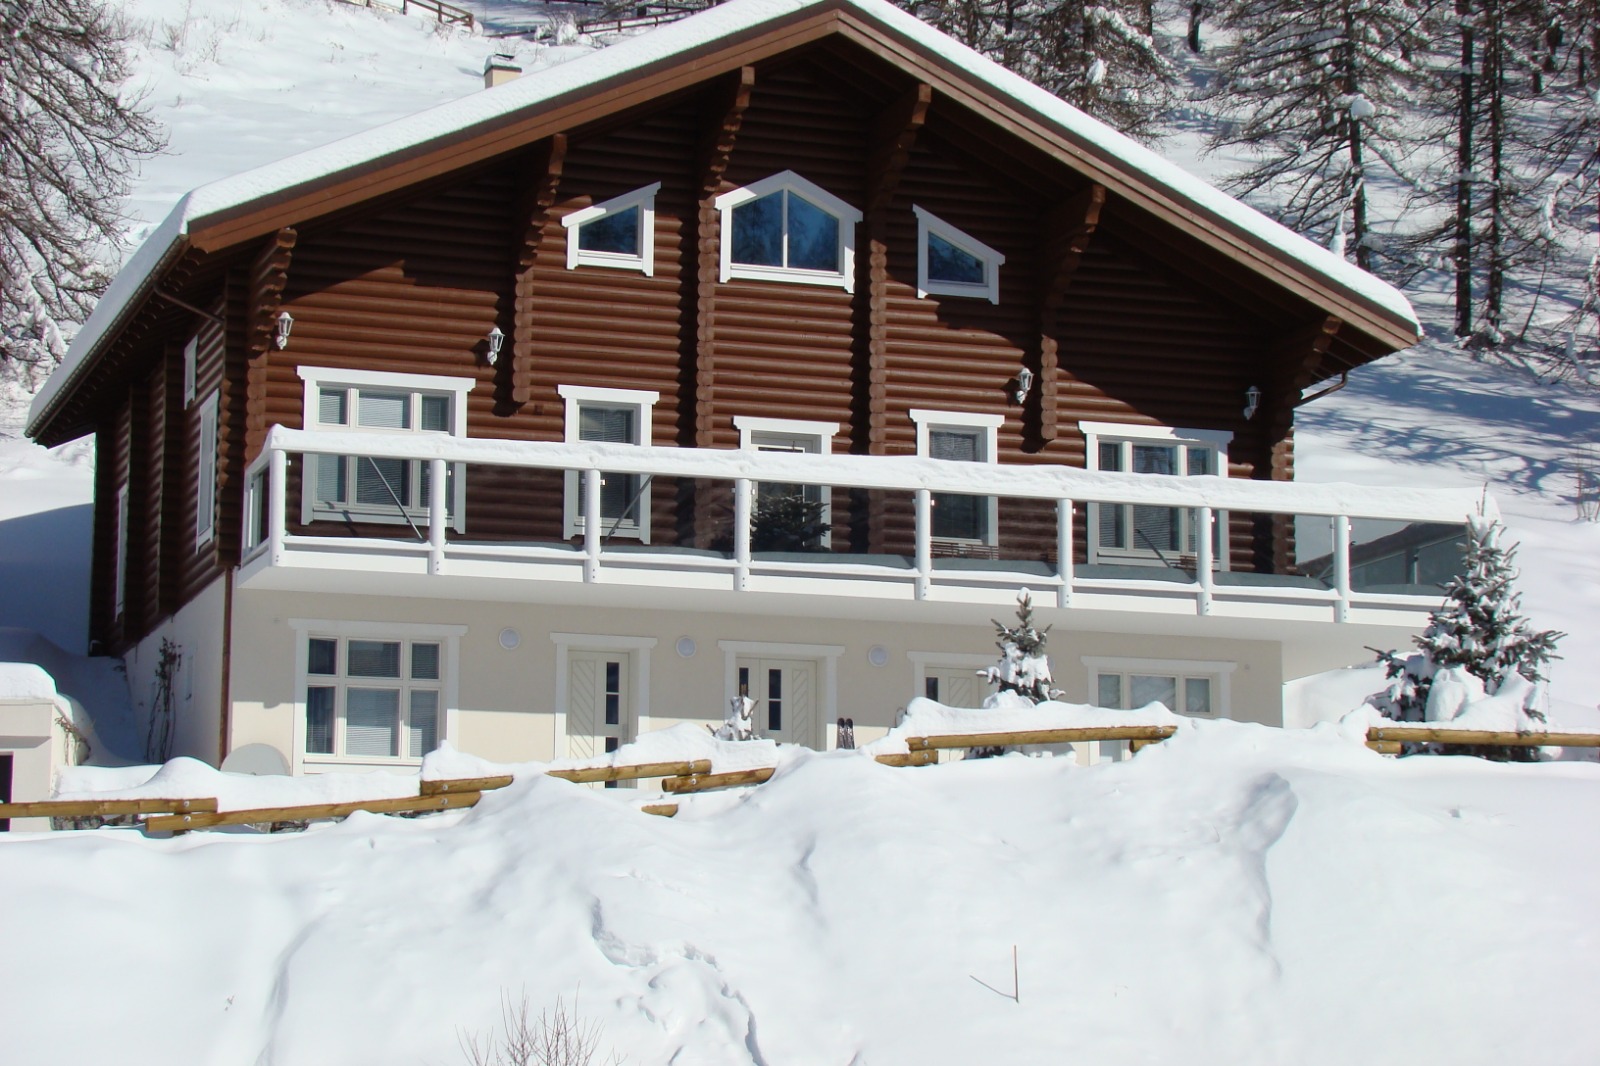
-
Новый каталог юристов и адвокатов в ЕвропеЕврогруппа Консалт гарантирует эффективную помощь в получении вида на жительство и гражданства ЕС; а также в сопровождении сделок с недвижимостью и бизнесом в Евросоюзе.
-
Бизнес иммиграция - бюджетные вариантыВладение бизнесом в Европе не означает предоставление автоматического вида на жительство, но является главным фактором и предпосылкой к его получению.
-
Вид на жительство в Европе | ЕвросоюзеВид на жительство в странах Евросоюза, Швейцарии - высокий уровень жизни и бизнеса без ограничений
-
Виажер Фонд – гарантированная доходность и легализация во Франции. Виажер (пожизненная рента) - высокорентабельный бизнес на Лазурном берегу Франции.
-
Иммиграция в Европу Консультации по вопросам иммиграции, получения вида на жительство, постоянного места жительства и гражданства в Европе.
Публикации
"Выгодные Канары".
["Компаньон" (Киев).-17.10.2003.-№042.-с.26-27]
17 октября 2003
Выгоды и нюансы использования компании, зарегистрированной на Канарских островах, в качестве инструмента налогового планирования.
На сегодняшний день украинской компании с целью снижения налоговых платежей выгодно использовать фирмы, зарегистрированные на Канарских островах, по следующим причинам: данная территория отсутствует в списке оффшорных зон Кабинета министров Украины и в "черном списке" FATF, а также имеет мало шансов попасть в указанные списки: на Канарских островах регистрация и ежегодная поддержка компаний обходится дешевле, чем в традиционных оффшорных зонах; канарская оффшорная компания пользуется значительными налоговыми льготами: канарская фирма с целью уменьшения сумм налогов, уплачиваемых в других странах, может воспользоваться преимуществами, предоставляемыми соглашениями об избежании двойного налогообложения. Кроме того, Канарские острова не являются широко известной в Украине оффшорной зоной. Поэтому операции с компанией, зарегистрированной на Канарах, вряд ли привлекут внимание контролирующих органов.
Схемы оптимизации налогообложения с участием канарской компании
Доходы канарской компании, полученные от проводимых ею операций, облагаются налогом по низкой ставке - 1%. Как правило, канарская оффшорная компания освобождена от уплаты косвенных налогов (НДС, акцизного сбора) и в большинстве случаев освобождается от уплаты налога на перевод капитала и гербового сбора. Кроме того, она может не уплачивать канарский общий косвенный налог (Canarian Indirect General Tax) в случае, если проводит операции с нерезидентами или другими канарскими оффшорными компаниями по поставкам продукции, предоставлению услуг и импорту товаров. Наконец, канарские оффшорные компании освобождены от уплаты по специальному тарифу импортных пошлин на товары, ввозимые с целью проведения операций с нерезидентами и другими канарскими оффшорными компаниями.
С целью снижения налоговых платежей канарская оффшорная компания может использоваться точно так же как и любая традиционная оффшорка. Например, снижать суммы платежей по налогу на прибыль, возникающую в результате экспорта товаров, можно следующим образом. На Канарских островах регистрируется оффшорная компания. Данная компания покупает у украинской фирмы товар по минимальной цене и затем продает указанный товар компании, не являющейся резидентом Канарских островов, по максимально возможной цене. Прибыль, полученная от продажи указанного товара, на Канарских островах облагается налогом по ставке 1%. При этом разница между реальной ценой реализации товара и суммой затрат, связанных с приобретением товара у украинской компании, остается на счете канарской оффшорки. Таким образом основная часть прибыли, получаемой от реализации имущества украинского предприятия, не облагается налогом.
Кроме того, канарскую оффшорку можно с успехом использовать и для снижения налоговых платежей при импортных операциях. В этом случае канарская оффшорная компания покупает товар по одной цене, а затем продает данный товар украинской компании по завышенной цене. Покупая товар по завышенной цене, украинская компания увеличивает свои валовые затраты и соответственно снижает величину налогооблагаемой прибыли. Правда, завышение цены импортируемого товара приводит к увеличению платежей по тем налогам и сборам, объектом обложения которыми является таможенная стоимость товара (НДС. таможенные пошлины). Поэтому прежде, чем применять данную схему, необходимо сопоставить величину обязательств по налогу на прибыль и налогам, взимаемым с таможенной стоимости ввозимого товара. Так, например, ряд товаров может освобождаться от обложения НДС и таможенными пошлинами. В частности, в Украине существуют льготы по налогообложению товаров, ввозимых для реализации инвестиционных проектов в свободных экономических зонах (СЭЗ) и на территориях приоритетного развития (ТПР).
Канарская оффшорная компания может также использоваться для занижения цен импортируемого в Украину товара. В данном случае канарская компания будет покупать товар по рыночной цене и затем поставлять в Украину по заниженной цене. Такая схема может применяться в тех ситуациях, когда дальнейшая переработка товаров (сырья) осуществляется в льготной экономической зоне Украины (т. е.: в СЭЗ или ТПР). Занижение цены импортируемого товара дает возможность снизить величину уплачиваемых при ввозе таможенных пошлин и налога на добавленную стоимость.
Кроме того, для снижения налоговых платежей канарская оффшорка может использоваться в роли подрядчика украинской компании. При этом украинская компания на сумму, уплаченную по договору подряда, сможет увеличить свои валовые расходы и соответственно уменьшить налогооблагаемую прибыль. При реализации данной схемы необходимо помнить о том, что не всякие расходы украинского предприятия могут быть отнесены на валовые затраты.
Также канарская оффшорка может выступить в качестве продавца авторских прав и товарных знаков. Схема с продажей авторских прав и товарных знаков в большинстве случаев позволит украинскому предприятию не только уменьшить платежи по налогу на прибыль, но и избежать налогообложения таможенными пошлинами, которые пришлось бы уплатить при импорте обычного товара.
Прочие преимущества канарской компании
Как уже говорилось выше, канарская компания может воспользоваться преимуществами, предоставляемыми соглашениями об избежании двойного налогообложения. Дело в том, что Канарские острова считаются территорией Испании и соответственно на них распространяются подписанные Испанией соглашения об избежании двойного налогообложения. На сегодняшний день Украина также имеет с Испанией соглашение об избежании двойного налогообложения (доставшееся "по наследству" от СССР). И данное соглашение предоставляет украинским предпринимателям определенные преимущества. В частности, проценты, выплачиваемые украинским предприятием в пользу компании, зарегистрированной на испанской территории, не подлежат налогообложению в Украине (ст.9 Конвенции между правительством СССР и правительством Испании об избежании двойного налогообложения). Правда, указанная льгота не будет распространяться на случаи, когда канарская компания, получающая проценты, имеет в Украине постоянное представительство; и долговое обязательство, в отношении которого выплачиваются проценты, действительно связано с таким представительством. Тем не менее законодательство Испании и украинское законодательство позволяют использовать схему оптимизации налогообложения, основанную на данной льготе. Также статья 6 упомянутой Конвенции устанавливает, что не подлежит налогообложению в Украине прибыль, получаемая испанской (в том числе канарской) компанией от операций по международным перевозкам. При этом освобождение от налогов распространяется и на прибыль, получаемую от участия в "пуле", совместном предприятии или в международной организации по эксплуатации транспортных средств. Таким образом, канарская компания как инструмент налогового планирования представляет интерес для украинских предприятий, особенно для компаний, работающих в транспортной сфере.
Помимо этого, на Канарах можно регистрировать не только обычные компании, но и оффшорные кредитные и страховые учреждения. Правда, в отношении последних местное законодательство устанавливает более жесткие требования. Так, канарские кредитные учреждения могут выпускать только именные акции. Кроме того, до подачи заявления в регистрирующий орган кредитному учреждению необходимо получить разрешение на регистрацию в центральном банке Испании. В свою очередь страховые учреждения до подачи заявления в регистрирующий орган Канарских островов должны получить разрешение на регистрацию в департаменте страхования министерства экономики Испании.
Регистрация компании
Зарегистрировать компанию на Канарских островах можно достаточно быстро - в течение 10 дней. Для этого в регистрирующий орган нужно подать заявление и устав компании, а также заплатить регистрационный сбор в размере 600 евро. Но при регистрации новой компании учредителям нужно сформировать уставный капитал в размере, как минимум 100 тыс. евро, что для украинских учредителей бывает достаточно проблематично. Поэтому украинским предпринимателям имеет смысл покупать уже зарегистрированную канарскую компанию (обойдется примерно в 1000 евро). Ежегодная поддержка действующей канарской компании обходится приблизительно в 900 евро (включая подготовку и подачу годовой отчетности).
***
Краткое описание юрисдикции
Канарские острова - группа вулканических островов, принадлежащих Испании. Расположены в Атлантическом океане. На Канарских островах развиты туристический бизнес и сальское хозяйство. Официальный язык - испанский.
Александр Низков
