

-
Доходное заведение в "маленьком Монако"Небольшой бар-ресторан на тихой улочке у казино в Ментоне, Лазурный берег, Франция Цена 360 000 евро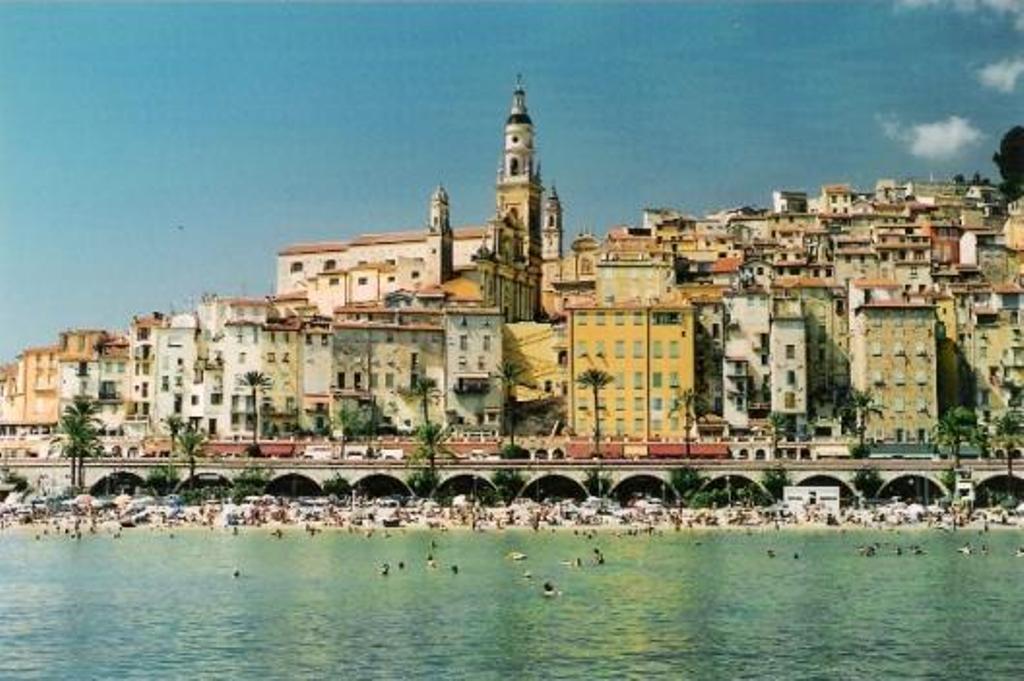
-
Новый дом в ПортугалииТолько построенная вилла - готова к заселению. Стоимость: 270 000 евро
-
Новые квартиры в Барселоне с видом на море Новые квартиры в элитном комплексе Барселоны с панорамным видом нат море. Площадь: от 69 кв. м. до 153 кв. м. Стоимость: от 485 000 евро.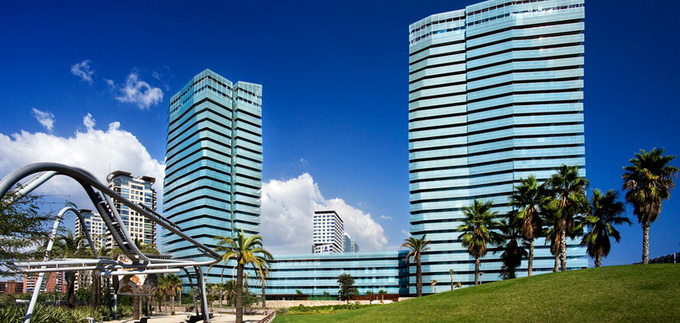
-
Ресторан в центре БрюсселяГорячее спецпредложение! Готовый ресторанный бизнес. Цена: 40 000 евро
-
Красивые дома и виллы в Швейцарии Выгодные приобретения от CHF 600.000
-
Рентабельный коммерческий центр в Дюссельдорфе, ГерманияВ самом центре города, в пяти шагах от знаменитого КЕ, как любовно называют жители центральную фешенебельную улицу Дюссельдорфа находится 6-ти этажное здание с парковкой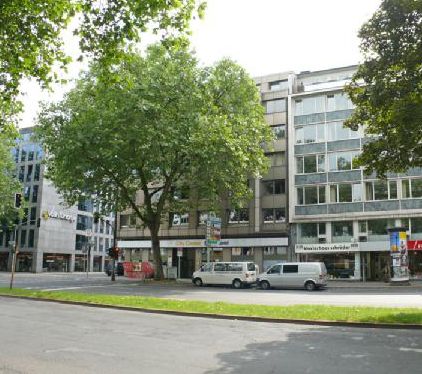
-
Легализация Ваших капиталов в ЕвропеПриватные юридические услуги для жизни за границей.
-
Прекрасное новое шале с потрясающим панорамным видом на Швейцарские Альпы Прекрасное новое шале с потрясающим панорамным видом на Швейцарские Альпы.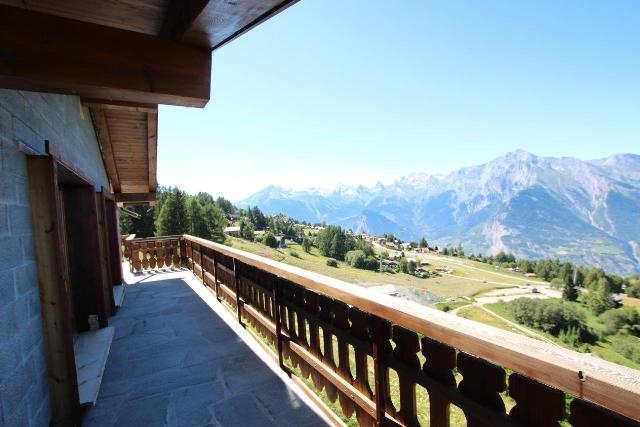
-
Уникальный проект в Швейцарии - возрождение термальных источников Предлагается принять участие в проекте, который входит в число 30-ти проектов, имеющих национальное значение и получающих государственную поддержку. Цель проекта - строительство нового оздоровительного комплекса, состоящего из отеля на 174 номеров на территории с природными термальными источниками.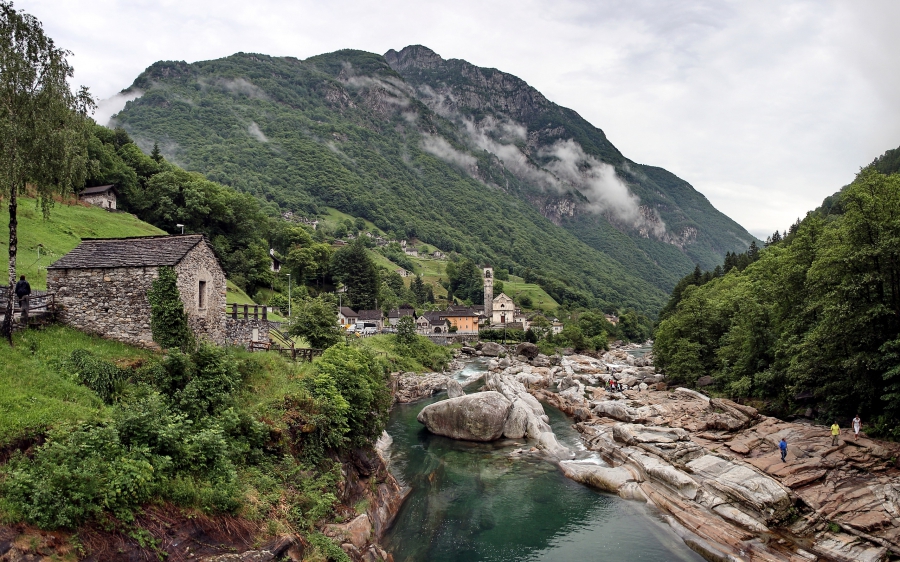
-
Популярный бар в Сан-Ремо (Италия) на продажу Продается бар в Сан-Ремо вместе с лицензией, оборудованием и недвижимостью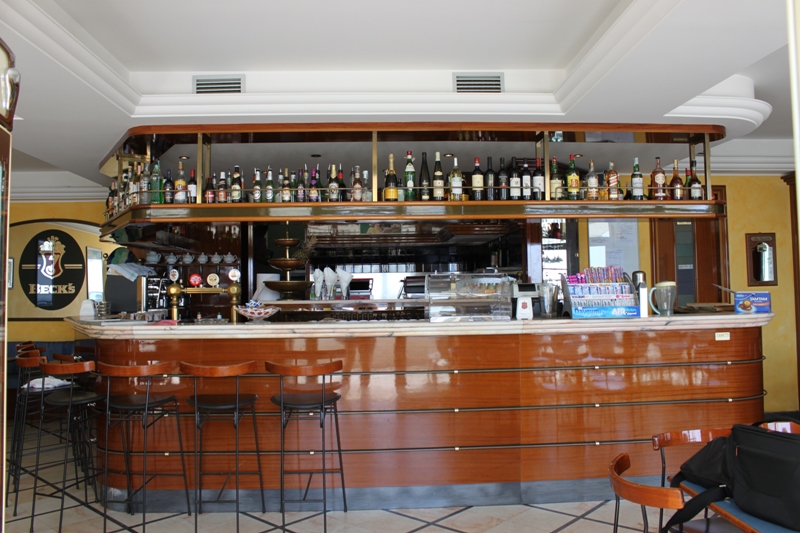
-
Современная гостиница 4* в центре Брюсселя
-
Шоколадный магазин у «Писающего мальчика» в БрюсселеУникальный шанс. Продается шоколадный магазин в Брюcселе возле статуи писающего мальчика.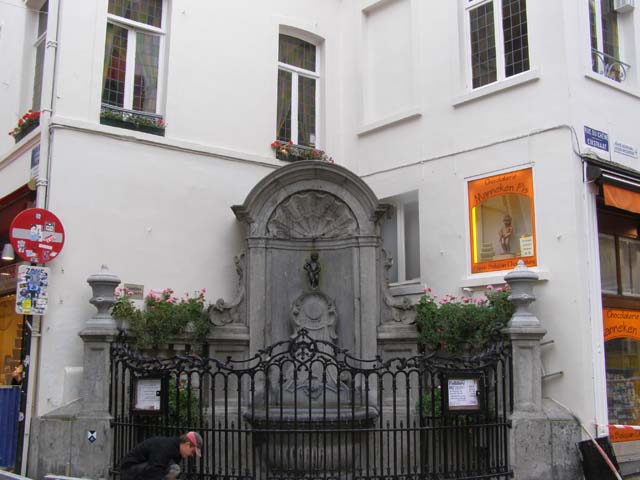
-
Отличный кабаре бар с жилой квартирой в швейцарском Вале Отличный кабаре бар с жилой квартирой можно приобрести в швейцарском Вале.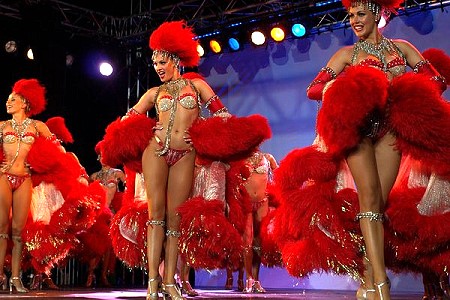
-
Продается известная ИТ-консалтинговая компания в Швейцарии В 2016 году компания произвела продажи в размере 820 000 швейцарских франков. На протяжении многих лет владелец был в состоянии заплатить стабильную, достойную заработную плату. После более чем 15 лет работы в бизнесе владелец хочет сосредоточиться на новых проектах и оставить свой бизнес в надежных руках.
-
Cтать хозяином 30 автозаправочных станций в ШвейцарииМожно стать хозяином 31 автозаправочной станции. 2 партнерские компании решили продать свой общий бизнес+ стены. Это предприятие существует с далекого 1948 г.
-
Отель в долине близ озера (Австрия)Гостиница в прекрасной долине в Австрии с рестораном, входит в 5-ку лучших отелей страны с участком земли. Цена: 3 000 000 евро
-
Действующий ресторан в Сан-Ремо, Италия Продается шикарный, вкусный ресторан в центре итальянского курорта. Аренда на 10 лет Стоимость : 750 000 евро (возможен торг)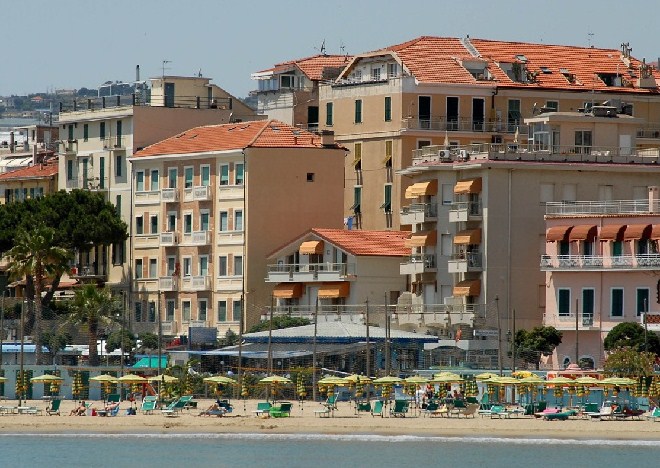
-
Отель в Бриссаго (Швейцария)Продажа 3-звездочного отеля в Швейцарии
-
Ресторан в Каннах на оживленной пешеходной улицеОбщая площадь 107 кв. м. и терраса 35 кв м , 80 посадочных мест, только после ремонта, полностью экипированный, есть лицензия на торговлю спиртными напитками.
-
Квартиры в МонакоВы хотите снять, купить в Монако недорогую (по этим меркам) квартиру? Мы Вам поможем в этом!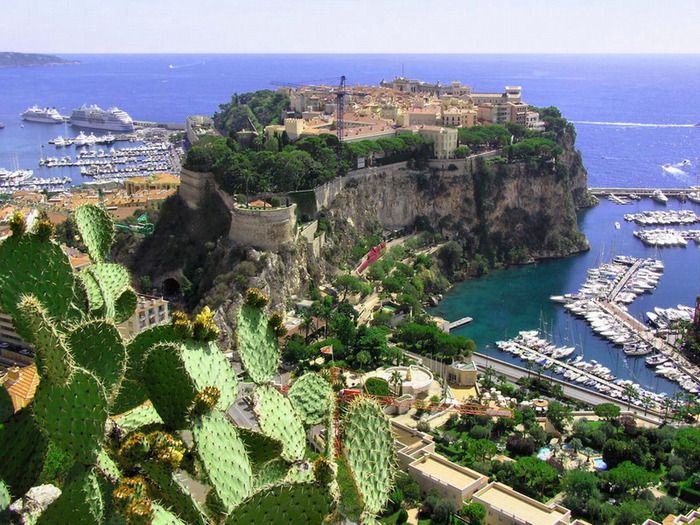
-
Доходный бизнес в Швейцарии: Автозаправка в Лозанне!Отлаженный бизнес с постоянным доходом: АЗС, станция техобслуживания и магазин на высокопроездном месте.
-
Здание для бизнеса в Голландии, рядом с Роттердамом. Комерческое здание под готовый бизнес, близ Роттердама. Площадь 105 м2
-
Недвижимость и готовый бизнес в ИталииСрочная продажа - производственная площадь в Парме, недалеко от Милана для доходного бизнеса. Стоимость: 1 500 000 евро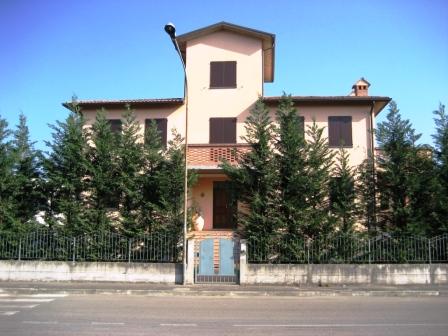
-
Коммерческая недвижимость в Германии за 70% от рыночной стоимостиОтличное предложение для инвесторов - дома в Германии от банков за 60-70% их рыночной стоимости!
-
Коттедж в историческом центре ЛондонаОчаровательный уникальный коттедж расположенный в самом центре великолепной тихой площади недалеко от метро и парка. £699,950 - 2 спальный коттедж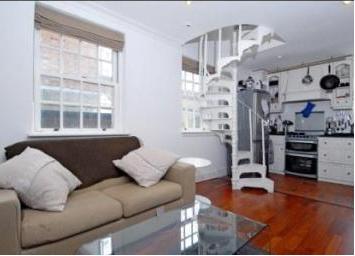
-
Итальянская Ривьера от застройщикаКомфортабельная резиденция с видом на море в г. Бордигера, регион Империя, в 13 км от Сан-Ремо, 4 км от границы с Францией и 31км от Монте Карло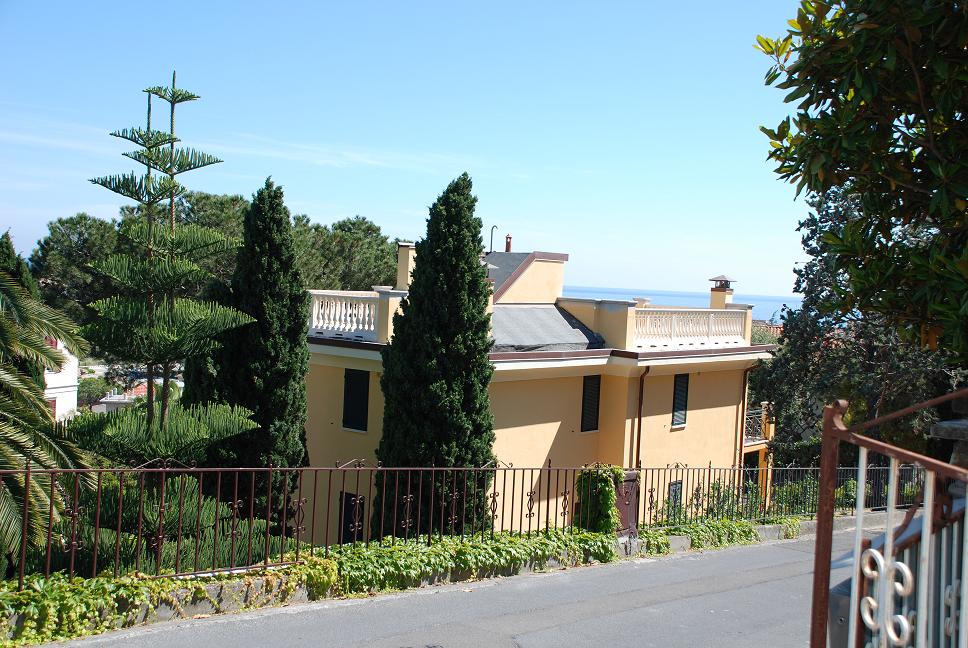
-
Лигурийская ривьера - резиденция от застройщика с бассейном и садомРезиденция состоит из трех двухэтажных зданий, с видом на море, окруженных парком площадью 5га из олеандров и оливковых деревьев.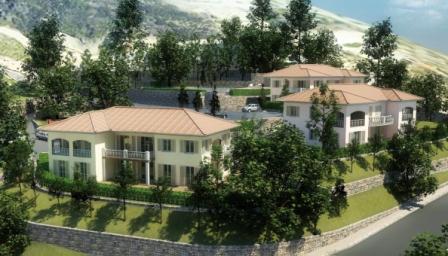
-
Квартира в центральной части НиццыПродается квартира в центральной части Ниццы, рядом с православным Русским Собором.
-
Коммерческая недвижимость в Германии с 7.5% доходности в год. Инвест - пакет коммерческой недвижимости в Германии от немецкого банка DKB.
-
Доходный дом с землей на Лазурном берегу, Вильнев ЛюбеДом - 1000 кв. м. 30 квартир, магазин и пиццерия с участком земли 2500 кв. м. - у моря с видом на Марину Бе дез Анж. Стоимость - 6 300 000 евро. Доход - более 380 000 евро.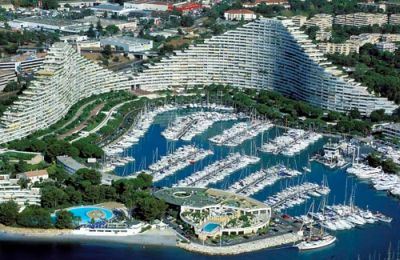
-
Пиццерия-кафе в Дюссельдорфе Новая пиццерия на оживленной улице в деловом центре Цена 100 000 евро
-
Аренда вилл на курортах Европы Аренда вилл в Европе, на море Выбор и критерии Ваши, комфортная организация отдыха - наша!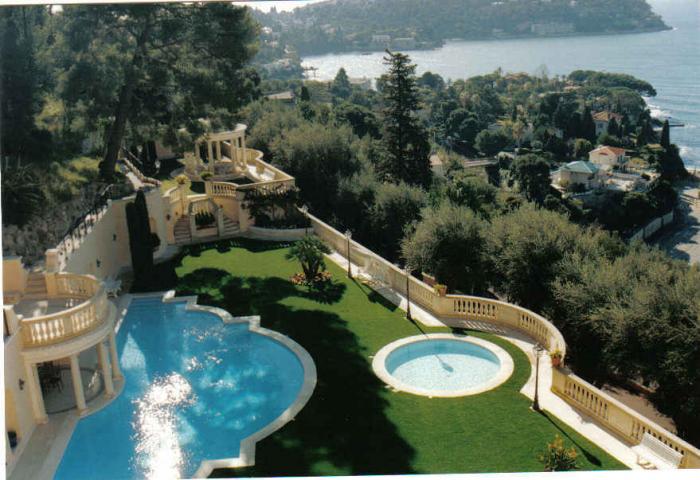
-
Коммерческая недвижимость в Швейцарии!В Швейцарии продается высокорентабельное производство, отели, рестораны, магазины для доходного бизнеса!
-
ВНЖ, бизнес, инвестиции в Австрию, Швейцарию, Германию. Экономический потенциал Австрии, Швейцарии и Германии можно смело назвать опорой всей экономики Европы.
-
Подбор доходного объекта для бизнеса за рубежомМы поможем подобрать Вам желаемый вид бизнеса, действующую фирму, объект жилой или коммерческой недвижимости, предприятие или банк - за рубежом и предоставим полный пакет сопутствующих услуг.
-
Готовые фирмы в ШвейцарииПредлагаются на продажу готовые фирмы в Швейцарии, с полностью оплаченным уставным капиталом, без долгов
-
Вилла в Монако (Монте-Карло) на продажу Вилла в 5 минутах от Казино в Монте-Карло на продажу
-
Элитная резиденция в Швейцарии Экологически чистые места, где воздух чист и прозрачен… Величественные Альпы, вызывающие трепет и восторг, стоящие как добрые исполины в снежных шапках… Мечта? Сказка? Нет, это горная Швейцария.
-
Лазурный Берег как на ладони: продажа пентхауса, Франция, Антиб Пентахус с панорамным видом, Франция, Антиб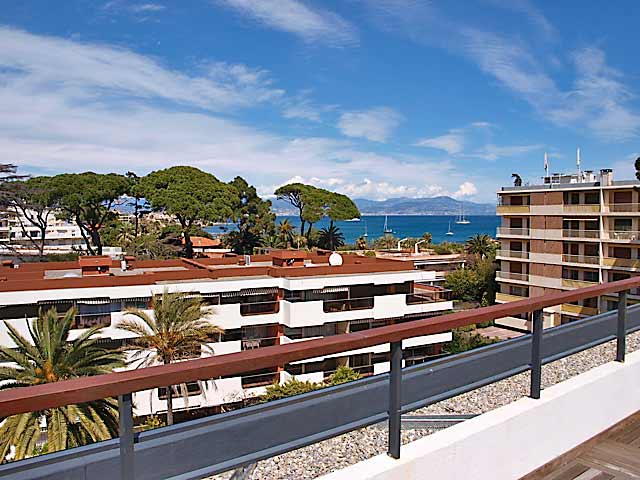
-
ВНЖ во Франции для финансово - независимых лицБыстрый вариант получения вида на жительство во Франции без права занятия трудовой деятельностью. Новые требования Генерального Консульства Франции для подачи досье на ВНЖ в 2020 году.
-
Гражданство Мальты - ЕС Правительство Мальты предлагает новую легальную возможность получить паспорт ЕС. Гражданство Мальты можно получить по Мальтийской Программе Индивидуального Инвестора, которая работает с начала 2014 года.
-
Продается компания работающая в направлении управления финансовыми активами в Швейцарии.Любой, кто хочет купить готовый бизнес в Швейцарии имеет возможность почувствовать себя в роли партнера, приобретя часть акций, либо стать обладателем 100 % стоимостью в 5 миллионов франков. Предложение стоящее и заслуживает внимания.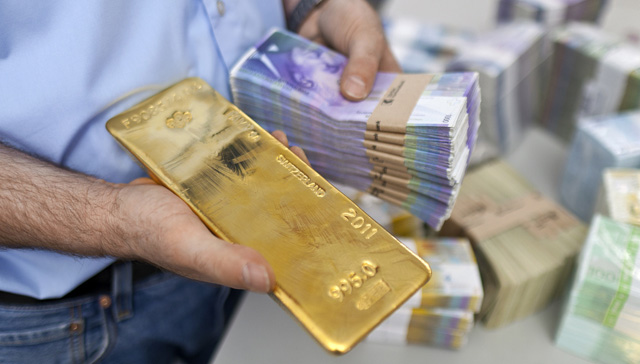
-
Вид на жительство, гражданство, бизнес в Европе в условиях санкцийСпециалисты европейского Холдинга Дэниса Миллера делятся последней информацией по всем процедурным изменениям ЕС. Опытные юристы для тех, кто хочет свободно чувствовать себя в России и в Европе.
-
Продажа отеля три звезды на Французской Ривьере Продается гостиница в Каннах. 70 просторных номеров с роскошным видом. На последнем этаже находится большая терраса с бассейном, а для деловых переговоров оборудованы конференц-залы. Численность персонала составляет 12 человек.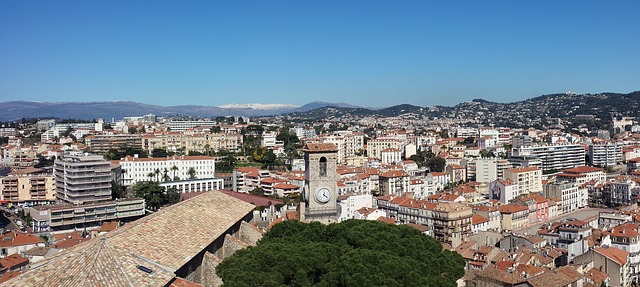
-
Продажа уютного отеля в центре Ниццы Отель 35 номеров в шаговой доступности от пляжа. Занимает территорию 1 500 кв. м с красивым садом и частной парковкой. Все номера комфортабельные и просторные более 20 м2. Постоянные клиенты пишут положительные отзывы на популярных сайтах бронирования. Загрузка отеля в год достигает 73%, а годовой оборот 845 000 евро. Полная стоимость стен и бизнеса 6 миллионов евро.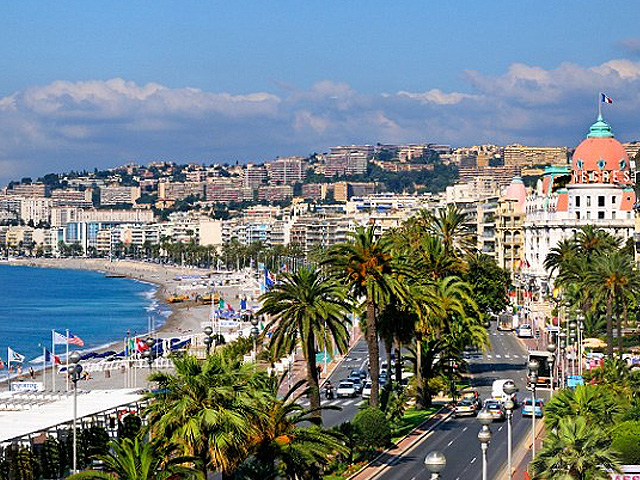
-
Продается гостиница на 30 номеров в городе Антиб Франция Продается гостиница на 30 номеров в городе Антиб, который считается жемчужиной Лазурного берега Франции.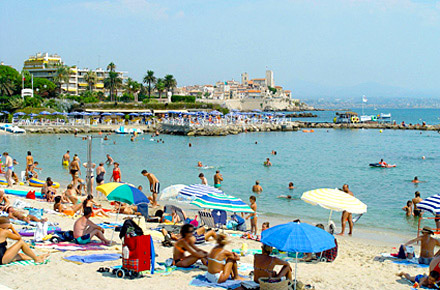
-
Новый каталог объектов недвижимости и готового бизнеса в Европе Недвижимость в Европе может стать надежной резиденцией, местом, где Вы и Ваша семья будете чувствовать себя в безопасности и комфорте.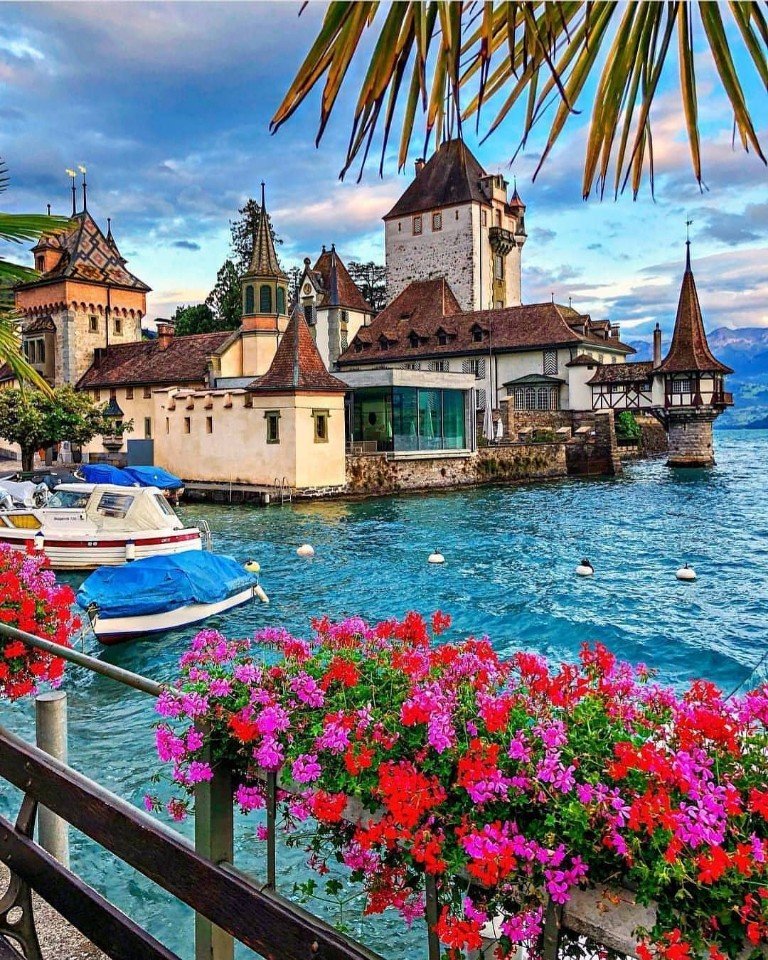
-
Элитное шале в Южных Альпах Франции, ВальбергПредлагаем купить или арендовать элитное шале в Южных Альпах Франции на лыжном курорте Вальберг.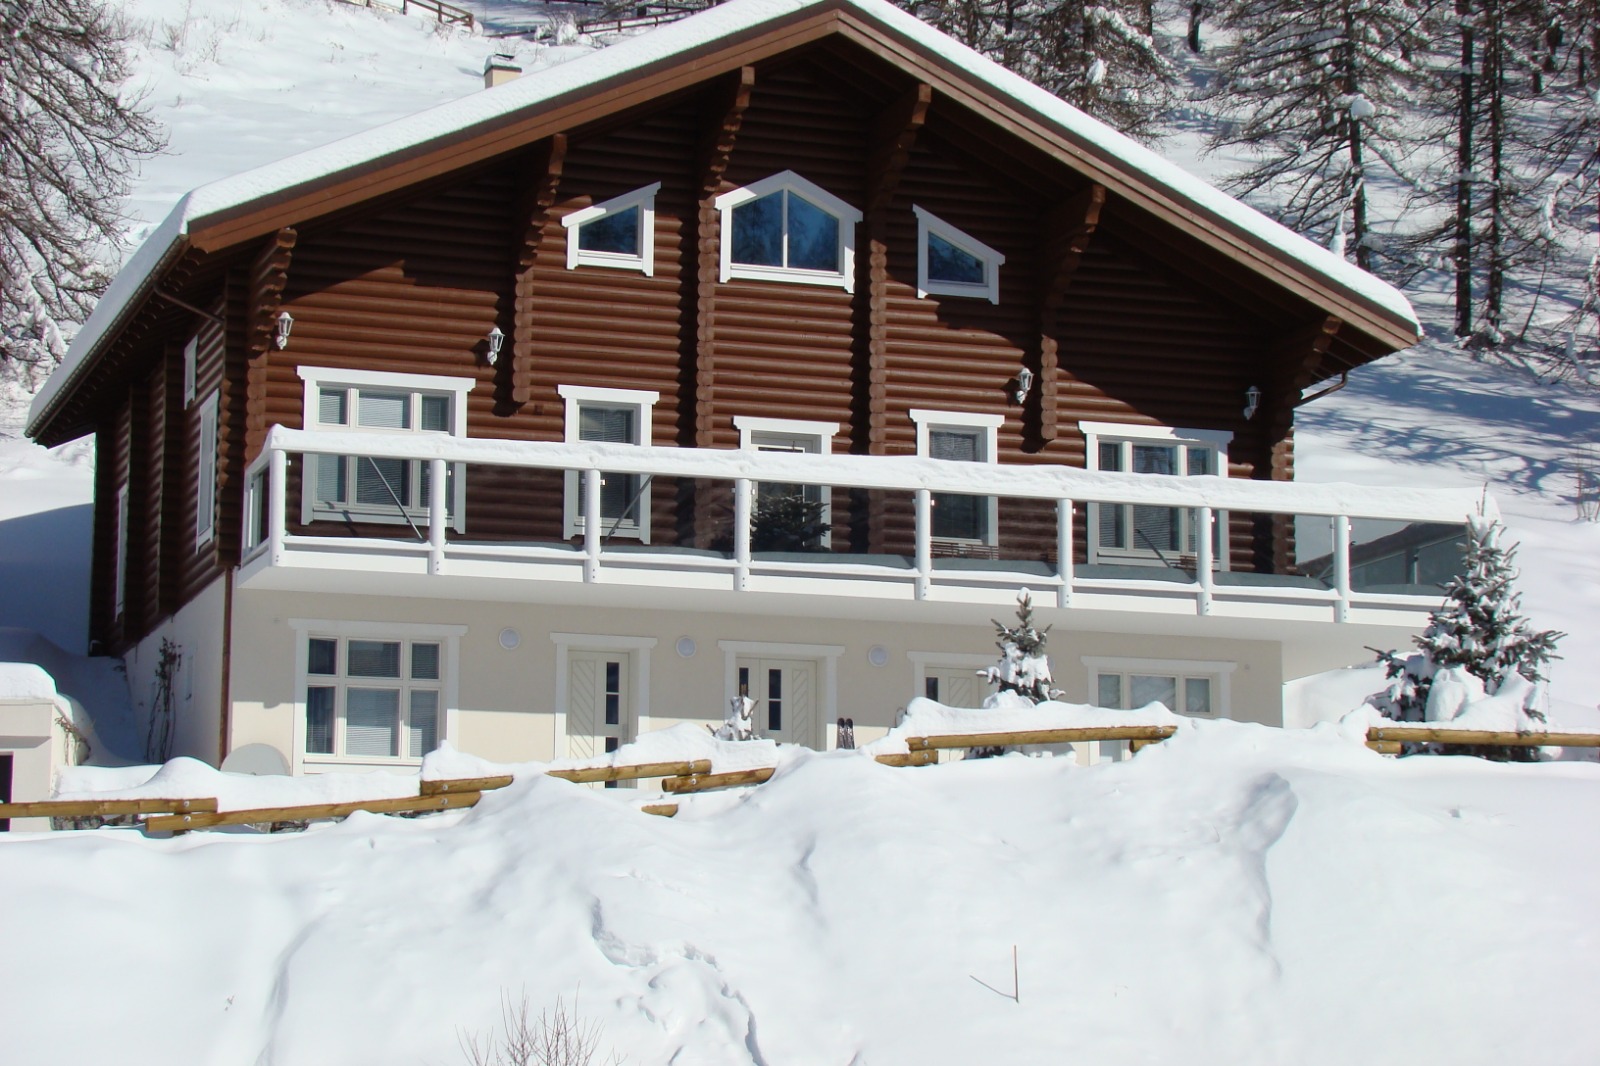
-
Новый каталог юристов и адвокатов в ЕвропеЕврогруппа Консалт гарантирует эффективную помощь в получении вида на жительство и гражданства ЕС; а также в сопровождении сделок с недвижимостью и бизнесом в Евросоюзе.
-
Бизнес иммиграция - бюджетные вариантыВладение бизнесом в Европе не означает предоставление автоматического вида на жительство, но является главным фактором и предпосылкой к его получению.
-
Вид на жительство в Европе | ЕвросоюзеВид на жительство в странах Евросоюза, Швейцарии - высокий уровень жизни и бизнеса без ограничений
-
Виажер Фонд – гарантированная доходность и легализация во Франции. Виажер (пожизненная рента) - высокорентабельный бизнес на Лазурном берегу Франции.
-
Иммиграция в Европу Консультации по вопросам иммиграции, получения вида на жительство, постоянного места жительства и гражданства в Европе.
Публикации
Заграничная недвижимость: что кроме счастья? ["Iностранец" (Москва).-22.03.2005.-№005,с.51-60]
22 марта 2005

Заграничная недвижимость в Хорватии - рай под пальмами!
Посадить дерево, вырастить сына, построить дом. Кто сказал, что это необходимо делать именно там, где вас угораздило родиться? К счастью, у многих из нас рано или поздно наступает волшебный период, когда начинает казаться, что мы можем позволить себе ну если не все, то очень многое. В том числе и заграничную недвижимость. И вот уже глаза жадно впиваются в экран, на котором возникает очередной пленительный особняк в густой тени пальм, или небольшое ранчо в Колорадо, или студия в Латинском квартале, или скромный домик в Белгравии... Каждому - по потребностям. Сердце бьется учащенно - как выбрать? Что предпочесть? А может, удастся и то, и это... Но не спешите. Как известно, чтобы попасть в рай, одних только денег недостаточно - нужно еще "все правильно сделать".
Поскольку вопросы покупки и владения недвижимостью за рубежом довольно сложны, а ответы значительно различаются от страны к стране, мы воспользовались любезной помощью специалистов-риэлтеров.
Конкретных вариантов мы вам описывать не станем - каждый случай индивидуален, это подтвердит не только любой врач, но и любой риэлтер. А вот о том, как правильно себя вести при покупке зарубежной недвижимости, что где почем, где что можно, а чего нельзя, что, как и в какой последовательности нужно предпринять, и сколько заплатить, и какие правила соблюсти, и что нам за это будет, мы и поговорим.
Так можно ли купить недвижимость за рубежом?
Можно. Закон, о котором многие слышали, устанавливавший запрет на вывоз капитала без разрешения ЦБ, отменен. Вместо него действует новый - ФЗ N 173 от 10 декабря 2003 года. Он предусматривает только:
а) необходимость уведомления налоговых органов об открытии счета за рубежом в банках, расположенных на территориях государств - членов Организации экономического сотрудничества и развития (ОЭСР) или Группы разработки финансовых мер борьбы с отмыванием денег (ФАТФ) либо предварительной регистрации открываемого счета в иных странах, б) возможность установления Центральным банком требования о резервировании средств в размере не более 20 % суммы валютной операции на срок не более одного года или об использовании специального счета.
Ну и, конечно, лучше бы покупать зарубежную недвижимость на средства, легальное происхождение которых вы сможете подтвердить. Не нужно стремиться воспользоваться открывающимися еще пока возможностями "обойти" российское законодательство. Тенденции (мировые) таковы, что, благополучно уехав даже насовсем в какую-то другую страну, получив там статус резидента, вы в какой-то момент вдруг окажетесь перед необходимостью объяснять местным властям и, что не менее неприятно, обществу, откуда у вас деньги. И если в России мы до сих пор верим согражданам, имеющим проблемы с властями, что виноваты власти, а не граждане - так уж сложилась история взаимоотношений общества и государства - то в других, более счастливых с этой точки зрения краях вы, даже "отмыв" деньги, обелив себя в глазах закона, перед обществом не отмоетесь никогда.
А добраться могут до каждого. КФМ (Комитет по финансовому мониторингу) и ФНС РФ успешно сотрудничают с зарубежными контрольными органами. И из этого даже кое-что получается: например, во Франции уже расследуется несколько дел покупателей недвижимости на Лазурном берегу, а их имущество арестовано. Поэтому - еще раз: чтите уголовный, гражданский и налоговый кодексы. КФМ, согласно последним изменениям в законе 115-ФЗ ("О противодействии... ") в обязательном порядке контролирует сделки с недвижимостью на суммы более 3 миллионов рублей или эквивалента в иностранной валюте (ст. 6, п. 1. 1).
Валентина Михайловна Акимова, руководитель Департамента налогообложения доходов и имущества физических лиц ФНС, с гордостью сообщила корреспонденту "/" , что "за границей очень много желающих сообщить нам о том, что кто-то купил себе домик там-то и там-то". И действительно, борьба с терроризмом и отмыванием доходов приводит к необходимости все большей и большей прозрачности любых финансовых операций любых физических и юридических лиц. А если такой прозрачности вы обеспечить не можете, велика вероятность того, что в приличных странах с вами просто не станут разговаривать. Уж очень нынче все боятся людей с чемоданчиками, набитыми наличностью. Любят - и опасаются иметь с ними дело.
Проверять источник ваших доходов в цивилизованных странах будут практически всегда. Другое дело, что вы можете вообще не заметить, что кого-то этот вопрос интересует - если криминала не просматривается, ваши объяснения никому не понадобятся. Эксперт рассказал, что нотариусы везде в Европе обязаны проверять источник денег и везде пишут объявления о том, что "проверяют и сообщают".
Что касается доходов, укрытых от налогообложения (то есть не входящих в сферу интересов именно уголовного права большинства зарубежных стран), то тут ситуация такова: на данный момент шанс попасться за границей, строго говоря, невелик. Но мировая борьба за правое дело постепенно осложняет жизнь обладателям левых доходов. И через год-другой, возможно, обмен информацией между налоговыми органами разных стран будет гораздо активнее. "Засветившись" со своей роскошной недвижимостью, при очередном визите на родину (где как раз очень возможно уголовное преследование любителей неучтенных денег) вы можете, сами того не желая, оказаться соседом Михаила Борисовича Ходорковского - но совсем не по Рублевке...
Технология прохода в рай
Сдав налоговую декларацию, можно считать, что разрешение на вход в рай у вас есть. Теперь нужно найти правильный путь - то есть проследовать по всей процедуре покупки недвижимости, миновав зловонные канавы ловкого мухлежа, не свалившись в овраг примитивного обмана, не утонув в болоте непонятных вам юридических закавык чужой страны.
А порядок действий очень прост. Вы можете сначала выбрать в интернете некий объект, потом связаться с фирмой, которая его продает, договориться об алгоритме совместных действий, собрать необходимые документы (какие - фирма вам скажет), а затем поехать в нужную страну и, вооружившись адвокатом и переводчиком, совершать последовательно все шаги, предусмотренные процедурой оформления покупки недвижимости в данном государстве.
Если вы совсем не владеете иностранным языком или если вам просто некогда прокручивать миллионы картинок на огромном числе сайтов и вести переговоры с зарубежным риэлтером - обратитесь в российскую компанию, занимающуюся продажей недвижимости в выбранной стране. Правда, если вас повлечет, например, в Китай, Индию или Юго-Восточную Азию - боюсь, большого выбора агентств у вас не будет.
Ах, вы сами? Ну-ну. Только имейте в виду, что переводчик и юрист вам все равно понадобятся, если вы сами не правовед и не обладатель местного диалекта. По-русски-то не всегда контракт легко прочесть как следует... А сэкономив на услугах профессионального риэлтера, вы можете купить, например, обремененную юридическими обязательствами и ограничениями недвижимость. Или дом, который числится историческим памятником, что не предусматривает никакой, даже малейшей переделки под ваши нужды. Пусть профессионалы занимаются своим делом, а вы - вы умеете зарабатывать, вот и работайте. Комиссионные составляют 5-6 % цены покупки, по сравнению с прочими затратами это не то чтоб не чувствительно, но во всяком случае не запредельно.
К тому же местные риэлтеры (и только они) смогут предложить вам способ покупки, соответствующий ее цели: для сдачи в аренду - одну схему, для проживания - другую, для последующей перепродажи - третью.
До подписания договора вам придется, как правило, внести аванс. Например, фирмы, работающие с Испанией, запрашивают, как правило, около 10 % суммы покупки. Этот аванс включает обычно цену услуг агента, нотариальные сборы и налоги на покупку.
После этого начинается процесс, детали которого в разных странах могут значительно различаться. Технология покупки в той же Испании предусматривает несколько этапов: выбор объекта, заключение предварительного контракта, в котором прописывается цена и способ оплаты, резервирование объекта (путем внесения аванса в размере примерно 10 % суммы контракта), оформление главного контракта, где фиксируется и его нотариальное заверение (в этот момент вносится остаток суммы или заключается договор ипотечного кредитования), регистрация в реестре собственности (она занимает до трех месяцев). Если вы покупаете недвижимость с помощью ипотечного кредита, не следует удивляться тому, что оригинал контракта останется в банке до момента погашения вашего долга.
Во Франции схема покупки похожа на испанскую, только нотариальные услуги дороже: от 5 до 10 процентов цены недвижимости (которая, впрочем, часто занижается). Зато нотариус проверяет юридическую чистоту квартиры и несет за результаты этой проверки полную ответственность. И еще одно весьма удобное обстоятельство: как известно, лишь только мы что-то купили, нам сразу начинают сами собой попадаться альтернативные варианты дешевле и лучше. Да и покупаем мы часто "в порыве" , не подумав как следует. Для того, чтобы не было мучительно больно, французские юристы ввели так называемый "семидневный срок охлаждения" - покупателя к объекту покупки. Суть в том, что, подписав предварительный контракт (то есть зарезервировав жилье) и даже внеся аванс (что делается одновременно), в течение недели вы можете совершенно спокойно передумать и расторгнуть контракт без всяких "уважительных причин" , получив обратно ВСЕ деньги. Если же не передумали, то через неделю процесс пойдет - нотариус будет проверять недвижимость, вы подпишете собственно договор купли-продажи, который затем будет регистрироваться в реестре, на что уйдет пара-тройка месяцев (ага, вспомните тогда добрым словом наших бюрократов, которые за $30-50 "ускоряют" регистрацию права собственности до трех дней!). Впрочем, собственником вы становитесь после подписания акта купли-продажи, так что процесс регистрации вас может уже не волновать - займитесь, например, получением временного вида на жительство.
При запросе во Франции ипотечного кредита все будет тянуться еще дольше: сначала банк будет рассматривать вас, прикидывая: годен? не годен? (Это может продолжаться месяца полтора - российские банкиры гораздо оперативнее. ) Потом, если "годен" , уже вы будете рассматривать условия, выдвинутые банком - устраивают ли они вас? Кстати, если банк в кредите отказывает, договор с нотариусом тоже расторгается без потерь - ведь вы же не виноваты (хотя это еще как посмотреть). При ипотечном кредитовании удлиняются также сроки проверки юридической чистоты жилища - банк блюдет свои интересы. Так что общая продолжительность процедуры покупки может составить более полугода - за это время во
Франции вполне можно стать своим. Помните анекдот: как почувствовать себя коренной парижанкой? Просто приходите в течение пяти дней в одно и то же кафе в одно и то же время, заказывайте кофе с круассаном, и на шестой день вас спросят: "Мадам, вам как обычно?" Только не забудьте при этом, что обращение "гарсон" к обслуживающему персоналу давно уже чудовищный моветон.
И еще: и во Франции, и в других цивилизованных странах очень благоприятны условия для покупки строящегося жилища: никаких "инвестиционных" контрактов, сразу - право собственности, а риски строительства страхуются в обязательном порядке.
Аналогичные процедуры придется проходить в других странах. Почти везде используется предварительный контракт (только "охлаждающего периода" обычно не предусматривают), постепенное внесение платежей, возврат залога при отказе от сделки не по вине покупателя.
Переводим деньги
Технология перевода денег за покупку не слишком сложна, спасибо закону 173-ФЗ. Нужно открыть собственный счет за границей, сообщить о нем в налоговые органы, получить документ о том, что они извещены о наличии у вас счета, и, предъявив его в банк перед первым переводом средств за границу, начать отсылать за рубеж необходимые суммы. Лимит переводов не установлен.
Чем раньше вы осуществите эту процедуру, чем более регулярными будут поступления на заграничный счет, тем легче вам будет на месте разговаривать с банками, нотариусами, властными структурами. Еще лучше, если на ваш счет будут поступать регулярные платежи от зарубежных компаний - например, дивиденды или ваша зарплата как сотрудника местной фирмы. Таким образом вы накапливаете и деньги, и необходимое к себе уважение.
Если же личного счета за границей у вас нет или налоговая инспекция не поставлена о нем в известность, то вы не сможете отправить самому себе деньги. Правда, со своего валютного счета в российском банке тоже можно проплатить контракт - но уже после того, как он будет подписан. А все необходимые авансовые платежи и первые взносы по договорам, налоги, пошлины etc вам придется либо оплачивать чеком, либо посылать дозами по $5. 000 ежедневно и расплачиваться наличными (там, где на это согласятся), или уже на месте заниматься такими глупостями, как снятие наличных в банкомате и обратное их обезналичивание на месте. Либо за вас это может сделать какая-нибудь местная организация, с которой вы дружите - на основании того же договора займа. Или она же может за вас поручиться.
"Цена по справке французского БТИ"
Смешно? А на самом деле такое существует, только называется иначе. Во многих европейских странах помимо цены сделки существует условная цена недвижимости - так же, как у нас существует "цена по справке БТИ". За рубежом такая цена называется "кадастровой" , она часто используется в европейских странах как база для расчета налога на имущество и налога на покупку недвижимости.
Какая именно - кадастровая или рыночная - цена будет записана в договоре, это важный вопрос. Если вы точно-преточно знаете, что нашли домик, который никогда никому ни за какие коврижки не продадите, можно спокойно вписывать в договор кадастровую цену, отличающуюся от рыночной на 20-40 %. Продавцы на это идут с удовольствием - налог, исчисляемый с их доходов от продажи, будет меньше. Но если для вас это пристанище временное или если вы покупаете, чтобы потом перепродать - то в ваших интересах указать в договоре реальную цену: проблемы продавца когда-нибудь станут вашими. С учетов роста цен на недвижимость в Европе на 10-12 % в год за несколько лет цена может вырасти весьма чувствительно, и налог с разницы между ценой покупки и ценой продажи будет тем больше, чем ниже была официальная цена вашей покупки.
А должностные лица местных налоговых органов - точно так же, как и наши - отлично знают про параллельное ценообразование. И точно так же закрывают на это глаза.
Почем билетик?
Следующий важный вопрос - какие налоги, сборы, пошлины, регистрационные взносы вам нужно будет заплатить, покупая недвижимость за пределами отечества? От какой цены они считаются - от продажной или от кадастровой? Сколько берут агентства?
А по-разному. Дешевле всего, естественно, страны среднего экономического уровня и не входящие в сообщество "избранных". При покупке жилья в Болгарии плата за регистрацию и нотариальные затраты укладываются в 4 % цены покупки. Сверх того - комиссионные, которые не превышают 5 %. В Литве еще дешевле: оплата нотариальных услуг - 2 %. Черногория - страна тоже весьма приветливая: налог на покупку - 2 %, регистрационный сбор - примерно 100 евро.
В Италии налоги при приобретении недвижимости довольно весомы. Во-первых, это 10-процентный налог на покупку недвижимости, который, однако, может быть снижен до 4 %, но только в случае приобретения а) не элитной, б) первой в Италии, в) не крупной (до
В Англии затраты на покупку складываются из НДС (7, 8 %), регистрационной пошлины (примерно $1. 000), оплаты услуг риэлтеров (около 4 %) и адвокатов (3-5 %).
В Германии ваши накладные расходы уложатся в 10 %: налог на приобретение недвижимости составляет всего 3, 5 %, 1 % придется заплатить за регистрационные процедуры, а с агентом - как договоритесь, но больше 5 % с вас потребуют только полные нахалы.
Еще дешевле процедура в Чехии: по уверениям риэлтеров, 7 %, ну максимум 8 % цены жилья "сверху" - и можете поплевывать на старинные булыжники. Только не забудьте, что предварительно придется зарегистрировать фирму, так что поплевывать будет особо некогда.
В Штатах вы тоже уложитесь в 10 %: 1, 5 % - нотариусу, 1 % - за регистрацию,
7 % - налог на покупку. Риэлтерские фирмы, торгующие Соединенными Штатами, часто получают комиссию с продавца и отдельно за свои услуги с вас много не потребуют. Страховка на год обойдется в пределах $300.
На Кипре за регистрацию собственности придется заплатить от 3 до 8 процентов цены недвижимости (чем дороже, тем выше ставка), а также регистрационный взнос по контракту (1, 5 или
В Греции при покупке недвижимости оформление вам обойдется процентов эдак в 15 с объявленной цены. По традиции все платит покупатель.
Может быть, вас интересует ЮАР?
Львы, носороги и кто там еще... Подсчитаете - расхочется. Пошлина при продаже - больше 7 % цены, плюс НДС 14 %, плюс агентские, плюс нотариус.
А проще всего дело обстоит в Хорватии. Комиссионные агенту плюс 5 % на все налоги, сборы и пошлины - и вы свободны. В том числе от налога на недвижимость - там его пока не ввели. Дешево обходится покупка в Болгарии (около $150) и Турции (примерно $100). Правда, в Турции вы обязаны будете оплатить страховку -около $1. 000 в год, ну так ведь она все равно не помешает.
Невысоки и ставки налогов на покупку недвижимости в Австрии - 3, 5 %. Плюс 1 % пошлины, плюс комиссионные агенту в пределах 4 %.
Зато бельгийцы разгулялись по полной программе. Одна регистрационная пошлина у них составляет 12, 5 % - на готовое жилье. А на неготовое - НДС 21 % + тот же регистрационный сбор, но только со стоимости земли.
Мальтийская недвижимость в момент покупки обойдется вам в 5, 5-6, 5 % + 100 мальтийских лир на уплату налогов и сборов. Оплату посредника у мальтийцев принято возлагать на продавца.
И, конечно же, следует учесть расходы на страховку. При ипотеке это вообще обязательное условие, но и без оной страховку оформить, строго говоря, нужно обязательно - вдруг да что случится в ваше отсутствие? Потоп, пожар, ограбление... Цена страховки после оплаты всех "покупательных" сборов, налогов и комиссий покажется вам сущим пустяком - редко где больше 1 % от цены за год спокойной жизни.
Сколько берет райский ЖЭК
Хорошо, а сколько нужно будет платить, когда мы туда уже переехали? Может, раз они такие богатые, у них и расходы на содержание недвижимости запредельные?
Не запредельные, хотя мелочью их тоже не назовешь.
Впрочем, это для кого как.
Налоги на недвижимость. В странах, куда люди ездят на отдых, ежегодные налоги на владельцев недвижимости обычно состоят из двух слагаемых - собственно налога на имущество/недвижимость и налога "на предполагаемые доходы от аренды" , похожего на наш предпринимательский "налог на вмененный доход".
В Италии, если есть "residenza" и вид на жительство, налоги составляют 0 %, а если вы постоянно не живете, то от 20 до 30 процентов гипотетического кадастрового дохода от недвижимости (например, сдача в наем). Кадастровый доход гораздо ниже реального (до 50 %). Пример: реальная стоимость недвижимости -300. 000 евро, кадастровая - 180. 000 евро, кадастровый доход от недвижимости -1/100 (1. 800 евро), налог 20 % (360 евро).
В Испании налог на имущество невелик. Но в дополнение к этому налогу берется еще один - "на предполагаемые доходы от аренды". Правда, суммы здесь совсем не страшные - оба налога уложатся не более чем в 1 % кадастровой стоимости в год.
Во Франции - то же самое. Налог на собственность (taxe fonciere) - около 0, 5 % от ее цены, и налог на гипотетические доходы (taxe d'habitation) примерно такой же. Налоги на двухкомнатную квартиру составят приблизительно 1. 200 евро в год, на хороший дом с бассейном и большим участком - до 10. 000 евро. Правда, новостройки в первые два года не облагаются taxe fonciere, но зато все новое жилье (а новым оно считается, пока не достигнет 5-летнего возраста) облагается НДС - а он во Франции довольно высокий, 19, 6 %, плюс налог на роскошь.
Но зато если вы решите вложиться в памятник старины - то есть купить и отреставрировать - до половины затрат на восстановление сможете вычесть из своих налогооблагаемых (французских) доходов. Только вот беда - российское МНС не примет эти расходы к вычету ни за какие коврижки. А ведь какой соблазнительный вариант - купить шато на большую дружескую компанию, пусть дети растут в настоящих аристократических стенах. Да и стоит недорого - от 1. 200 евро за квадратный метр. Правда, тут-то уж наверняка придется платить налог на личное состояние - в размере до 1, 2 % от стоимости имущества, превышающего (приблизительно) 720. 000 евро.
В Англии налоги на недвижимость съедят у вас примерно полтора процента ее цены - ежегодно. Зато вы сможете сэкономить на налоге на прирост капитала: с иностранцев совестливые англичане его не взимают. А ведь вы вполне можете купить себе немного Лондона - да-да, кусочек лондонской земли. Ни Таймс-сквер, ни Гайд-парк, вам, правда, не продадут и, надеюсь, не продадут даже господину Абрамовичу, а вот менее общественно значимые территории - пожалуйста. Вы можете себе представить, как взлетят цены в Лондоне, когда туда окончательно переберется вся наша экономическая элита? Тут-то британцы и пожалеют, что не брали с нас налога на прирост.
На Кипре разных налогов много, но все они не слишком весомы. Налог на недвижимость взимается, если ваше жилище дороже 100. 000 кипрских фунтов (около $200. 000) по прогрессивной ставке - от 0, 2 % до 0, 35 % от цены недвижимости в год. А разные местные налоги укладываются в 150-200 кипрских фунтов в год и покрывают всякие общественные нужды -дворников, уличное освещение и тому подобное.
В Греции налоги сравнительно невелики - в год вы уложитесь (при наличии отдельного дома) в 600 евро (а если он дешевле $175. 000, то имущественный налог не берется вовсе), в Чехии и Болгарии налоги на недвижимость тоже вполне приемлемы. А вот в Канаде налоги на недвижимость варьируются (в общей сложности) от 0, 8 % до 2, 5 % от цены недвижимости в год в зависимости от провинции. Хотите жить в Онтарио? Готовьтесь к высоким ставкам и платежам не менее 2, 5 тысячи долларов. В Квебеке платить придется поменьше, около $2. 000 в год, а на холодных и малонаселенных северных территориях за жилье той же площади - в три раза меньше. В Америке ставка ниже, около 1 % в год. Налоги на владение недвижимостью в Дании - около $300 в год.
А в Турции все намного лучше: годовой налог - 0, 4 % от контрактной стоимости дома. Живите да радуйтесь. И удивительно невысоки налоги на недвижимость в Люксембурге - 1, 52 % в год плюс 120-180 евро земельного налога в год, если у вас есть еще и садик.
Коммунальные платежи. В Испании коммунальные услуги оплачиваются, как и везде, по счетчику. В месяц, если не экономить, на дом выйдет 100-150 евро - если целый день печь пироги в СВЧ и одновременно валяться в ванне. На квартиру - гораздо меньше: 40-50 евро. Коммунальный бассейн и сад обойдутся в 400-800 евро в год, индивидуальный садовник будет заходить к вам по мере необходимости примерно за 150-180 евро в месяц. При этом коммунальные услуги будут автоматически списываться с вашего счета в банке, "пристегнутого" к договору. Если денег на счете не окажется - банк будет платить из своих средств, но вам это будет обходиться как ссуда под сравнительно весомый кредитный процент.
Во Франции средняя цена содержания жилища - 1-2 евро за "квадрат" в месяц, если вам не нужен садовник, конюх, грум, блюститель пруда с золотыми рыбками и чистильщик фонтана. Если нужны - то плюс 2-4 тысячи или больше, тут уже вопрос аппетита. Содержание очень хороших вилл может обходиться в 10. 000 евро в год, но даже за квартирку в хорошем месте, может оказаться, придется платить существенно больше 100 евро в месяц. А в Германии коммунальные платежи находятся на российском уровне или даже чуть ниже.
На Кипре коммунальные платежи невелики - обычно они составляют 15-
В Канаде ежемесячное содержание квартиры в кондоминиуме (то есть оплата электричества, отопления, воды, страховки-парковки и т. п. ) потребует от вас примерно 300 канадских долларов. В частном доме или таунхаусе затраты выше - до 400 канадских долларов в месяц. Американцы платят еще больше: "коммуналка" может (при расточительной жизни) потребовать до 800-900 долларов, хотя обычно нормальная семья укладывается в $500.
В Англии коммунальные платежи могут составить до 3, 5 тысячи фунтов в год. Многовато? А вы поживите в постоянном тумане, тогда и поймете, сколько готовы отдать за то, чтобы в вашем доме всегда было тепло и сухо, а из крана текла горячая вода. А в Дании каждый квартал нужно будет платить взносы в домовую кассу (как это звучит, вслушайтесь!) - от 250 до 400 долларов.
Что касается общественных платежей, то общая картина такова: если вы собственник отдельно стоящего жилища (фрихолдер), то вы платите только свои налоги и коммунальные платежи. Соответственно все затраты на охрану, например, будут ложиться на вас.
Если же вы владеете жильем, входящим в кондоминиум, что характерно для жилых комплексов, объединенных общей территорией, то у вас появляются дополнительные обязанности по оплате общих сборов: охрана комплекса, уборка внутренней территории, уход за общественным бассейном. Все затраты делятся на членов кондоминиума поровну. На круг выйдет меньше, чем при freehold-e, но и степень privacy будет, конечно, совершенно иной.
Но вот если коммуна что-то решила эдакое... Тут вам ситуация может не понравиться. Например, поменять внешнюю отделку всех домов, или разбить фонтан, или засадить все розами - да мало ли что. Решение будет принято демократически, большинством голосов. И платить придется всем. Поэтому при покупке домов в кондоминиумах стоит предварительно поинтересоваться решениями собраний жильцов за последнее время - вдруг тут собрались сплошь помешанные на общественном благоустройстве?
А где чего нельзя?
Об этом говорят редко, хотя приличные агентства всегда предупреждают клиента об особенностях той или иной страны. Остальные же просто соблазняют потенциального покупателя, вуалируя запреты. И уже на месте, после просмотра массы вариантов, вдруг оказывается, что:
- В Чехии физическому лицу ничего купить не дадут - такие законы. Все фактически частные владения оформляются через фиктивные или не слишком предприятия - соответственно, нужно платить за их регистрацию, оплачивать бухгалтерские услуги, получать разрешение на работу в качестве директора этого предприятия и так далее. То же самое в Люксембурге: только юридическим лицам, зато без проблем.
- В Швейцарии нельзя купить все, что хочется. Только отдельные территории в отдельных кантонах, требующих внешних инвестиций, получили право продавать иностранцам отдельные объекты. И при этом купить недвижимость в Швейцарии иностранец может только один раз в жизни - после того, как дотошные швейцарцы проверят вас до прапрабабушки. И выгоды из недвижимости в Швейцарии вам тоже извлечь не удастся: сдача в аренду полностью запрещена - дескать, нечего иностранцам зарабатывать на нашей недвижимости, пусть скажут спасибо, что пустили. И - прямо завидно: на самом деле швейцарцы имеют все основания так думать...
- Но ведь и на Кипре нельзя сдавать недвижимость в аренду! Правда, киприоты - на сколько-то уже "бывший наш народ" , и ловкости им не занимать. Жилье сдается "в управление" - ну не все ли вам равно, как это будет называться?
- В Монако - ничего вообще, если "на кармане" у вас меньше миллиона евро. Минимальные цены в этой стране - 12 тысяч евро за квадрат, а средние - 15-20 тысяч. Так-то.
- На Кипре без специального разрешения нельзя купить участок площадью более 25-26 соток. А с разрешением - можно, и его выдача не сопряжена с какими-то особыми сложностями.
- Не получится пока взять кредит в странах Юго-Восточной Азии, где тоже понемногу начинают осваиваться наши соотечественники. Ну не готовы тайские или балийские банкиры к запросам современности. Что ж, видимо, нашим придется потеснить неповоротливых коллег: скоро там наверняка откроют филиал какого-нибудь московского банка, и вопрос решится.
- Во Франции нельзя свободно покупать крупные (свыше 1 гектара) участки земли сельскохозяйственного назначения или те, которые могут быть использованы для сельского хозяйства. Нотариус должен тщательно проверить такие участки, так как право первой покупки их имеет организация по распределению земель, которая может даже подать в суд для расторжения вашего договора.
- В Латвии и Эстонии недвижимость иностранцам пока не продается. Да и не нужно вам этого: у них там идет активная реституция, и даже известные люди могут быть выселены из родного, но чужого дома.
- В Хорватии не получится купить недвижимость на иностранное физическое лицо без разрешения МИД и МВД (хорватских, к счастью).
- Нельзя покупать недвижимость на физическое лицо в Австрии без разрешения властей федеральных земель.
- Нельзя покупать землю в Литве и в Турции.
- Покупать на Мальте дом дешевле 50. 000 мальтийских лир или квартиру дешевле 30. 000 их же, или вторую недвижимость - нельзя.
- Не выйдет обзавестись недвижимостью в Дании без разрешения тамошнего министерства юстиции.
ВНЖ и ПМЖ
А что нам с той недвижимости хорошего? Кроме, естественно, удовольствия. Дает ли владение заграничной недвижимостью право на ВНЖ (вид на жительство) или, того лучше, на ПМЖ (постоянное местожительство)? Или только на визово-въездные послабления? Попробуем разобраться.
Домик неподалеку от Биг Бена, как и дом в Дании, в плане получения хоть постоянного, хоть временного вида на жительство не дает ничего - будьте довольны, что вам не придется объяснять, зачем вам в Англию надо. Но цена недвижимости в этой благословенной стране так велика, что ее обладателям (недвижимости, конечно) не покажутся слишком большими расходы на организацию бизнеса - а там уже недалеко и до заветных аббревиатур. А вот если стать инвестором в масштабах от 1 миллиона фунтов - тогда разговор будет другой, вполне дружелюбный.
У соседей через пролив - во Франции -все уже несколько проще. Владельцы французской недвижимости (особенно дорогой) очень легко получают мультивизу, приехав по которой месяца на три они могут подать заявление на временный вид на жительство (только не нужно выезжать из Франции, пока вы не дождетесь ответа). Ну а через несколько лет легальной и безупречной с точки зрения закона жизни - на постоянный, а там и гражданство недалеко. Правда, ВНЖ дают не всем, и критерии отбора не всегда прозрачны.
А в Германии, если вы сдаете купленное жилье в аренду, вид на жительство вы получите без проблем.
Что касается Испании, то здесь ситуация весьма похожа на французскую. Годовая мультивиза выдается почти автоматически (существует даже собственно испанская виза для владельцев недвижимости - до 180 дней проживания в год с неограниченным числом въездов и выездов), правда, для ее продления нужно будет каждый год приносить свежую справку о том, что вы по-прежнему владелец. А хозяева недвижимости, одновременно обладающие справкой о несудимости и о том, что они не находятся под следствием, имеют право подать заявление на ВНЖ, который через 9 лет может перерасти в гражданство. Но для получения ВНЖ нужно обладать, помимо жилья, счетом в размере от $150. 000, годовым доходом от $75. 000 на основного заявителя и по $15. 000 на прочих членов семьи, и при этом права на работу в Испании у вас не будет. Но если хотите работать - работайте: создавайте предприятие, и воздастся вам ВНЖ.
В Италии совсем недавно выдумали нечто промежуточное - "визу на постоянное место жительства/длительное пребывание (от 91 до 365 дней в году)". Она выдается тем, кому не нужно работать в Италии, но кто, тем не менее, имеет крупные и стабильные источники дохода. При подаче заявления с вас потребуют документацию, подтверждающую наличие в Италии местожительства (документы на право собственности или договор долгосрочной аренды). А вот вид на жительство можно получить только имея работу в Италии или же по семейным обстоятельствам.
Швейцария в вопросе получения вида на жительство/гражданства обошла даже Англию. Срок ожидания ВНЖ - до 5 лет, затраты на адвокатов (без всяких с их стороны гарантий) - безумные. А гражданство не получить быстрее чем за 12-13 лет. Если процедуру получения гражданства проводить через открытие предприятия, то каждый год поддержания статуса (до получения гражданства) обойдется в кругленькую сумму: до 16. 000 долларов. Правда, эксперт считает, что все, кто хотел жить на полных основаниях в Швейцарии, этого добились.
Может, лучше взглянуть в сторону Хорватии? Постоянную мультивизу дают сразу, а через пять лет обитания на берегах Адриатики уже можно получить гражданство, дающее право безвизового въезда во все страны Европы. А в Болгарии покупка недвижимости ценой более $200. 000 открывает путь к почти автоматическому получению вида на постоянное жительство.
На Кипре, как пояснил нам эксперт, получение ПМЖ займет около двух лет: сначала вы автоматически получаете ВНЖ (при предоставлении контракта на недвижимость и наличии на счете $7. 000 или эквивалента в любой другой валюте на каждого члена семьи), а уже через 2 года подаете заявление на ПМЖ. С учетом того, что в 2007 году страна, судя по всему, вступит в Шенгены, имеет смысл поторопиться.
В Люксембурге вид на жительство можно получить только владея бизнесом, и ждать ВНЖ придется как минимум пару лет, проводя в стране не менее полугода в год. После получения ВНЖ можно обратиться за гражданством - для этого, правда, потребуется знание французского, немецкого или люксембургского языков.
В Литве и Словакии покупка недвижимости дает право на годичную мультивизу, а в Турции, чтобы получить вид на жительство, необходимо сначала получить годовую визу, которая выдается по предъявлении свидетельства о собственности, а потом, уже с этой визой, можно обращаться за видом на жительство сразу на пять лет.
Ипотека, ипотека, а я бедненький такой...
Часто встает вопрос: а как бы купить недвижимость так, чтобы не вынимать сразу большую сумму денег из бизнеса? Есть ли возможность покупки жилья по ипотеке? Этот вопрос риэлтеры, в том числе специализирующиеся на заграничной недвижимости, слышат довольно часто. А также: Какие условия? Дают ли россиянам? На тех же условиях, что и прочим? Всегда ли жилье идет в залог?
Дают. И почти везде, где дают - к "нашим" относятся практически так же, как и к своим. Даже делают скидки: реальные - в Англии, где иностранцы свободны от налога на прирост капитала, и неощутимые, проявляющиеся к снисходительности к привычкам русской широкой души - покутить, размяться в ресторане на пару тыщ, привезти кейс с долларами... Правда, деньги все равно просят по возможности как-нибудь обезналичить.
А вот в Италии ипотечный кредит получить практически нереально. Чуть лучше дело обстоит во Франции. Там, особенно при наличии поручителей из числа местных предпринимателей, ипотека вполне доступна - на 20 лет под 5-6 % годовых на сумму в 50-70 % цены покупки (при наличии счета в французском банке). Если французский банк откажется выдать кредит россиянину, можно обратиться в более лояльные испанские банки. В еще одной любимой россиянами стране, Греции, кредиты дают не так надолго, лет на 15, но это все же вполне реальный вариант.
То же самое в США и Великобритании, только меньше проблем с поручителями. Следует лишь учесть, что банк кредитует обычно исходя не из цены контракта, а из оценочной стоимости объекта недвижимости - а она запросто может отличаться от указанной в договоре величины, причем, как правило, в меньшую сторону. Исключение - США: страна последовательной рыночной идеологии решила, что если баланс спроса и предложения найден (то есть продавец и покупатель договорились о цене), то эта цена и есть равновесная, то есть объективная, то есть та, которая не обсуждается. У них в Америке также нет понятия кадастровой цены, хотя занижение цен по сравнению с реальными имеет место и там.
Конечно, в разных странах условия ипотечных кредитов различаются довольно существенно. Если в Испании можно найти предложения "Кредит под 2 %" и даже ниже, когда банк проводит промоушн-акцию, то в США норма - 5-7 % годовых, а дают кредит лет на 20 и больше.
Вообще говоря, в Испании (среди европейских стран) условия ипотеки - самые выгодные и гуманные, и банки наиболее лояльны к российским клиентам. Ставки -от 1 % до 4-5 % максимум. Первоначальный взнос потребуется от 30 до 50 %, а срок кредитования - до 20 лет.Правда, если вы не будете дисциплинированны, процентная ставка поднимается очень сильно
- процента на 3-4, и после нескольких месяцев просрочки ваш дом будет продан банком - тогда не взыщите.
Интересны и варианты кредитования при покупке строящегося жилья - в этом случае можно попытаться запросить даже 100 % цены будущего дома.
Для получения кредита понадобится справка о зарплате (в свободной форме, а не 2-НДФЛ), где будет указана ваша зарплата в европейской валюте. Но учтите, что ипотечный кредит требует не только всем известных выплат процентов, но и затрат на оценку, на открытие счета, на оформление кредита, на нотариальную регистрацию кредитного договора, на страховку жилья, а иногда и собственной жизни, и т. п. А уж если вы вознамеритесь погасить кредит досрочно... Но об этом - ниже.
Есть, однако, и приятные стороны в ипотечном кредитовании по испанскому варианту. Если вы будете обязаны платить в Испании налоги на доходы (то есть если вы станете налоговым резидентом Испании или получите в ней доход), вы получите право на вычеты: ваш налогооблагаемый доход в течение нескольких лет будет уменьшен на часть цены приобретения.
Кипр давно и успешно кредитует всех желающих: до 70-80 % цены, до 10 лет, под 3, 5-5 % годовых. Погашать "тело" кредита придется ежемесячно, а платить проценты
- раз в 1, 2 или 3 месяца в зависимости от типа начисления процентов. Пределы кредитования не ограничены. А вот в Греции (ну казалось бы, практически одна страна!) ипотечный кредит выдадут только при наличии постоянного дохода из греческих источников. Правда, надеюсь, эту информацию скоро можно будет назвать устаревшей.
Австрийцы тоже кредитуют - даже лиц, не знакомых австрийским банкам. Им дают до 70 % цены недвижимости, правда, все же нужно представить сколько-нибудь убедительные доказательства своего прочного финансового положения. Аналогичный подход у бельгийцев, причем срок кредитования - до 30 лет под 5-6 %, а первый взнос может составлять всего лишь 20 %.
Вот в уютной Дании ипотечный кредит новоприбывшему не дадут. Можно будет только взять кредит под залог уже существующего жилья - в размере 80-85 % стоимости залога и под 8-10 % годовых. Условия не самые лучшие, не правда ли?
Ну и повторим: страховка недвижимости при ипотечном кредитовании обязательна. Иногда приходится страховать и жизнь и здоровье заемщика.
А если мне здесь надоело, а ипотека висит?
Вообще говоря, думать надо было больше и лучше. Но на то мир за нашими границами и называется цивилизованным, чтобы не создавать своим обитателям излишних проблем. И счастливые владельцы заграничной недвижимости тоже могут воспользоваться разумным подходом к решению проблем.
Да, просто так продать домик, на который взята ссуда, не получится. Но выходы есть. Во-первых, можно просто погасить кредит досрочно (для этого необходимо предусмотреть в договоре об ипотеке такую возможность и оговорить условия досрочного погашения, чтобы они не оказались слишком обременительными). Это может быть сделано либо за ваш счет, либо за счет покупателя, который, вероятно, согласится выдать вам аванс.
Во-вторых, можно заключить соглашение о переводе долга на третье лицо (на покупателя), если он не хочет вносить сразу полную цену покупки, а готов выплачивать ссудный процент (это легче сделать, если вы заключили ипотечный договор под низкие проценты). Тогда штраф за досрочное погашение (обычно около 1 % суммы непогашенной задолженности) платить не придется. Впрочем, во многих странах, не входящих в G7, банки готовы отказаться от штрафа. Ну еще можно, конечно, перестать выплачивать ссуду, тогда банк переведет на себя вашу заложенную недвижимость, продаст ее и, погасив ваши долги, отдаст вам то, что останется. Но поскольку затраты на продажу будет нести банк, он получит возможность вычесть их из выплачиваемой вам суммы. Да и стремиться продать по максимальной цене, как это бы сделали вы сами, банк тоже не станет, так что это очень невыгодная стратегия.
А в Испании при досрочном погашении ссуды всю процедуру нотариального оформления придется проходить заново - и, соответственно, платить и проценты в компенсацию "упущенной выгоды" , и расходы на нотариальное переоформление купли-продажи: условия-то изменились.
На Кипре отношение к людям, не могущим спрогнозировать свои доходы, куда лояльнее. Банки легко идут на досрочное погашение, часто не требуют штрафов, готовы переводить долг на следующего владельца - ведь часть взносов уже уплачена, а дом-то все равно в залоге.
"Я на недвижимость уже поработал, пусть теперь она работает на меня!"
Практически во всех странах, интересных нашим соотечественникам (кроме Швейцарии), недвижимость можно свободно сдавать в аренду. Арендная плата (при обеспечении хорошей заполняемости, то есть если дом/квартира не пустуют) с лихвой покроет ипотечный кредит и даже постепенно, по мере погашения кредита, начнет приносить прибыль. Заниматься сдачей в аренду можно самому, но реально это только для тех, кто живет по соседству. Гораздо проще (и эффективнее) передать право управления специальным агентствам. Они возьмут не более 6-8 % арендной платы, зато и жилье ваше будет под присмотром, и удовольствия общения с клиентурой вы избежите.
Некоторые страны просто провоцируют на покупку недвижимости с последующей сдачей ее внаем. Так, во Франции действует программа lease-back - покупка новостроек и затем обязательная сдача их в аренду на срок 9 лет. Французы таким образом убивают двух зайцев - расширяют площади, сдаваемые туристам, и привлекают инвестиции. Причем на особо выгодных условиях: "участники концессии" освобождаются от НДС, а он во Франции, напомним, 19, 6 %. Неплохая скидка.
За счет не полученной вами арендной платы покрываются коммунальные платежи, налоги на недвижимость, а расходы по поиску клиентов и текущий ремонт обеспечивает компания-агент. При этом вы имеете еще и годовой доход - от 4 до 6 %.
Похожую схему практикуют в Майами (США): вы вносите 30 %, 70 % вам дают по ипотеке на 30 лет, агентство сдает внаем вашу собственность всего за 10 % от дохода. Прибыль составит 5-7 % цены недвижимости в год - для заграничного мира это вполне приемлемый уровень доходности, выше банковского депозита.
Можно заработать и побольше. Эксперт рассказал "/" , что некоторые виллы в Каннах сдаются в сезон за 100. 000 евро в месяц. Но такую арендную плату можно получить, только имея недвижимость ценой 3-3, 5 миллиона тех же евро.
Сложности бесконтактного владения
Как быть, если в ваше отсутствие случился пожар, наводнение, если ваша стиральная машина протекла на соседей снизу, если вас обокрали? Что при этом происходит и как разрешаются эти проблемы? А если коммуна (или иное местное организационное образование) в ваше отсутствие приняла решение собрать по 5. 000 евро, например, на устройство общественного фонтана? А если вы не хотите платить? А если вы просто не знаете о том, что платить надо?
Все эти вопросы - привыкайте - решаются с помощью страховки и установки охранных сигнализаций. Последнее особенно актуально на Кипре - бывшие наши любят иногда, знаете ли, по старой памяти пошарить по чужим жилищам. Поэтому, обосновываясь в районе Пафоса, к охране следует отнестись со всей серьезностью, хотя все же провода под током или осколки стекла по верхнему краю забора будут излишними.
Процесс оплаты коммунальных платежей с легкостью перекладывается на банк: с открытого для этой цели счета банк списывает необходимые суммы в соответствии с поступившими квитанциями. Когда доберетесь до "дачи" - тогда и получите все оплаченные корешки, если же вам что-то не понравится - разберетесь со всеми несогласиями сразу.
Как не нарваться?
"Есть многое на свете, друг Горацио, что и не снилось нашим мудрецам... " Именно такое суждение всплывает в памяти, когда начинаешь изучать всевозможные варианты обмана покупателя. На эту тему можно написать толстую книгу.
Напомним вкратце основные правила: цена объекта формируется как баланс спроса и предложения. Если то, что вам предлагают, имеет цену выше среднего - следует выяснить, почему: либо вас, извините, "разводят" , либо объект чем-то особо привлекателен, и тогда сверхнормативная цена оправдана. Если цена ниже -смотрите еще внимательнее: вышеописанный "безумный кондоминиум" , устаревшие или в катастрофическом состоянии коммуникации (в точно таком же доме по соседству может быть проведен капремонт, а в будущем вашем - еще нет), разнообразные обременения, ожидаемая тяжба с наследниками или право титула, "размазанное" по десятку собственников, потенциально реституируемый объект (особенно в Литве), дурные соседи, постепенное заселение района нежелательным контингентом... Да мало ли чего! Чтобы не попасть, как кур в ощип, нужен юрист или хороший риэлтер, "играющий" на вашей стороне. Кое-где работают фирмы, специализирующиеся фактически на расследованиях - тщательно проверяющие выбранный вами объект по огромному числу параметров. Если же вы выбираете не слишком дорогой вариант и лишних денег у вас нет, наймите хотя бы независимого оценщика.
Многие проблемные ситуации связаны с собственностью на землю. Кое-где еще к земле относятся очень трепетно и не продают ее иностранцам или частным лицам вообще. Не то чтобы мы утверждали, что долгосрочная аренда - это однозначно плохо, просто вы должны точно с самого начала знать, в чьей собственности находится земля и кто имеет право пользования ею. Классическая наколка: сервитут, то есть, например, право прохода кого-либо через купленный вами участок! Ладно если это красивая студентка, это можно пережить (если жена не слишком ревнива). Ну а вдруг это местный, к примеру, сборщик навоза? Или пастух (вместе со стадом)? Да и в любом случае - что за удовольствие... А сервитут на западе - священен, точка.
Земля может находиться также в распоряжении церковных властей (например, на Мальте) или являться объектом аренды. У дома - один владелец, а у земли, на которой он стоит, - другой. Вам это нужно? По-моему, сложностей достаточно и на родине.
Еще один вариант, характерный для бывших стран социализма: запутанные, нерешенные и часто нерешаемые в принципе вопросы собственности. В Хорватии, например, после распада Югославии к собственникам были причислены все гипотетически могущие претендовать на объект недвижимости лица. Может быть, они уже умерли где-нибудь в Аргентине, может быть, живы, но в Австралии. И таких собственников бывает до пятидесяти. Немудрено, что в Хорватии многие старые дома заброшены: починишь крышу, а тут на тебе, толпа довольных шестиюродных тетушек. Поэтому в Хорватии старый фонд можно покупать только после качественной проверки титула. А вот новый, демократического периода - пожалуйста.
Могут возникнуть и проблемы, так сказать, менталитетного порядка. Нужно хорошо понимать, что, живя за границей, придется следовать местным традициям. Но при этом никогда нет гарантии, что местное общество вас примет с распростертыми объятиями. Если общество вас интересует - узнайте, как здесь относятся к чужакам, а то приедете в Сен-Тропез в надежде влиться в шикарную тусовку - а на вас посмотрят как на швейцара и будут проходить мимо, не замечая. А нарушите правила капиталистического общежития - пожалуются в муниципалитет.
И не торопитесь. Вы не на лыжной гонке. Спокойно, обстоятельно, вдумчиво проанализируйте всю доступную информацию. И почаще задавайте вопросы всем, с кем будете иметь дело, а ответы тщательно сопоставляйте.
И вообще - зачем вам недвижимость?
Мы поставили этот вопрос в конце, но вообще-то его нужно задавать себе в самом начале. Потому что при переводе, например, владения от "физика" к "юрику" и наоборот вам придется по второму разу раскошеливаться на все налоги, сборы и пошлины. Вдобавок во многих странах вы будете вынуждены (при продаже не сам себе, а постороннему лицу) платить налог на приращение капитала, то есть на доходы с разницы между продажной ценой и ценой покупки. Кое-где разница корректируется на инфляцию. Повторяем: если долго владеть объектом вы не планируете, лучше покупать не по кадастровой, а по рыночной стоимости: подоходный налог с разницы, если придется продавать по рыночной цене, может оказаться весьма ощутимым.
Налог на прирост капитала, помимо Англии, берется в Бельгии - если вы прожили в доме меньше 5 лет и если этот дом дорожал быстрее, чем на 5 % в год. Правда, из прироста цены дома можно будет вычесть затраты на приобретение (агентское вознаграждение, пошлины, налог и проч. ) и даже затраты на ремонт, если стены вы шпаклевали не самостоятельно, а посредством приглашения местных молдаван из какой-нибудь строительной фирмы.
Платить налоги придется по месту нахождения недвижимости, а потом брать справку об уплате налогов и являться (если вы все еще относитесь к числу налоговых резидентов РФ) в родную российскую ФНС, где вам популярно объяснят все про двойное налогообложение и скажут, сколько надо доплатить. Вы считаете, не надо? Оглянитесь вокруг, вы уже на родине. Упал, отжался...
Если вы планируете начать свое дело - делайте все одновременно. Причем во многих странах разрешается в качестве офиса использовать собственный дом и списывать часть домашних затрат на себестоимость деятельности фирмы. В этом случае вы отнесете на затраты фирмы часть коммунальных платежей, практически любые телефонные переговоры, интернет и так далее.
Ну а если дом (или уютная квартирка с видом на море) вам нужен для отдыха - тщательно исследуйте техническую сторону вопроса, то есть состояние коммуникаций. Для этого имеет смысл воспользоваться услугами специалистов соответствующего профиля, иначе, знаете ли, отдых может превратиться в хроническую борьбу за выживание. Текущие трубы - они и в Париже не в кайф.
Учтите, что Швейцария - страна, куда нужно не всем. Здесь не принято кичиться деньгами. Для этого есть куршавели, там можно вольно размахивать пачками "зелени". А попав в Швейцарию, люди наконец понимают, что богатство - это не само счастье, а лишь ступенька к нему. И - притихают, и наслаждаются жизнью. Бизнес там вести - дело очень сложное, и пока, судя по всему, не про нас: "швейцарское качество" - не пустые слова, а соответствовать их высоким стандартам мы не очень-то умеем. Впрочем, если борьба с трудностями вас не пугает, попробовать можно.
Как, впрочем, попробовать можно все -от особняка на Елисейских полях до маленького домика в Непале, от расслабляющего бунгало до сурового дома на северных территориях Канады или на Аляске. Главное, чтобы был вкус к экспериментам - и средства на их проведение. Чего мы вам и желаем.
Татьяна Крупина
